



13 luglio 2026
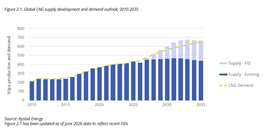
L'industria globale del gas naturale liquefatto (GNL) ha iniziato il 2026 da una posizione di eccezionale forza. Gli scambi hanno raggiunto livelli record, gli investimenti in nuove capacità di esportazione hanno subito un'accelerazione e gli sviluppatori hanno approvato la più grande ondata di progetti di liquefazione degli ultimi sei anni. Eppure, solo pochi mesi dopo, il conflitto in Medio Oriente ha ricordato al settore che la sicurezza energetica rimane importante quanto i fondamentali del mercato.
Secondo il World LNG Report 2026 dell'Unione Internazionale del Gas (IGU), il commercio globale di GNL ha raggiunto la cifra record di 436,98 milioni di tonnellate (Mt) nel 2025, con un aumento del 6,3% rispetto all'anno precedente. La capacità di liquefazione è aumentata di 30,1 milioni di tonnellate all'anno (Mtpa), mentre gli sviluppatori hanno approvato 68,4 Mtpa di nuovi progetti di liquefazione, il secondo totale annuo più alto mai registrato.
Per le aziende che operano nel settore della compressione del gas naturale, il rapporto offre una prospettiva più ampia rispetto ai soli volumi di GNL. Ogni nuovo impianto di liquefazione, ampliamento di gasdotto, impianto galleggiante di GNL (FLNG), terminale di rigassificazione e nave metaniera rappresenta una domanda di compressori, turbine a gas, motori elettrici, guarnizioni, valvole, sistemi di controllo e servizi post-vendita a lungo termine.
Sebbene l'instabilità geopolitica abbia perturbato i mercati a breve termine, il rapporto conclude che la traiettoria di crescita a lungo termine del GNL rimane intatta, con una capacità globale di liquefazione che dovrebbe superare i 700 milioni di tonnellate entro il 2030, grazie a progetti già operativi o in costruzione.
Gli Stati Uniti consolidano la loro posizione di potenza nel settore del GNL.
Forse lo sviluppo più significativo per l'industria della compressione è la continua ascesa degli Stati Uniti.
Nel 2025 gli Stati Uniti hanno esportato 110,74 milioni di tonnellate di GNL, mantenendo la loro posizione di maggiore esportatore mondiale. Gli impianti americani hanno rappresentato 22,3 milioni di tonnellate dell'aumento di 25,7 milioni di tonnellate registrato nello stesso anno nelle esportazioni globali di GNL, superando di gran lunga qualsiasi altro paese produttore.
Tale crescita riflette l'avvio e l'espansione di importanti progetti sulla costa del Golfo, tra cui:
- Plaquemines LNG
- Corpus Christi Stage 3
- Golden Pass LNG (primo impianto di GNL all'inizio del 2026)
- Ulteriori ampliamenti di aree dismesse
Il rapporto rileva inoltre che il Nord America rappresenta ora il più grande bacino di potenziali progetti di sviluppo di GNL, con 650 milioni di tonnellate all'anno di capacità proposta prima della decisione finale di investimento, di cui 384 milioni di tonnellate all'anno negli Stati Uniti. Sebbene solo una parte di questi progetti verrà effettivamente realizzata, la loro portata dimostra quanto il Nord America sia diventato centrale per l'approvvigionamento globale di GNL.
Sebbene i volumi commerciali abbiano raggiunto un nuovo record, forse il dato più importante per i fornitori di attrezzature è stata la ripresa delle approvazioni dei progetti.
Nel 2025, gli sviluppatori hanno approvato una capacità di liquefazione pari a 68,4 milioni di tonnellate all'anno, il dato più alto dal 2019. Nel periodo 2021-2025, sono state approvate decisioni di investimento definitive per circa 206 milioni di tonnellate all'anno, circa il doppio del volume approvato nel quinquennio precedente.
Tra le approvazioni più importanti dell'anno figurano:
- Woodside Louisiana LNG
- Calcasieu Pass 2 LNG
- Port Arthur LNG Fase 2
- Rio Grande LNG Fase 2
- Corpus Christi Treni di medie dimensioni 8-9
Al di fuori del Nord America, anche i progetti FLNG di Coral North in Mozambico e Southern Energy in Argentina hanno fatto progressi, a testimonianza dei continui investimenti nella liquefazione offshore.
Poiché la maggior parte degli impianti di GNL opera per diversi decenni, si creano anche opportunità di mercato post-vendita a lungo termine che comprendono revisioni, pezzi di ricambio, aggiornamenti e monitoraggio digitale.
Il GNL galleggiante continua a maturare
Una delle osservazioni più significative del rapporto riguarda la continua maturazione della tecnologia GNL galleggiante.
La capacità operativa FLNG ha raggiunto i 16,6 Mtpa entro la fine del 2025 in otto impianti, con l'entrata in servizio di Tortue/Ahmeyim FLNG e la decisione finale di investimento per Coral North FLNG. Complessivamente, circa 172 Mtpa di capacità di liquefazione proposta sono ora collegate a progetti di impianti galleggianti.
Per i produttori di compressori, gli impianti galleggianti presentano sfide ingegneristiche uniche.
A differenza degli impianti a terra, i sistemi offshore devono garantire un'elevata affidabilità pur in presenza di severi vincoli di peso e spazio, operando in ambienti marini corrosivi. Le apparecchiature devono inoltre resistere al movimento delle imbarcazioni e ridurre al minimo le esigenze di manutenzione, poiché gli interventi in mare aperto sono considerevolmente più costosi delle riparazioni a terra.
Tali requisiti hanno stimolato il continuo sviluppo di compressori centrifughi compatti, compressori a vite, tenute a gas secco, sistemi di controllo integrati e tecnologie di manutenzione predittiva.
Nel corso del 2025, le dinamiche commerciali hanno subito cambiamenti significativi.
Sebbene l'Asia sia rimasta la principale regione importatrice di GNL al mondo, l'Europa si è confermata ancora una volta come destinazione di equilibrio del mercato.
Le importazioni europee di GNL sono aumentate di 26,1 milioni di tonnellate, grazie al riempimento delle scorte e alla sostituzione delle forniture russe tramite gasdotto, in calo. Nel frattempo, le importazioni in Cina sono diminuite di quasi 9 milioni di tonnellate, a causa dell'aumento della produzione interna e delle importazioni tramite gasdotto.
I flussi commerciali in continua evoluzione hanno rafforzato l'importanza dell'Europa come destinazione per le merci flessibili provenienti dal bacino atlantico.
Per i fornitori di infrastrutture midstream, i continui investimenti europei in terminali di ricezione di GNL, impianti di stoccaggio e impianti di rigassificazione supportano una domanda costante di compressori utilizzati nella gestione del gas di evaporazione, nel recupero dei vapori e nelle operazioni dei terminali.
La rigassificazione si espande in tutto il mondo.
Le infrastrutture di ricezione hanno continuato ad espandersi quasi con la stessa rapidità della capacità di esportazione.
Nel 2025 la capacità globale di rigassificazione ha raggiunto 1.113,5 milioni di tonnellate all'anno, grazie alla messa in funzione di 20 progetti in 13 mercati. Tredici di questi erano terminali di ricezione completamente nuovi, mentre sette rappresentavano ampliamenti di impianti esistenti.
La Cina è rimasta il mercato con la maggiore crescita, mentre anche Europa, Africa e Medio Oriente hanno registrato un aumento significativo della capacità produttiva.
Le unità galleggianti di stoccaggio e rigassificazione (FSRU) hanno continuato a guadagnare quote di mercato grazie al loro costo di investimento relativamente basso e ai tempi di installazione più brevi.
La capacità operativa di rigassificazione galleggiante ha raggiunto i 216,1 milioni di tonnellate all'anno distribuiti su 55 progetti, rappresentando quasi un quinto della capacità di rigassificazione globale.
Molte economie emergenti stanno scegliendo le FSRU come prima soluzione per l'importazione di GNL, creando ulteriori opportunità per i fornitori di compressori che servono i mercati marittimi e offshore.
I cambiamenti tecnologici rimodellano gli impianti di GNL
Il rapporto evidenzia diverse tendenze tecnologiche con implicazioni dirette per i produttori di compressori.
Una di queste è la crescente adozione della liquefazione azionata elettricamente.
Gli sviluppatori stanno integrando sistemi di compressione azionati elettricamente laddove è disponibile energia elettrica affidabile a basse emissioni di carbonio. Gli azionamenti elettrici eliminano le emissioni di combustione associate alle turbine a gas, riducendo al contempo le perdite di metano e il consumo di gas di alimentazione. I progetti in Canada e in alcune zone degli Stati Uniti privilegiano sempre più questo approccio.
Al contempo, la cattura e lo stoccaggio del carbonio (CCS) continuano a passare dalla fase dimostrativa a quella di implementazione commerciale.
Diversi sviluppatori di GNL stanno ora pianificando sistemi integrati di cattura del carbonio che richiedono ulteriori apparecchiature per la compressione, la disidratazione e il trasporto della CO₂. Impianti esistenti come Hammerfest LNG e Gorgon LNG hanno dimostrato la validità di questo approccio, mentre i progetti più recenti continuano a integrare la CCS nei loro progetti.



CONTATTA IL TEAM

