
Automatisch von KI übersetzt, Original lesen
Der LNG-Markt dürfte bis 2025 angespannt bleiben.
06 März 2023
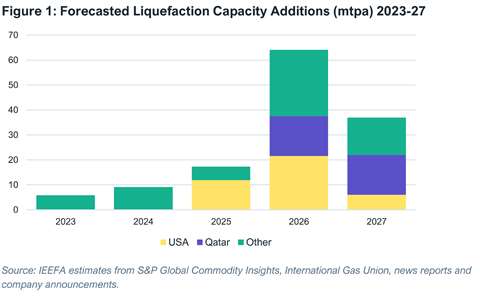 Die Studie des IEEFA zeigt einen starken Anstieg der Exportkapazitäten ab etwa Mitte 2025.
Laut einer aktuellen Studie dürfte das weltweite LNG-Angebot in den nächsten zwei Jahren angesichts der starken Nachfrage in Asien und Europa weiterhin knapp bleiben. Diese Nachfrage dürfte jedoch bis 2030 nachlassen, wenn die Maßnahmen zur Dekarbonisierung und Energiesicherheit Wirkung zeigen.
Gleichzeitig könnte eine Welle neuer LNG-Exportkapazitäten, die im Laufe des Jahrzehnts in Betrieb gehen, ein Ungleichgewicht zwischen Angebot und Nachfrage erzeugen und damit die finanziellen Risiken für LNG-Lieferanten und -Händler erhöhen.
Die Ergebnisse stammen aus dem neuen „Global LNG Outlook“ des Institute for Energy Economics and Financial Analysis (IEEFA), der die Angebots- und Nachfrageentwicklung von LNG in Europa, Asien, Australien, den USA und Katar analysiert. Der Bericht kommt zu dem Schluss, dass die Turbulenzen auf dem LNG-Markt im vergangenen Jahr, gekennzeichnet durch Rekordpreise und unzuverlässige Lieferungen, die langfristige Nachfrage sowohl in Europa als auch in Asien geschwächt haben.
Die Studie stellte fest, dass europäische Länder im Jahr 2022 ihre LNG-Importe um 60 % steigerten, um die rückläufigen Pipelinegaslieferungen aus Russland auszugleichen. Die enorme LNG-Nachfrage in Europa trieb die globalen Spotpreise auf Rekordhöhen und zwang preissensible asiatische Abnehmer, ihre LNG-Käufe deutlich zu reduzieren und ihre Pläne für neue LNG-Importe einzuschränken.
China hat seine LNG-Käufe für 2022 aufgrund hoher Preise, der COVID-19-bedingten Produktionsstopps und des verlangsamten Wirtschaftswachstums um 20 % reduziert. Die hohen LNG-Preise haben die chinesischen Gaskäufer dazu veranlasst, verstärkt auf heimische Produktion und Pipeline-Importe zurückzugreifen.
Indien, Bangladesch und Pakistan reduzierten ihre LNG-Nachfrage im vergangenen Jahr zusammen um 16 %. Die Studie kommt zu dem Schluss, dass Bedenken hinsichtlich der Versorgungssicherheit mit Brennstoffen, der hohen Kosten, der rapide schwindenden Devisenreserven und des Nachfragerückgangs die mittelfristigen LNG-Importe der Region begrenzen könnten.
Die südostasiatischen Länder sehen sich sowohl mit hohen Preisen als auch mit Infrastrukturengpässen konfrontiert. Zudem sind langfristige LNG-Verträge mit Lieferbeginn vor 2026 weltweit Berichten zufolge bereits ausverkauft, was die südostasiatischen Länder zwingt, ihren lokalen Bedarf auf den Spotmärkten zu decken, was mitunter teurer sein kann.
In Japan und Südkorea führten hohe LNG-Preise zu einem Wiederaufleben der Kernenergie, was die langfristige Gasnachfrage im Stromsektor deutlich senken könnte. In Taiwan könnten anhaltende Verzögerungen bei Terminals und finanzielle Schwierigkeiten staatlicher Energieversorger einen raschen Anstieg der LNG-Importe bremsen.
Die Nachfrage Europas nach LNG dürfte im Jahr 2023 weiterhin hoch bleiben, könnte danach aber sinken, da die Klima- und Energiesicherheitspolitik der EU die Gasnachfrage bis 2030 um mindestens 40 % reduzieren wird.
Obwohl neue LNG-Terminals die Importkapazität des Kontinents bis Ende 2024 um ein Drittel steigern könnten , bedeuten Europas ehrgeizige Energiewendeziele laut der Studie, dass ein Großteil der neuen Kapazität ungenutzt bleiben könnte.
Die Krise zwischen Russland und der Ukraine hat langfristige finanzielle Risiken entlang der gesamten LNG-Wertschöpfungskette offengelegt. Hohe Spotpreise und Lieferengpässe im Jahr 2022 führten dazu, dass LNG als teurer und unzuverlässiger Brennstoff galt und die Wachstumsaussichten der Nachfrage in wichtigen Märkten beeinträchtigte. Wenn ab Mitte 2025 große Mengen neuen Angebots auf den Markt kommen, könnte dies zu einem Überangebot führen und die finanziellen und preislichen Risiken für LNG-Exporteure und -Händler erhöhen.
MIT DEM TEAM VERBINDEN