


美国能源信息署(EIA)的展望显示,在液化天然气出口和电力需求的推动下,天然气市场将持续增长。

08 四月 2026
《2026年年度能源展望》强调,到本世纪中叶,美国天然气产量、出口量和电力行业消费量将长期增长。
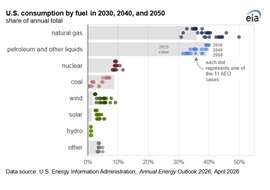
《2026 年年度能源展望》强调了天然气在美国能源系统中的核心地位,预计到 2050 年,在液化天然气扩张和电力消费增长的推动下,天然气的产量、出口量和电力行业需求都将增长。
在所有模拟情景中,天然气仍然是基石燃料,这得益于相对较低的生产成本、不断扩大的出口能力以及电力行业持续的依赖。
天然气最重要的增长动力来自出口,尤其是液化天然气(LNG)。美国能源信息署(EIA)预测,到2050年,美国LNG出口量在大多数情况下将从2025年的149亿立方英尺/日增长一倍以上,达到300亿立方英尺/日以上。
预计到 2030 年,出口能力将达到 277 亿立方英尺/日,随着全球需求的增长,2030 年代和 2040 年代还将继续扩建。
报告指出,液化天然气出口是天然气需求增长最快的来源,这得益于项目开发的浪潮以及美国天然气在全球市场上的竞争力。
对墨西哥和加拿大的管道天然气出口也持续增长,在大多数情况下将达到约 126 亿立方英尺/天,从而巩固了北美一体化的天然气市场。
电力行业是国内消费的支柱
在国内,天然气需求与电力行业的联系日益紧密。美国能源信息署(EIA)预测,天然气发电将占终端用户行业新增消费量的最大份额。
根据政策和技术假设,到 2025 年,天然气在发电中的使用量将增加到 2050 年的 381 亿立方英尺/天至 504 亿立方英尺/天之间。
增长的驱动因素包括不断增长的电力需求(特别是来自数据中心和电气化趋势的需求)以及限制可再生能源部署、增加对燃气发电能力依赖的政策情景。
为满足不断增长的需求,预计美国天然气产量将在预测期内持续增长。
关键因素之一是二叠纪盆地的伴生气生产,美国能源信息署 (EIA) 认为,由于其成本结构低廉且靠近墨西哥湾沿岸出口基础设施,因此是新增供应的主要来源。
即使在未来的几十年里,石油产量仍将持续增长,但前景表明,供应动态仍然对钻井效率、石油价格和基础设施发展非常敏感。
价格将在2030年代持续上涨,之后趋于缓和。
预计短期至中期内天然气价格将面临上行压力。
预计亨利枢纽价格将在 2030 年代初期持续上涨,在大多数情况下,价格范围通常在 5 美元/百万英热单位至 6 美元/百万英热单位之间,然后在预测期后期趋于缓和。
价格走势因资源可用性、钻井生产力和政策框架等方面的假设而异,凸显了长期市场动态中持续存在的不确定性。
基础设施和政策仍然是关键变量
美国能源信息署强调,由于经济增长、资源可用性和技术成本方面的假设各不相同,因此其多个情景下的结果也各不相同。
基础设施(特别是液化天然气接收站和管道)以及影响排放和能源市场的政策决定,将在决定天然气增长速度方面发挥关键作用。
总体而言,《2026 年年度能源展望》将天然气定位为美国能源结构中持久且灵活的组成部分,在满足国内电力需求的同时,也兼顾了不断扩大的全球出口机会。
尽管可再生能源持续增长,但预计天然气仍将在确保电力可靠性、支持电力需求增长以及使美国在本世纪中叶之前继续保持全球液化天然气市场主导地位方面发挥主导作用。



与团队联系

