


Traducido automáticamente por IA, leer el original
Los precios del GNL en Europa y Asia suben tras el cierre del foso de Ormuz.

28 abril 2026
La disrupción provoca una marcada divergencia en los precios globales.
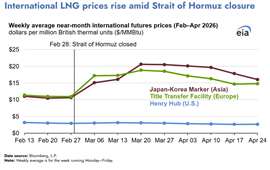
La interrupción del flujo de GNL a través del estrecho de Ormuz ha provocado una marcada divergencia en los precios mundiales del gas natural, elevando los precios de referencia en Europa y Asia, mientras que los precios en Estados Unidos se han mantenido relativamente estables debido a la limitada flexibilidad de las exportaciones a corto plazo y a la abundante oferta nacional. Los datos de la Administración de Información Energética de Estados Unidos (EIA) muestran que la diferencia de precios se ha ampliado significativamente desde el cierre del estrecho el 28 de febrero, lo que subraya el impacto regional de las restricciones al comercio de GNL y las limitaciones de la capacidad de respuesta de las exportaciones estadounidenses.
Durante la semana que finalizó el 24 de abril, los precios de los futuros del GNL entregado en el Fondo Europeo de Transferencia de Títulos (ETTF) subieron a 14,80 dólares por millón de unidades térmicas británicas (MMBtu), un 35 % más que antes del cierre del mercado. En Asia, el precio de los futuros del mercado a corto plazo del Japan-Korea Marker aumentó un 51 % en el mismo período, hasta los 16,02 dólares/MMBtu. Por el contrario, los precios del Henry Hub, de referencia en Estados Unidos, cayeron un 9 %, ya que los inventarios nacionales se mantuvieron elevados y el crecimiento de las exportaciones de GNL siguió limitado.
El cierre del estrecho de Ormuz ha interrumpido el suministro mundial de GNL en más de 10 mil millones de pies cúbicos diarios, lo que representa aproximadamente el 20 % del GNL comercializado a nivel mundial, en gran medida vinculado al complejo exportador de Ras Laffan en Qatar. Según Kpler, ningún buque metanero cargado cruzó el estrecho entre el 1 de marzo y el 24 de abril, lo que dejó fuera de juego una parte importante de las exportaciones qataríes y provocó un endurecimiento de los mercados spot mundiales.
La consiguiente crisis de suministro ha obligado a los compradores de Asia y Europa a competir con mayor agresividad por los cargamentos disponibles al contado. QatarEnergy declaró fuerza mayor el 4 de marzo, lo que provocó que los importadores asiáticos —que suelen adquirir más del 80 % del volumen de GNL catarí— se apresuraran a buscar alternativas para las entregas contratadas. En Europa, la interrupción ha agravado las preocupaciones estacionales sobre el suministro, ya que la región inicia la temporada de recarga de verano con los depósitos de almacenamiento a tan solo un 28 % de su capacidad, muy por debajo del promedio de los últimos cinco años, que se sitúa en el 41 %, según Gas Infrastructure Europe.
Esa combinación de menor oferta qatarí y bajos inventarios europeos ha mantenido la presión alcista sobre el TTF, incluso después de que los precios bajaran desde el máximo de tres años alcanzado a mediados de marzo. En Asia, la menor capacidad de almacenamiento y las fluctuaciones de la demanda derivadas de las condiciones climáticas siguen impulsando los elevados precios del JKM, y los compradores permanecen expuestos a la volatilidad del mercado al contado.
Estados Unidos ha visto poca repercusión de esa presión sobre los precios en el mercado interno. Si bien se espera que las exportaciones de GNL de EE. UU. aumenten modestamente, la utilización de las terminales sigue siendo alta y la capacidad adicional disponible es limitada. Las exportaciones de GNL de EE. UU. promediaron un estimado de 17,9 mil millones de pies cúbicos diarios (Bcf/d) en marzo, según la EIA, el segundo total mensual más alto registrado después de los 18,4 Bcf/d de diciembre de 2025. La utilización de las terminales de exportación alcanzó el 94 % de la capacidad aprobada por el Departamento de Energía (DOE) en marzo, frente al 91 % en febrero, lo que deja poco margen para un aumento significativo de las exportaciones a corto plazo.
El Departamento de Energía de EE. UU. ha aprobado dos aumentos recientes en las autorizaciones de exportación de GNL a países sin acuerdos de libre comercio desde el cierre, incluyendo 0,5 mil millones de pies cúbicos diarios para el GNL de Plaquemines en marzo y 0,1 mil millones de pies cúbicos diarios para el GNL de la Isla de Elba en abril. Casi todos los cargamentos de GNL de EE. UU. se venden en mercados sin acuerdos de libre comercio, lo que hace que estas aprobaciones sean comercialmente significativas, pero aún insuficientes para compensar sustancialmente la pérdida de volumen de Qatar.
Se prevé que a finales de este año se incremente la capacidad de GNL en Estados Unidos, con aproximadamente 2.400 millones de pies cúbicos diarios de capacidad de exportación autorizada por el Departamento de Energía que entrará en funcionamiento entre abril y diciembre a través de las plantas 1 y 2 de Golden Pass LNG y las plantas 5 a 7 de la Etapa 3 de Corpus Christi. Aun así, se espera que el suministro adicional de Estados Unidos solo reemplace una fracción de los volúmenes perdidos por Qatar.
Por ahora, el resultado es una creciente desconexión entre los mercados de gas de Estados Unidos y los internacionales. Mientras Europa y Asia siguen absorbiendo el impacto en los precios derivado de la menor disponibilidad de GNL y la mayor competencia por los cargamentos, el Henry Hub se mantiene anclado por la debilidad estacional de la demanda, la sólida capacidad de almacenamiento y el limitado potencial de crecimiento de las exportaciones, lo que refuerza la creciente separación entre los precios del gas a nivel nacional y mundial.



CONECTA CON EL EQUIPO

