



30 九月 2026
该调查涵盖在德克萨斯州、路易斯安那州北部和新墨西哥州南部运营的能源公司。
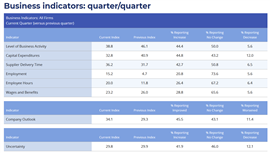
第三季度,随着达拉斯联邦储备银行第十一区油气活动的持续扩张,天然气产量加速增长,但成本上升、供应商交货周期延长以及生产商和服务公司之间前景的巨大差异继续影响着市场。
达拉斯联储能源调查的综合商业活动指数第三季度保持稳健的正值,为38.8,低于第二季度的46.1。这一降幅表明经济活动仍在继续扩张,尽管增速有所放缓。
该调查涵盖了在德克萨斯州、路易斯安那州北部和新墨西哥州南部运营的能源公司,包括勘探和生产公司以及油田服务公司。
天然气产量增加
在油气勘探开发公司中,天然气产量指数从第二季度的3.7攀升至14.8。石油产量指数也有所增长,从15.0升至20.7。
天然气读数走强,是因为生产商和中游企业正为液化天然气出口、发电需求和其他天然气密集型市场的持续增长做准备。
调查受访者预计,到2026年底,亨利枢纽天然气价格平均将达到每百万英热单位3.29美元。从长远来看,高管们预计两年后价格平均将达到每百万英热单位3.82美元,五年后将达到每百万英热单位4.28美元。调查期间,亨利枢纽现货价格平均为每百万英热单位2.97美元。
服务设备利用率上升
油田服务公司的经营状况也得到改善,该行业可以反映出对设备、维护和现场支持的需求。
设备利用率指数从第二季度的31.9上升至41.9。营业利润率保持为正,但该指数从52.2下降至37.2,表明利润率继续扩张,但增速放缓。售价指数为16.3,略低于上一季度的24.5,但仍为正值。
与此同时,成本压力依然居高不下。
服务型企业的投入成本指数为60.4,较上一季度的64.4略有下降。勘探开发企业也报告称,勘探开发成本和租赁运营费用持续上涨。调查中的所有成本指数均高于历史平均水平。达拉斯联邦储备银行
本季度供应商交货时间进一步延长。整体交货时间指数从31.7升至36.2,其中油气勘探开发公司的交货时间指数仍居高不下,达到43.9。服务公司交货时间指数则从11.1升至21.4。
这些发现对于已经面临发动机、压缩机、电气设备和其他主要部件交货周期过长的压缩机运营商、包装商和设备供应商来说可能意义重大。
不同规模公司的支出优先事项有所不同。
调查还发现,大型生产商和小型生产商对于如何使用 2026 年产生的额外现金存在明显差异。
在大型油气勘探开发公司中,50%的公司表示,额外现金流的首要用途是向股东或所有者返还收益。资本支出位居第二,占比21%。
规模较小的生产商更倾向于再投资。在小型油气勘探开发公司中,资本支出是首选,占比31%,其次是减少债务,占比23%。
对于设备供应商而言,这种区别可能很重要,因为规模较小的生产商更有可能将新增现金流用于钻井、生产设备和基础设施,而规模较大的运营商则继续强调资本纪律。
生产者和服务业前景出现分歧
尽管持续增长,但整个行业的情绪却存在显著差异。
勘探与生产前景指数达到 50.0,而服务公司前景指数仅为 4.6。生产商的不确定性也明显更高,勘探与生产不确定性指数为 40.2,而服务公司的不确定性指数为 9.5。
受访者评论指出,地缘政治不稳定、成本上升、信贷可得性以及大宗商品价格的不确定性是主要担忧。
一位油气勘探开发行业的受访者表示,材料和劳动力成本持续上涨,债务融资成本也越来越高。另一位受访者则表示,银行贷款收紧使得规模较小的独立生产商更难参与竞争。
服务型企业也提到了成本上升和需求模式变化带来的压力。一位受访者表示,数据中心建设导致一些公司将资源从能源领域转移出去;另一位受访者则表示,尽管起薪相对较高,但吸引和留住员工仍然困难重重。
劳动力市场走强
本季度就业状况有所改善。综合就业指数从4.7升至15.2,员工工时指数从11.8升至20.0。工资福利指数保持在23.2的正值。
综合来看,调查显示能源市场依然活跃,天然气产量增加,设备利用率提高,但成本、劳动力限制和设备交付周期延长等问题也持续存在。
对于气体压缩行业而言,这种组合表明,在设备和熟练人员供应环境日益严峻的同时,需求机会依然存在。
与团队联系

