
04 十一月 2026
该公司计划到2030年投入高达16亿美元用于增长,延长发动机交付周期、实现机队现代化以及采用人工智能技术将成为其扩张战略的关键因素。
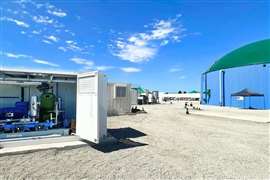
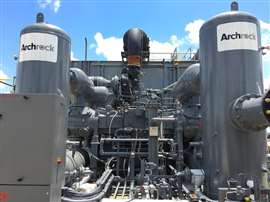 Archrock公布了自2023年第二季度以来最强劲的季度预订量,2026年前九个月的预订量比去年同期增长了13%。(图片:Archrock)
Archrock预计,受液化天然气出口、伴生气产量上升以及发电行业天然气需求增长的推动,天然气压缩设备的需求将在本十年末持续走强。然而,设备交付周期延长可能会限制行业应对这一增长的能力。
在公司 2026 年第三季度财报电话会议上,总裁兼首席执行官 Brad Childers 表示,在经历了设备利用率和马力增长相对平稳的时期后,压缩需求开始加速增长。
这家总部位于休斯顿的合同压缩服务提供商报告称,其季度预订量创下自 2023 年第二季度以来的最高水平,2026 年前九个月的预订量比去年同期增长了 13%。
Archrock 本季度末车队利用率为 94.3%,预计年底前将有更多闲置设备恢复使用。
Childers表示,尽管能源市场和基础设施发展存在不确定性,但公司仍然对长期前景充满信心。
“如果让我预测供需关系,我仍然认为市场更有可能出现压缩设备短缺,而不是供过于求,”他说。
 布拉德·查尔德斯
发动机交付周期将持续到2029年。
行业面临的最大挑战之一仍然是新型压缩设备的供应,特别是大型天然气发动机的供应。
Archrock 报告称,卡特彼勒发动机的交货周期仍然超过 180 周,即大约 3 年半,尽管该公司表示情况已经有所改善。
“交货周期已经缩短了,”查尔德斯说。“卡特彼勒公司已经传达了这一点。”
他将部分改进归功于卡特彼勒公司为提高生产效率和满足市场需求而进行的投资。
然而,由于设备市场的强劲表现,Childers 预计交货周期仍将延长。
他说:“我们一直能够获得所需的设备,尽管我们是提前订购的。交货周期确实存在,但卡特彼勒公司正在按时交货,我们也收到了。”
异常长的制造周期也改变了客户预订与新压缩设备开始产生收入所需时间之间的关系。
Childers 表示,在更典型的情况下,52 周的设备交付周期可能会导致从下单到开始产生收入之间大约需要 15 个月。
由于目前的设备交付计划已延至 2029 年,因此该时期可能会更长。
Archrock表示,一些客户提前很久就预订了压缩设备,而另一些客户则继续在临近预期需求时才下订单。
该公司预计在第四季度将收到约 50,000 马力的额外设备,此前九个月已交付约 125,000 马力。
预计第四季度交付的部分产品将于 2027 年初开始产生收入。
技术投资旨在提高正常运行时间和效率
除了投资新设备外,Archrock 还扩大了遥测、自动化和人工智能的应用,以提高车队可靠性、现场服务效率和运营利润率。
Childers表示,公司所有压缩机组都通过遥测系统连接起来,持续收集运行数据。
他说:“我们100%的机队都接入了遥测系统。”
这些信息被输入到集中式数据系统中,使 Archrock 能够评估设备性能、确定维护活动的优先级、诊断问题并协调服务响应。
该公司还投资了自动化零件管理和数字化工具,以便在现场技术人员到达现场之前向他们提供设备信息。
Childers表示,目标是将来自各个压缩机组的信息与公司的维护和服务运营相结合。
“不仅仅是这些设备;而是整个系统,而且它实际上运行得非常好,”他说。
Archrock 也在其现场组织的各个组成部分中部署了人工智能,尽管 Childers 表示这些努力还处于早期阶段。
他预计进一步部署将改善客户服务并支持运营盈利能力的进一步提升。
他表示,更好地获取设备数据和技术信息应该有助于技术人员更快地响应问题,减少停机时间,提高压缩机的可用性。
Childers 指出了两个潜在的财务收益:提高 Archrock 的运营效率,以及通过帮助客户维持生产来获得更多业务的机会。
他还强调,技术只是提高盈利能力的一个因素。
公司不断转向大马力压缩设备和电动机驱动装置是另一个重要因素。
Archrock 的合同运营业务第三季度调整后毛利率为 72%,连续第八个季度达到或超过 70%。
计划到2030年进行重大船队投资
Archrock 重申了其在 2027 年至 2030 年间投资 14 亿至 16 亿美元增长资本的计划。
该计划预计将资助约 100 万马力的额外压缩能力,主要为大马力和电动马达驱动的设备。
对于 2026 年,该公司维持了 2.5 亿美元至 2.75 亿美元的增长资本支出预期。
查尔德斯表示,这些投资计划反映了对美国天然气生产和消费持续增长的预期。
他援引行业预测称,液化天然气相关的天然气需求量可能从 2026 年的约 180 亿立方英尺/日增加到 2030 年的 340 亿立方英尺/日,到 2035 年增加到 400 亿立方英尺/日。
数据中心和其他电力用户的需求代表着额外的增长机会,尽管 Childers 强调液化天然气仍然是主要驱动力。
该公司预计新的管道基础设施将支持二叠纪盆地的额外生产和压缩活动。
然而,它近期的增长并不局限于二叠纪盆地。
Childers表示,落基山脉是Archrock第三季度最大的增长区域,Haynesville和Midcontinent地区也有额外的业务活动。
在此期间,二叠纪盆地贡献了公司约 30% 至 40% 的增长。
Archrock 的业务主要集中在两个应用领域:集中式天然气收集系统(主要使用大型压缩设备)和支持石油生产的气举作业。
Childers表示,气举业务约占公司业务的35%至40%。
售后维护市场依然低迷。
尽管对合同压缩的需求增强,但由于客户推迟了重大维护工作,Archrock 的售后服务业务仍然疲软。
第三季度售后市场收入从上年同期的5600万美元下降至4000万美元。
Childers表示,一些运营商为了最大限度地提高当前的产量和收入,选择推迟维护工作,即使这项工作最终可能不可避免。
他将这种情况描述为一些客户更倾向于采取“运行至故障”的运营方式的时期。
该公司无法提供关于延期维护活动何时能够恢复的可靠估计。
与此同时,Archrock 一直在利用其售后业务的部分人员来支持合同运营,从而减少了对成本较高的外部劳动力的依赖。
该公司还努力减少润滑油消耗,以抵消润滑油价格上涨以及与闲置设备恢复使用相关的额外费用。
Archrock公布第三季度净利润为8450万美元,而去年同期为7120万美元。调整后EBITDA从2.209亿美元增至2.284亿美元。
尽管自上年同期以来售出了约 112,000 马力的非战略运营设备,但合同运营收入仍增长了 1.5%,达到 3.31 亿美元。
每马力每月平均合同运营收入增长 4%,达到 24.38 美元。
Archrock重申了其全年调整后EBITDA预期为8.65亿美元至8.85亿美元,总资本支出预期为4亿美元至4.45亿美元。
该公司尚未发布 2027 年的正式业绩指引,但管理层表示,更高的利用率和更多马力的交付可能会支持明年的增长。
Childers表示,随着客户为天然气产量增加和基础设施需求扩大做好准备,压缩设备的需求前景依然乐观。
与团队联系