


Traduzido automaticamente por IA, leia o original
Na Europa e na Ásia, os preços do GNL sobem devido ao fechamento do Canal de Hormuz.

28 abril 2026
A disrupção está causando uma forte divergência nos preços globais.
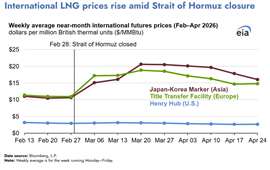
A interrupção do fluxo de GNL pelo Estreito de Ormuz provocou uma forte divergência nos preços globais do gás natural, elevando os preços de referência na Europa e na Ásia, enquanto os preços nos EUA permaneceram relativamente estáveis devido à limitada flexibilidade de exportação no curto prazo e à ampla oferta interna. Dados da Administração de Informação Energética dos EUA (EIA) mostram que a diferença de preços aumentou significativamente desde o fechamento do estreito em 28 de fevereiro, ressaltando o impacto regional da restrição ao comércio de GNL e as limitações da capacidade de resposta das exportações americanas.
Na semana que terminou em 24 de abril, os preços futuros do GNL entregue na Instalação de Transferência de Títulos da Europa subiram para US$ 14,80 por milhão de unidades térmicas britânicas (MMBtu), um aumento de 35% em relação aos níveis anteriores ao fechamento. Na Ásia, o preço futuro do mercado Japan-Korea Marker para o mês seguinte subiu 51% no mesmo período, para US$ 16,02/MMBtu. Em contrapartida, os preços de referência do Henry Hub, nos EUA, caíram 9%, uma vez que os estoques domésticos permaneceram elevados e o crescimento das exportações de GNL continuou limitado.
O fechamento do Estreito de Ormuz interrompeu mais de 10 bilhões de pés cúbicos por dia (Bcf/d) do fornecimento global de GNL, ou cerca de 20% do GNL comercializado no mundo, em grande parte devido ao complexo de exportação de Ras Laffan, no Catar. Segundo a Kpler, nenhum navio-tanque carregado com GNL cruzou o estreito entre 1º de março e 24 de abril, o que efetivamente inviabilizou uma parcela significativa das exportações catarianas e apertou os mercados spot globais.
O choque de oferta resultante obrigou os compradores na Ásia e na Europa a competirem de forma mais agressiva por cargas spot disponíveis. A QatarEnergy declarou força maior em 4 de março, deixando os importadores asiáticos — que normalmente absorvem mais de 80% dos volumes de GNL do Qatar — em busca de alternativas para substituir as entregas contratadas. Na Europa, a interrupção agravou as preocupações com o fornecimento sazonal, visto que a região inicia a temporada de reabastecimento de verão com estoques de armazenamento em apenas 28% da capacidade, bem abaixo da média de cinco anos de 41%, segundo a Gas Infrastructure Europe.
Essa combinação de oferta reduzida do Catar e baixos estoques europeus manteve a pressão de alta sobre o TTF, mesmo após os preços terem recuado da máxima de três anos atingida em meados de março. Na Ásia, a capacidade de armazenamento mais restrita e as oscilações de demanda impulsionadas pelo clima continuam a sustentar os preços elevados do JKM, com os compradores permanecendo expostos à volatilidade do mercado à vista.
Os Estados Unidos pouco sentiram os efeitos dessa pressão sobre os preços no mercado interno. Embora se espere um aumento modesto nas exportações de GNL dos EUA, a utilização dos terminais permanece alta e a capacidade adicional disponível é limitada. As exportações de GNL dos EUA atingiram uma média estimada de 17,9 bilhões de pés cúbicos por dia (Bcf/d) em março, segundo a EIA, o segundo maior total mensal já registrado, atrás apenas dos 18,4 Bcf/d de dezembro de 2025. A utilização dos terminais de exportação atingiu 94% da capacidade aprovada pelo Departamento de Energia (DOE) em março, ante 91% em fevereiro, o que deixa pouca margem para um aumento significativo das exportações no curto prazo.
O Departamento de Energia dos EUA aprovou dois aumentos recentes nas autorizações de exportação de GNL para países sem acordos de livre comércio desde o fechamento do complexo, incluindo 0,5 bilhões de pés cúbicos por dia (Bcf/d) para o GNL de Plaquemines em março e 0,1 Bcf/d para o GNL da Ilha de Elba em abril. Quase todas as cargas de GNL dos EUA são vendidas para mercados fora dos acordos de livre comércio, o que torna essas aprovações comercialmente significativas, mas ainda insuficientes para compensar materialmente as perdas de volume do Catar.
Espera-se que a capacidade de GNL dos EUA aumente ainda este ano, com aproximadamente 2,4 bilhões de pés cúbicos por dia (Bcf/d) de capacidade de exportação autorizada pelo Departamento de Energia (DOE) prevista para entrar em operação entre abril e dezembro, por meio dos trens 1 e 2 do Golden Pass LNG e dos trens 5 a 7 da Fase 3 do Corpus Christi. Mesmo assim, prevê-se que o aumento da oferta dos EUA substitua apenas uma fração dos volumes perdidos do Catar.
Por ora, o resultado é um crescente distanciamento entre os mercados de gás dos EUA e internacionais. Enquanto a Europa e a Ásia continuam a absorver o choque de preços decorrente da menor disponibilidade de GNL e do aumento da concorrência por cargas, o Henry Hub permanece ancorado pela fraqueza da demanda sazonal, pela forte capacidade de armazenamento e pelo potencial limitado de exportação — reforçando a crescente separação entre os preços do gás no mercado interno e no mercado global.



ENTRE EM CONTACTO COM A EQUIPE

