


Indagine della Federal Reserve di Dallas: l'attività energetica è in forte aumento, ma la crescita del gas naturale rimane contenuta.

24 giugno 2026
Sono stati pubblicati i risultati del secondo trimestre.
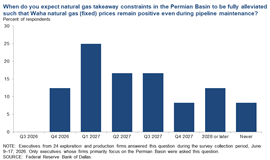
Secondo l' ultimo sondaggio sull'energia condotto dalla Federal Reserve di Dallas , l'attività del settore petrolifero e del gas negli Stati Uniti ha registrato una forte accelerazione nel secondo trimestre, trainata da maggiori investimenti, margini di profitto più elevati per i servizi petroliferi e prezzi delle materie prime più alti. Tuttavia, la crescita della produzione di gas naturale è rimasta modesta, nonostante il crescente ottimismo legato alle esportazioni di GNL e alle aspettative di domanda a lungo termine.
L'indice di attività economica dell'indagine è salito da 21,0 nel primo trimestre a 46,1 nel secondo trimestre, il livello più alto dalla metà del 2022. L'aumento è dovuto al fatto che le compagnie energetiche hanno dovuto affrontare le crescenti tensioni geopolitiche relative all'Iran e allo Stretto di Hormuz, beneficiando al contempo di flussi di cassa più consistenti e di condizioni di mercato in miglioramento.
Nonostante il contesto economico più favorevole, la produzione di gas naturale ha mostrato variazioni minime. L'indice di produzione del gas naturale si è attestato a 3,7 nel secondo trimestre, sostanzialmente invariato rispetto al trimestre precedente, mentre la produzione di petrolio ha registrato aumenti più significativi.
Diversi produttori hanno indicato le esportazioni di GNL come un fattore chiave di sostegno a lungo termine per il mercato del gas. Un intervistato ha osservato che "l'aumento delle esportazioni di gas naturale liquefatto sta contribuendo enormemente", nonostante i produttori continuino a dover affrontare la volatilità dei prezzi delle materie prime e l'incertezza geopolitica.
Nel corso del trimestre, la spesa in conto capitale è aumentata significativamente. L'indice della spesa in conto capitale è passato da 21,2 a 40,9, con quasi la metà dei partecipanti al sondaggio che ha segnalato un incremento della spesa. Allo stesso tempo, le imprese sono rimaste caute riguardo ai piani di investimento a lungo termine, con l'indice della spesa in conto capitale previsto per il prossimo anno che si mantiene neutrale.
Per le aziende coinvolte nelle infrastrutture di compressione, raccolta e trattamento del gas naturale, uno dei risultati più significativi è stato il ritorno dell'inflazione dei costi lungo tutta la catena di approvvigionamento.
Tra le società di servizi per il settore petrolifero, l'indice dei costi di produzione è balzato da 34,9 a 64,4, mentre i tempi di consegna dei fornitori si sono allungati considerevolmente. Oltre un terzo degli intervistati ha segnalato tempi di consegna più lunghi per attrezzature e materiali, il che suggerisce che le limitazioni della catena di approvvigionamento continuano a influenzare le operazioni sul campo nonostante un miglioramento generale delle condizioni economiche.
Le società di servizi hanno inoltre segnalato una crescente difficoltà nel reperire attrezzature e manodopera. Diversi intervistati hanno affermato che il noleggio di strumenti e i servizi sul campo stanno diventando sempre più difficili da ottenere, mentre la concorrenza per accaparrarsi squadre esperte si intensifica con l'aumento dell'attività nel bacino del Permiano.
"L'aumento del flusso di cassa significa più trivellazioni", ha commentato un produttore, mentre un altro ha osservato che i fornitori di servizi stanno riacquistando potere di determinazione dei prezzi grazie ai maggiori livelli di attività.
L'indagine ha inoltre evidenziato il divario crescente tra le condizioni riscontrate dai produttori e dalle società di servizi. Le aziende di esplorazione e produzione hanno riportato un indice di prospettive positive pari a 48,2, mentre le società di servizi petroliferi sono rimaste caute, registrando un indice di prospettive negative pari a 4,4, nonostante il miglioramento dei margini e dei tassi di utilizzo.
Gli intervistati prevedono che i prezzi del gas naturale all'Henry Hub si attesteranno in media a 3,36 $/MMBtu entro la fine del 2026, per poi salire a 3,75 $/MMBtu entro due anni e a 4,14 $/MMBtu in un arco di cinque anni. Queste previsioni suggeriscono che gli operatori del settore mantengono un atteggiamento positivo sulla domanda di gas a lungo termine, soprattutto in considerazione dell'entrata in funzione di ulteriori capacità di esportazione di GNL.
Per il settore midstream, l'indagine indica un mercato caratterizzato da una crescita costante del gas naturale piuttosto che da un rapido aumento della produzione. Sebbene i produttori rimangano cauti nell'impegnarsi in ingenti aumenti di spesa futuri, flussi di cassa più solidi, una crescente domanda di GNL e mercati dei servizi più ristretti continuano a sostenere gli investimenti lungo l'intera catena del valore del gas naturale.



CONTATTA IL TEAM

