


Automatisch von KI übersetzt, Original lesen
Die LNG-Preise in Europa und Asien steigen aufgrund der Schließung von Hormuz.

28 April 2026
Störungen verursachen starke Unterschiede in der globalen Preisgestaltung
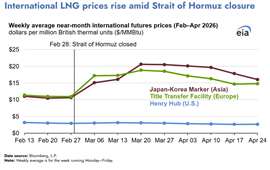
Die Unterbrechung der LNG-Lieferungen durch die Straße von Hormus hat zu einer deutlichen Divergenz der globalen Erdgaspreise geführt. Dies trieb die Referenzpreise in Europa und Asien in die Höhe, während die US-Preise aufgrund begrenzter kurzfristiger Exportflexibilität und reichlicher inländischer Versorgung relativ stabil blieben. Daten der US-Energieinformationsbehörde (EIA) zeigen, dass sich die Preisdifferenz seit der Schließung der Straße am 28. Februar deutlich vergrößert hat. Dies unterstreicht die regionalen Auswirkungen des eingeschränkten LNG-Handels und die Grenzen der US-Exportflexibilität.
In der Woche bis zum 24. April stiegen die Terminpreise für LNG-Lieferungen an die europäische Title Transfer Facility auf 14,80 US-Dollar pro Million British Thermal Units (MMBtu), ein Plus von 35 % gegenüber dem Niveau vor der Stilllegung. In Asien legte der Terminpreis für den Japan-Korea-Marker im gleichen Zeitraum um 51 % auf 16,02 US-Dollar/MMBtu zu. Im Gegensatz dazu sanken die Preise am US-Referenzmarkt Henry Hub um 9 %, da die inländischen Lagerbestände weiterhin hoch und das Wachstum der LNG-Exporte gebremst blieb.
Die Schließung der Straße von Hormus hat die weltweite LNG-Versorgung um mehr als 10 Milliarden Kubikfuß pro Tag unterbrochen, was etwa 20 % des globalen LNG-Handelsvolumens entspricht. Betroffen ist vor allem der Exportkomplex Ras Laffan in Katar. Laut Kpler durchquerten zwischen dem 1. März und dem 24. April keine beladenen LNG-Tanker die Straße von Hormus, wodurch ein Großteil der katarischen Exporte praktisch zum Erliegen kam und die globalen Spotmärkte angespannt wurden.
Der daraus resultierende Angebotsschock hat Käufer in Asien und Europa gezwungen, verstärkt um verfügbare Spotlieferungen zu konkurrieren. Qatar Energy erklärte am 4. März höhere Gewalt, wodurch asiatische Importeure – die üblicherweise über 80 % der katarischen LNG-Mengen abnehmen – nun dringend Ersatz für die vertraglich vereinbarten Lieferungen benötigen. In Europa hat die Unterbrechung die saisonalen Versorgungssorgen verschärft, da die Region mit nur 28 % Füllstand der Gasspeicher in die Sommersaison startet. Dies liegt laut Gas Infrastructure Europe deutlich unter dem Fünfjahresdurchschnitt von 41 %.
Diese Kombination aus reduziertem Angebot aus Katar und niedrigen europäischen Lagerbeständen hat den Aufwärtsdruck auf TTF aufrechterhalten, selbst nachdem die Preise von ihrem Mitte März erreichten Dreijahreshoch nachgegeben hatten. In Asien stützen weiterhin knappe Lagerkapazitäten und wetterbedingte Nachfrageschwankungen die hohen JKM-Preise, wobei die Käufer weiterhin der Volatilität des Spotmarktes ausgesetzt sind.
Die USA haben bisher kaum Auswirkungen des Preisdrucks auf den Inlandsmarkt gespürt. Zwar wird ein leichter Anstieg der US-amerikanischen LNG-Exporte erwartet, doch die Terminalauslastung bleibt hoch und die verfügbaren zusätzlichen Kapazitäten sind begrenzt. Laut EIA beliefen sich die US-amerikanischen LNG-Exporte im März auf durchschnittlich 17,9 Milliarden Kubikfuß pro Tag (Bcf/d) – der zweithöchste jemals verzeichnete Monatswert nach den 18,4 Bcf/d im Dezember 2025. Die Auslastung der Exportterminals erreichte im März 94 % der vom Energieministerium (DOE) genehmigten Kapazität, gegenüber 91 % im Februar. Damit ist kurzfristig kaum Spielraum für einen wesentlichen Anstieg der Exporte.
Das US-Energieministerium hat seit der Schließung zwei Erhöhungen der LNG-Exportgenehmigungen in Länder ohne Freihandelsabkommen genehmigt, darunter 0,5 Mrd. Kubikfuß pro Tag für Plaquemines LNG im März und 0,1 Mrd. Kubikfuß pro Tag für Elba Island LNG im April. Da fast alle US-amerikanischen LNG-Lieferungen in Nicht-Freihandelsabkommen-Märkte gehen, sind diese Genehmigungen zwar wirtschaftlich bedeutsam, reichen aber dennoch nicht aus, um die wegfallenden Katar-Liefermengen wesentlich auszugleichen.
Zusätzliche US-amerikanische LNG-Kapazitäten werden im Laufe dieses Jahres erwartet. Schätzungsweise 2,4 Milliarden Kubikfuß pro Tag an vom US-Energieministerium genehmigter Exportkapazität sollen zwischen April und Dezember durch die Golden Pass LNG-Anlagen 1 und 2 sowie die Anlagen 5 bis 7 der dritten Phase von Corpus Christi in Betrieb gehen. Dennoch wird erwartet, dass die zusätzlichen US-Lieferungen nur einen Bruchteil der aus Katar wegfallenden Mengen ersetzen können.
Aktuell führt dies zu einer zunehmenden Entkopplung der US-amerikanischen und internationalen Gasmärkte. Während Europa und Asien weiterhin die Preisauswirkungen der geringeren LNG-Verfügbarkeit und des verschärften Wettbewerbs um Lieferungen abfedern, bleibt der Henry Hub durch saisonale Nachfrageschwäche, hohe Lagerbestände und begrenztes Exportpotenzial belastet – was die wachsende Diskrepanz zwischen inländischer und globaler Gaspreisbildung verstärkt.



MIT DEM TEAM VERBINDEN

