
预测:到2035年,对液化天然气运输船的需求量约为550艘。
30 七月 2026
法国膜结构密封技术供应商持续看好液化天然气运输和基础设施投资的基本面。
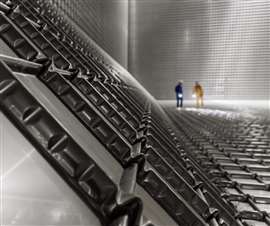 法国膜式围护技术供应商GTT表示,液化天然气运输和基础设施投资的基本面依然强劲。(图片:GTT)
GTT预计,尽管地缘政治动荡持续,但由于长期LNG需求不断增长、出口能力持续投资以及造船厂建造能力不断扩大,全球市场在2026年至2035年间将订购约550艘LNG运输船。
该预测包含在公司2026年上半年业绩报告中。这家法国膜式储罐技术供应商在报告中表示,液化天然气运输和基础设施投资的基本面依然强劲。GTT还预测,同期市场对25至40艘超大型乙烷运输船(VLEC/ULEC)、至多10座浮式储存再气化装置(FSRU)、至多10座浮式液化天然气(FLNG)设施以及约30座陆上液化天然气储罐的需求量将达到30个。
GTT公布了2026年上半年新增65个订单,其中包括56艘液化天然气运输船,使其核心订单总额达到306艘,价值约19亿欧元。与此同时,GTT也发布了长期展望报告。
液化天然气需求预期上调
根据 GTT 的数据,壳牌和伍德麦肯兹发布的长期液化天然气需求预测自 2025 年初以来均有所增加,在中心情景下,预计到 2035 年,需求将以大约 5% 的复合年增长率增长。
该公司预计未来液化天然气需求增长的约 80% 将来自亚洲,而中东和北非不断增长的能源需求以及欧洲对能源安全的持续关注也有望支撑液化天然气进口。
GTT认为,近期中东地区的动荡并未从根本上改变这些长期基本面。尽管区域液化天然气基础设施受损导致供应暂时减少、现货价格上涨,但该公司表示,长期合同液化天然气价格保持相对稳定,项目开发也在继续进行。
新的液化项目持续推进。
该报告重点介绍了液化天然气出口项目最终投资决策(FID)的持续增长势头。
继 2025 年批准 8400 万吨/年 (Mtpa) 液化产能之后,另有 3700 万吨/年 (Mtpa) 的产能已于 2026 年达到最终投资决定 (FID),其中包括美国约 2100 万吨/年 (Mtpa) 的产能,例如 Venture Global 的 CP2 二期、Commonwealth LNG 和 Delfin FLNG 1 项目。GTT 还确定了许多可能在 2026 年和 2027 年达到最终投资决定 (FID) 的项目,包括 Texas LNG、LNG Canada 二期和 Delfin FLNG 的额外产能。
对于旋转设备行业而言,液化天然气项目的持续批准意味着对制冷压缩机、蒸发气体压缩机、燃气轮机、电动机以及液化和出口设施中使用的相关辅助设备的持续需求。
造船厂产能持续扩张
为了满足预期的船舶需求,GTT 预计韩国和中国的造船厂将继续提高 LNG 运输船的建造能力。
该公司估计,LNG运输船的年建造船位数量已从2020年的约55个增加到2026年的约90个,到2028年可能超过100个。中国持续新增船坞,而韩国船厂则继续专注于LNG运输船的生产。GTT还表示,正在与其他有意建立LNG运输船建造或维护能力的国家合作。
技术发展
除了市场增长之外,GTT 还重点介绍了几个可能影响未来船舶设计的技术里程碑。
该公司已获得首批四份订单,将采用与BW LNG和HD Korea Shipbuilding & Offshore Engineering共同开发的新型三罐式LNG运输船配置。该船容积为17.7万立方米,在保持传统17.4万立方米LNG运输船外部尺寸不变的情况下,通过更高效的货物与隔热层比例降低蒸发率,并简化维护工作。预计将于2028年底开始交付。
GTT 还指出,其在美国的第一个 FLNG 项目 Delfin FLNG 1 正在按计划推进,预计将于 2030 年交付,而第二个 Delfin 装置已进入有限开工阶段。
2026 年上半年,GTT 公布营收为 3.87 亿欧元,EBITDA 为 2.64 亿欧元,并创下了近年来最强劲的订单增长期之一。
该公司重申了其全年业绩预期,并表示其订单储备为2029年之前的强劲增长提供了有力保障。

与团队联系