
22 十月 2026
电网限制和数据中心电力需求的飙升正促使开发商转向专用管道和用户侧天然气发电。
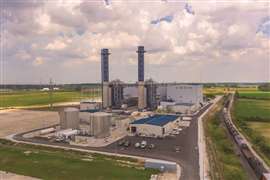 威廉姆斯公司正在俄亥俄州新奥尔巴尼开发天然气发电设施,以满足数据中心日益增长的电力需求。其苏格拉底北区和南区项目规划总装机容量为400兆瓦。(图片:威廉姆斯公司)
人工智能或许存在于数字世界,但对于天然气行业而言,支撑人工智能所需的基础设施正变得越来越依赖实体业务。
随着数据中心规模和数量的不断扩大,开发商面临着一个基本问题:他们需要大量的可靠电力,而在许多地区,电网无法及时提供足够的电力。
这将为天然气管道、现场发电以及将燃料直接输送到大型计算机园区所需的压缩和测量基础设施开辟一个不断增长的市场。
“人工智能虽然是数字化的,但它实际上是建立在实体基础设施之上的,”Greylock Energy中游业务部门的管道完整性和合规经理Kyle Flanagan表示。Greylock Energy是一家石油和天然气勘探、生产和中游公司,由ArcLight Capital Partners投资。Greylock总部位于西弗吉尼亚州查尔斯顿,在西弗吉尼亚州、宾夕法尼亚州和犹他州设有办事处,业务遍及阿巴拉契亚山脉和落基山脉地区。
弗拉纳根在 GPA 中游大会上发言时表示,Greylock 发现越来越多的开发商对专用天然气基础设施感兴趣,并将其作为传统电网连接的替代方案或补充方案。
他表示,目前的进展速度非常显著,潜在的数据中心项目现在几乎每周都会给公司带来咨询。
弗拉纳根表示,对于中游行业而言,这种增长代表着天然气需求不断增长与客户将可靠性和上市速度放在首位这一优先事项的不寻常的融合。
巨大的新负荷
数据中心已经占美国电力消耗的很大一部分,而且预计未来还会大幅增长。
据劳伦斯伯克利国家实验室估计,2023年美国数据中心消耗了约176太瓦时的电力,相当于美国总电力消耗量的约4.4%。
实验室 2026 年的最新预测显示,到 2030 年,数据中心可能占美国电力消耗的 11.8% 左右。根据对服务器部署、效率、冷却和其他因素的假设,预计范围为 9.5% 至 15.3%。
人工智能的兴起是主要原因之一。
与许多工业设施不同,数据中心几乎是不间断运行的。服务器全天候处理查询、训练人工智能模型、存储信息并提供实时结果。
计算机设备本身是最大的电力消耗来源,但冷却系统也会消耗设施中相当一部分电力。此外,网络、存储、照明和其他辅助系统也需要消耗电力。
随着计算需求的增加,提高容量最直接的方法之一就是安装更多的服务器。
弗拉纳根说:“机房越大,服务器就越多。显然,耗电量也就越大。”
推动这一扩张的公司包括一些全球最大的科技企业,例如亚马逊、谷歌、Meta 和微软。
然而,对于天然气公司来说,重要的问题正逐渐从谁来建设数据中心,转变为这些设施如何获得足够的电力来运行。
当电网无法足够快速地运转时
弗拉纳根指出,电网限制是数据中心开发商考虑直接使用天然气解决方案的主要原因之一。
当发电和输电能力充足时,并入电网仍然具有吸引力。但大负荷的增长速度远超输电系统和新建发电设施在某些市场的发展速度。
弗拉纳根说:“目前的电网扩张速度不够快。”
这会给开发商带来一个重大问题,他们可能在数据中心园区投资了数十亿美元,但却无法承受等待数年才能获得足够的电网容量。
位于数据中心或附近的天然气发电提供了另一种途径。
表后发电可以为设施提供专用电力,而无需完全依赖公共电网。对于开发商而言,这可以让他们更好地控制发电容量和项目进度。
它还满足了数据中心的另一个基本要求:可靠性。
人工智能和云计算设施需要持续运行,电力供应中断可能会造成严重后果。天然气发电可提供可调度电力,不受天气条件限制,并且可以根据设施的负荷进行专门设计。
“他们想要全天候运行,”弗拉纳根说。
他还表示,开发商还可以控制自己的发电量,而不是完全依赖电网状况。
管道成为选址的一部分
这种转变使得天然气基础设施成为数据中心选址中越来越重要的组成部分。
靠近天然气供应地和管道输送能力会使一个地区更具吸引力,尤其是在拥有广泛输送网络的生产地区。
弗拉纳根以俄亥俄州和德克萨斯州为例。
阿巴拉契亚盆地拥有丰富的天然气资源,靠近俄亥俄州和弗吉尼亚州快速发展的数据中心市场;而德克萨斯州则将主要的天然气生产与快速扩张的技术行业结合在一起。
但是,附近有输油管道并不一定意味着数据中心开始运营时就会有足够的输油管道可用。
弗拉纳根表示,Greylock 曾遇到过一些开发商,他们最初确定了一个管道连接,但随着项目推进,却发现该系统已被完全占用。
这可能会迫使开发商考虑第二或第三种连接方案,从而增加管道里程、成本和项目复杂性。
大型数据中心漫长的开发周期使得这项工作尤其具有挑战性。
例如,开发商最初可能在拟建校区 15 英里处找到一条天然气管道,但几年后却发现可用容量已消失,下一个可行的连接点在 20 英里之外。
一些开发商还寻求两条管道连接,以提高燃料供应的可靠性。
弗拉纳根说:“这些开发周期越长,他们就越有可能转向方案 B、C 或 D。”
中游企业转移到计量表后
大型中游企业已经开始进军该市场。
威廉姆斯在俄亥俄州新奥尔巴尼开发的苏格拉底学校就是一个特别明显的例子。
该公司的 Socrates North 和 Socrates South 项目被设计为两个独立的 200 兆瓦天然气发电设施,以支持哥伦布地区的数据中心发展。
威廉姆斯公司在8月份表示,苏格拉底项目一期200兆瓦的机组在商业化运营不到18个月后就投入了运营。该公司正在开发更广泛的天然气发电项目组合,旨在满足快速发展的数据中心行业的需求。
但弗拉纳根表示,这一机遇不仅限于该国最大的管道运营商。
规模较小的中游企业有可能开发更短的专用支线,将州际或州内管道与各个数据中心园区连接起来。
这些项目可能只涉及几英里的管道,而不是大型州际管道系统,因此对区域运营商来说可能很有吸引力。
Greylock公司传统上专注于天然气生产相关的集输和中游基础设施。Flanagan表示,随着数据中心和其他大型能源用户越来越多地寻求专用天然气供应,其直接面向终端用户的管道业务也随之扩展。
典型的调查始于对管道路线和成本进行高层次的案头研究。
许多潜在项目都止步于此。
那些获得批准的项目可能会进行详细的可行性研究,考察管道走向、钢材成本、可用产能和商业安排。只有在这些问题得到解决后,项目才能开始推进许可审批、合同签订和长周期设备采购等工作。
这一发展趋势既体现了市场的机遇,也反映了市场的不确定性。
由于与耗资数十亿美元的大型数据中心园区相比,管道投资仍然相对较小,因此开发商可能愿意在决定项目是否可行之前,花费大量资金研究天然气基础设施。
新客户,不同的语言
为科技公司提供服务也给传统天然气运营商带来了挑战。
其一就是沟通。
管道公司通常以千立方英尺(Mcf)、百万立方英尺/天(MMcf/d)或百万英热单位(MMBtu)来讨论输送能力。数据中心开发商和电力公司则以兆瓦(MW)和吉瓦(Gw)来考虑输送能力。
这会导致人们对所需产量、运行条件和进度安排产生误解。
弗拉纳根说:“人们有时对天然气、相关系统和设备缺乏了解。”
这些差异可能导致在产能、技术要求和施工时间表方面出现预期不一致的情况。
物理环境可能会造成更多复杂情况。
许多数据中心正在俄亥俄州哥伦布市和达拉斯等大都市郊区建设。为这些数据中心提供服务的新管道可能会遇到人口密集的开发区、高风险区域和现有的电力基础设施。
高压输电线路也可能造成交流干扰问题,需要对附近的管道进行缓解。
因此,规划一条相对较短的支线可能比其里程数所显示的要复杂得多。
基础设施必须跟上步伐
天然气行业面临的挑战是如何确保自身的基础设施不会成为下一个瓶颈。
弗拉纳根表示,大型新建跨州管道的开发难度越来越大,因此更加注重现有系统的扩建和将供应直接与新负荷连接的较短项目。
管道公司必须预测需求的发展方向,而不是等到输送能力耗尽才采取行动。
他说:“我们必须继续扩建基础设施。我们必须积极主动,避免出现瓶颈。”
此外,还存在社区和监管方面的挑战。
数据中心的电力消耗、用水需求以及对周边社区的影响正受到越来越多的关注。弗拉纳根表示,在某些地区,拟建项目正遭遇类似于此前针对其他大型能源和工业项目的“邻避效应”。
与这些设施相关的管道基础设施也可能面临类似的问题。
随着开发商进入此前在数据中心或大型天然气基础设施项目方面经验不足的地区,与社区的早期沟通变得越来越重要。
气体在人工智能中扮演着越来越重要的角色
天然气并不是解决数据中心电力难题的唯一方案。
科技公司正在积极探索可再生能源、核能发电、储能和其他替代能源。一些公司已支持小型模块化核反应堆的开发,或参与与现有核电站相关的项目。
但天然气目前具备开发商难以忽视的优势:现有的国内供应、大规模可调度发电技术和广泛的管道网络。
据皮尤研究中心援引国际能源署的估计,到2024年,天然气将满足美国数据中心40%以上的电力需求。国际能源署还预计,到本十年末,天然气发电仍将大幅满足数据中心新增电力需求。
因此,天然气行业的机遇不仅限于销售更多的天然气分子。
新建数据中心可能需要集输和传输能力、专用支线、压力调节、测量、压缩以及长期运行和维护——这些基础设施可能会持续使用数十年。
对于一个习惯于服务于发电厂、工业设施和本地配电系统的行业来说,人工智能代表着一个潜在的、重要的全新客户群体。
弗拉纳根表示:“天然气不会取代电网,也不是唯一的解决方案。但它确实正在迅速成为人工智能最关键的推动因素之一。”
与团队联系