
霍尔木兹海峡关闭导致欧洲和亚洲液化天然气价格上涨
28 四月 2026
市场动荡导致全球价格出现剧烈分化
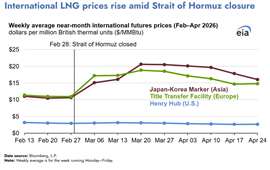
霍尔木兹海峡液化天然气运输中断导致全球天然气价格出现显著分化,推高了欧洲和亚洲的基准天然气价格,而由于近期出口灵活性有限且国内供应充足,美国天然气价格受到的影响相对较小。美国能源信息署(EIA)的数据显示,自2月28日海峡关闭以来,价格分化已显著扩大,凸显了液化天然气贸易受限的区域性影响以及美国出口反应能力的局限性。
截至4月24日当周,交付至欧洲液化天然气转移设施(ETF)的液化天然气期货价格上涨至每百万英热单位(MMBtu)14.80美元,较停市前水平上涨35%。同期,日本-韩国市场近月液化天然气期货价格上涨51%,至每百万英热单位16.02美元。相比之下,由于美国国内库存依然强劲且液化天然气出口增长受限,美国基准亨利枢纽液化天然气价格下跌9%。
霍尔木兹海峡的关闭已导致全球液化天然气供应中断超过100亿立方英尺/日,约占全球液化天然气贸易量的20%,这主要与卡塔尔拉斯拉凡出口中心相关。据Kpler公司称,3月1日至4月24日期间,没有满载液化天然气的油轮通过该海峡,这实际上阻碍了卡塔尔大部分液化天然气出口,并加剧了全球现货市场的紧张。
由此造成的供应冲击迫使亚洲和欧洲的买家更加激烈地争夺现货货物。卡塔尔能源公司于3月4日宣布遭遇不可抗力,导致通常占卡塔尔液化天然气供应量80%以上的亚洲进口商不得不紧急寻找替代已签订合同的货物。在欧洲,此次供应中断加剧了季节性供应担忧,因为该地区正值夏季补气季,而天然气库存仅为28%,远低于过去五年41%的平均水平(据欧洲天然气基础设施协会的数据)。
卡塔尔供应减少和欧洲库存低迷的双重因素,即使在价格从3月中旬触及的三年高位回落之后,仍然对TTF价格构成上行压力。在亚洲,仓储能力趋紧和受天气影响的需求波动继续支撑着JKM价格的高位,买家仍需承受现货市场波动的风险。
美国国内市场受价格压力影响甚微。尽管预计美国液化天然气出口将小幅增长,但终端利用率仍然很高,新增产能有限。据美国能源信息署(EIA)估计,3月份美国液化天然气出口量平均约为179亿立方英尺/日,是历史第二高的月度总量,仅次于2025年12月的184亿立方英尺/日。3月份出口终端利用率达到美国能源部批准产能的94%,高于2月份的91%,这意味着短期内出口量几乎没有大幅增长的空间。
自关闭以来,美国能源部已批准两次增加对非自由贸易协定国家的液化天然气出口授权,包括3月份普拉克明斯液化天然气项目每日0.5亿立方英尺的出口量和4月份厄尔巴岛液化天然气项目每日0.1亿立方英尺的出口量。几乎所有美国液化天然气货物都销往非自由贸易协定市场,因此这些批准具有重要的商业意义,但仍不足以实质性地弥补卡塔尔出口量的损失。
预计今年晚些时候美国将新增液化天然气产能,能源部批准的约 24 亿立方英尺/日的出口产能预计将在 4 月至 12 月期间通过 Golden Pass LNG 1 号和 2 号生产线以及 Corpus Christi Stage 3 的 5 号至 7 号生产线投入运营。即便如此,美国新增的供应量预计也只能弥补卡塔尔损失的一小部分。
目前来看,其结果是美国天然气市场与国际天然气市场之间的脱节日益加剧。欧洲和亚洲仍在承受液化天然气供应减少和货物竞争加剧带来的价格冲击,而亨利枢纽天然气价格则因季节性需求疲软、库存充足以及出口增长空间有限而保持稳定,这进一步加剧了国内天然气价格与全球天然气价格之间的差距。

与团队联系