
28 十月 2026
韩国造船企业预计,美国液化天然气出口、老旧船舶以及海上天然气开发将支撑其长期增长,同时还将扩大其在浮式液化天然气项目和燃气发电项目方面的投资。
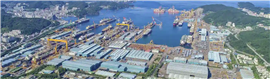 韩华海洋在韩国的造船厂。该公司预计,尽管短期内市场面临压力,但未来十年美国液化天然气出口的增长以及对更新、更高效船舶的需求将支撑液化天然气运输船的订单。(韩华海洋)
韩华海洋预计,未来十年美国液化天然气出口的增长和老旧船舶的更换将支撑对新型液化天然气运输船的需求,尽管可用船舶供应过剩和现货租船费率疲软正在造成短期挑战。
在2026年第三季度收益电话会议上,这家韩国造船企业表示,美国主要的出口发展项目,包括亚瑟港液化天然气项目和格兰德河液化天然气项目,正在支撑对液化天然气运输能力的需求,尤其是在通往亚洲的长途航线上。
该公司还确定了浮式液化天然气 (FLNG) 设施、浮式生产储卸油船 (FPSO) 和燃气发电是其能源与工厂业务的潜在增长领域。
韩华海洋公布第三季度综合营收约为25.7亿美元,营业利润为3.66亿美元。
营收较第二季度下降37%,主要原因是上一季度交付的大型海上项目收入确认时间较晚以及运营天数减少。营收较2025年第三季度增长13%。
预计2030年后液化天然气运输船的需求将增强
韩华海洋表示,美国液化天然气出口能力的扩张增加了对远距离运输的需求,尤其是在北美和亚洲之间。
该公司预计,即将或开始商业运营的液化天然气项目将需要更多船舶,交付日期大约从 2030 年开始。
在财报电话会议上,管理层表示,预计从 2030 年开始交付的液化天然气运输船将有相当大的中长期需求。
预计替换需求也将支撑新船订单。
韩华海洋估计,到 2038 年,现有液化天然气运输船队中约有 31% 的船龄将至少达到 25 年。老旧的蒸汽轮机动力和双燃料柴电 (DFDE) 船舶的经济竞争力正在下降,而日益严格的环保要求正在鼓励对更新、更高效的船舶进行投资。
然而,该造船企业也承认,近期市场状况依然充满挑战。
前几年大量订购后,约有 281 艘 LNG 运输船(约占现有船队的 33%)计划交付。
管理层还估计,目前约有 42 艘液化天然气运输船没有租船,这是一个历史高位。
卡塔尔液化天然气生产设施的中断加剧了压力,导致出口量减少,并使更多船舶进入现货市场。
韩华海洋表示,目前现货租船价格根据地区不同,每天大约在 2 万美元到 4 万美元之间,远低于船东通常寻求的每天 7 万美元左右的价格水平。
该公司强调,长期合同租船费率比即期费率更具韧性,但表示目前尚无超过 10 年合同的可靠数据。
尽管短期内供应不平衡,但韩华海洋预计,随着液化天然气贸易的增长和船队更新换代需求的增加,从长远来看,这将支撑新船订单。
2026 年前九个月,该公司获得了 8 艘液化天然气运输船、18 艘超大型原油运输船、6 艘超大型气体运输船和 6 艘集装箱船的订单。
在新兴市场中涌现出FLNG机遇
韩华海洋也预计,随着大型能源公司开发海上天然气资源,对浮式液化天然气生产设施的需求将会扩大。
在财报电话会议上,该公司能源与工厂业务部门指出,北美、卡塔尔和非洲的液化天然气开发项目是出口基础设施投资的驱动因素。
该公司指出,埃尼集团计划到 2030 年将其液化天然气业务组合扩大到每年约 2000 万吨(MTPA),其中包括使用 FLNG 技术的潜在开发项目。
韩华海洋表示,正在考虑将FLNG用于埃尼集团在委内瑞拉的近海天然气资产,包括卡东四号区块的佩尔拉气田,目前正在评估该气田未来的天然气出口情况。
该公司还指出,莫桑比克的发展以及人们对液化天然气供应来源多元化的日益增长的兴趣,可能是推动更多浮式液化项目的潜在因素。
这些发展可能会为为FLNG船舶提供气体处理、压缩、发电和低温系统的设备制造商创造机会。
韩华海洋表示,公司计划利用其在海上生产设施建设方面的经验,评估FLNG和其他能源基础设施市场的机遇。
FPSO项目支持海上前景
该公司预计,对深水油气开发的持续投资将支撑对浮式生产储卸油装置(FPSO)的需求,尤其是在巴西和西非地区。
韩华海洋重点介绍了纳米比亚奥兰治盆地的活动,道达尔能源正在推进金星和莫帕内项目的开发。
该公司表示,其发展前景目标是从 2030 年起,日均石油当量总产量达到约 35 万桶。
巴西石油公司对海上生产设施的持续投资是另一个潜在需求来源。
在财报电话会议上,韩华海洋证实该公司正在参与维纳斯FPSO项目的竞标过程,但拒绝提供更多细节。
管理层表示,如果公司获得该项目,收入可能会在 2027 年至 2030 年间确认。
韩华海洋能源与工厂业务第三季度营收约为3.97亿美元,环比下降74%,原因是第二季度确认了与FPSO交付相关的收入。
然而,在已完成项目相关的额外变更订单以及钻井、运营和维护子公司的贡献的支持下,营业利润增加至约 6900 万美元。
公司预计随着正在进行的项目工作的推进,第四季度收入将逐步增长。
燃气发电提供了另一种机遇。
韩华海洋还指出,人工智能数据中心不断增长的电力需求可能是推动燃气发电投资的潜在因素。
该公司表示,美国主要数据中心运营商正越来越多地考虑建设专用发电设施,包括位于计算站点或附近的燃气发电厂,以确保可靠的电力供应。
电池储能系统也被纳入这些项目的考虑范围。
韩华海洋表示,公司计划利用其在海上能源设施和发电厂开发方面的经验,寻求市场机遇。
该公司的评论反映了天然气基础设施、工业发电和数据中心发展更广泛的融合。
韩华海洋也在评估浮式数据中心方案。在财报电话会议上,管理层表示,公司正在继续开发一项已获得原则性批准的浮式数据中心设计方案。
该公司表示,正在与客户探讨潜在的合作机会,但尚未确定签订首份合同的时间表。
造船厂坚持选择性订单策略
韩华海洋表示,其商用造船业务的积压订单大约够维持三年。
该公司已获得约 80 亿美元年度商用船舶订单目标的 80% 左右,并表示目前有足够的洽谈机会,可以避免为了维持产量而接受价格较低的订单。
管理层强调,盈利能力、项目经济效益和可用施工能力仍将是其合同决策的核心。
该公司的商用船舶业务第三季度创造了约 20.5 亿美元的收入和 3.56 亿美元的营业利润。
尽管越来越多的生产份额转向原油运输船和集装箱船,但韩华海洋表示,2024 年以后签订的船舶合同价格通常高于之前的订单,这支撑了其对持续盈利的预期。
展望未来,该公司预计液化天然气出口扩大、海上开发以及对专用发电的需求将为其多个业务创造机遇。
与团队联系