


Traduzido automaticamente por IA, leia o original
Pesquisa do Fed de Dallas mostra produção de gás mais forte e condições de serviço mais rigorosas.

30 setembro 2026
A pesquisa abrange empresas de energia que operam no Texas, norte da Louisiana e sul do Novo México.
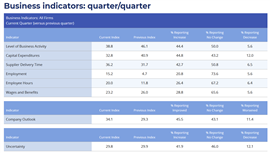
A produção de gás natural acelerou durante o terceiro trimestre, à medida que a atividade de petróleo e gás continuou a se expandir no Décimo Primeiro Distrito do Banco da Reserva Federal de Dallas, embora o aumento dos custos, os prazos de entrega mais longos dos fornecedores e as perspectivas bastante diferentes entre produtores e empresas de serviços tenham continuado a moldar o mercado.
O amplo índice de atividade empresarial da Pesquisa de Energia do Fed de Dallas manteve-se firmemente positivo em 38,8 no terceiro trimestre, abaixo dos 46,1 registrados no segundo trimestre. A queda indica que a atividade continuou a se expandir, embora em ritmo um pouco mais lento.
O levantamento abrange empresas de energia que operam no Texas, norte da Louisiana e sul do Novo México, incluindo empresas de exploração e produção e empresas de serviços petrolíferos.
Aumento na produção de gás natural
Entre as empresas de exploração e produção, o índice de produção de gás natural subiu para 14,8, ante 3,7 no segundo trimestre. O índice de produção de petróleo também aumentou, passando de 15,0 para 20,7.
O aumento nos preços do gás ocorre em um momento em que produtores e empresas de infraestrutura de gás se preparam para o crescimento contínuo das exportações de GNL, da demanda por geração de energia e de outros mercados com alta demanda por gás.
Os participantes da pesquisa esperam que os preços do gás natural no Henry Hub atinjam uma média de US$ 3,29/MMBtu no final de 2026. A longo prazo, os executivos preveem que os preços alcancem uma média de US$ 3,82/MMBtu daqui a dois anos e de US$ 4,28/MMBtu daqui a cinco anos. Os preços à vista do Henry Hub ficaram em média em US$ 2,97/MMBtu durante o período da pesquisa.
A utilização de equipamentos de serviço aumenta.
As condições também se fortaleceram para as empresas de serviços petrolíferos, um setor que pode indicar a demanda por equipamentos, manutenção e suporte em campo.
O índice de utilização de equipamentos subiu para 41,9, ante 31,9 no segundo trimestre. As margens operacionais permaneceram positivas, embora o índice tenha recuado de 52,2 para 37,2, indicando que as margens continuaram a expandir, porém em ritmo mais lento. O índice de preços recebidos permaneceu positivo em 16,3, abaixo dos 24,5 do trimestre anterior.
Ao mesmo tempo, as pressões de custos permaneceram elevadas.
O índice de custo de insumos para empresas de serviços registrou 60,4, uma leve queda em relação aos 64,4 do trimestre anterior. As empresas de exploração e produção (E&P) também relataram aumentos contínuos nos custos de descoberta e desenvolvimento e nas despesas operacionais de arrendamento. Todos os índices de custo da pesquisa permaneceram acima de suas médias históricas. Fed de Dallas
Os prazos de entrega dos fornecedores aumentaram ainda mais durante o trimestre. O índice geral de prazos de entrega subiu de 31,7 para 36,2, enquanto o índice para empresas de exploração e produção permaneceu particularmente alto, em 43,9. O índice para empresas de serviços subiu de 11,1 para 21,4.
Essas descobertas podem ser significativas para operadores de compressão, empresas de embalagem e fornecedores de equipamentos que já lidam com longos prazos de entrega para motores, compressores, equipamentos elétricos e outros componentes principais.
As prioridades de gastos variam de acordo com o tamanho da empresa.
A pesquisa também revelou uma grande diferença na forma como os grandes e os pequenos produtores esperam usar o dinheiro adicional gerado durante 2026.
Entre as grandes empresas de exploração e produção, 50% afirmaram que a principal destinação do fluxo de caixa adicional seria para o pagamento de acionistas ou proprietários. Os investimentos de capital ficaram em segundo lugar, com 21%.
Os produtores de menor porte estavam mais inclinados a reinvestir. Os investimentos em bens de capital foram a principal escolha entre as pequenas empresas de exploração e produção, com 31%, seguidos pela redução da dívida, com 23%.
Essa distinção pode ser importante para fornecedores de equipamentos, pois os produtores menores podem estar mais propensos a direcionar o fluxo de caixa incremental para perfuração, equipamentos de produção e infraestrutura, enquanto as grandes operadoras continuam a enfatizar a disciplina de capital.
As perspectivas do produtor e do prestador de serviços divergem.
Apesar do crescimento contínuo, o sentimento variou significativamente em todo o setor.
O índice de perspectivas para o setor de exploração e produção atingiu 50,0, enquanto o índice de perspectivas para empresas de serviços foi de apenas 4,6. A incerteza dos produtores também foi substancialmente maior, com o índice de incerteza para o setor de exploração e produção em 40,2, em comparação com 9,5 para empresas de serviços.
Os comentários dos entrevistados apontaram a instabilidade geopolítica, o aumento dos custos, a disponibilidade de crédito e a incerteza em torno dos preços das commodities como as principais preocupações.
Um participante do setor de E&P afirmou que os custos de materiais e mão de obra continuaram a subir, enquanto o financiamento por dívida se tornou mais caro. Outro disse que o aperto no crédito bancário estava dificultando a competitividade dos pequenos produtores independentes.
As empresas de serviços também mencionaram a pressão de custos mais altos e mudanças nos padrões de demanda. Um dos entrevistados afirmou que a construção de data centers estava fazendo com que algumas empresas desviassem recursos do setor de energia, enquanto outro relatou dificuldades contínuas em atrair e reter funcionários, apesar dos salários iniciais relativamente altos.
O mercado de trabalho se fortalece.
As condições de emprego melhoraram durante o trimestre. O índice geral de emprego subiu de 4,7 para 15,2, enquanto o índice de horas trabalhadas aumentou de 11,8 para 20,0. O índice de salários e benefícios manteve-se positivo em 23,2.
Em conjunto, a pesquisa aponta para um mercado de energia que permanece ativo, com maior produção de gás e maior utilização de equipamentos, mas também com pressão contínua de custos, restrições de mão de obra e prazos de entrega de equipamentos mais longos.
Para a indústria de compressão de gás, essa combinação sugere uma oportunidade de demanda contínua, ao mesmo tempo que apresenta um ambiente cada vez mais desafiador para o fornecimento de equipamentos e pessoal qualificado.
ENTRE EM CONTACTO COM A EQUIPE

