


Traducido automáticamente por IA, leer el original
Una encuesta de la Reserva Federal de Dallas muestra una mayor producción de gas y condiciones de servicio más estrictas.

30 septiembre 2026
La encuesta abarca a las compañías energéticas que operan en Texas, el norte de Luisiana y el sur de Nuevo México.
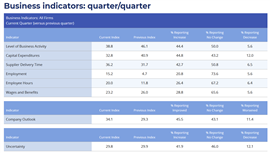
La producción de gas natural se aceleró durante el tercer trimestre, a medida que la actividad petrolera y gasística continuaba expandiéndose en el Undécimo Distrito del Banco de la Reserva Federal de Dallas, aunque el aumento de los costes, los plazos de entrega más largos de los proveedores y las perspectivas muy diferentes entre productores y empresas de servicios siguieron influyendo en el mercado.
El índice general de actividad empresarial de la Encuesta de Energía de la Reserva Federal de Dallas se mantuvo sólidamente positivo en 38,8 durante el tercer trimestre, por debajo de los 46,1 del segundo trimestre. Este descenso indica que la actividad continuó expandiéndose, aunque a un ritmo algo más lento.
La encuesta abarca a las empresas energéticas que operan en Texas, el norte de Luisiana y el sur de Nuevo México, incluidas las empresas de exploración y producción y las empresas de servicios petroleros.
Aumento de la producción de gas natural
Entre las empresas de exploración y producción, el índice de producción de gas natural subió a 14,8 desde 3,7 en el segundo trimestre. El índice de producción de petróleo también aumentó, pasando de 15,0 a 20,7.
El aumento en los niveles de gas se produce mientras los productores y las empresas de transporte y distribución se preparan para un crecimiento continuo en las exportaciones de GNL, la demanda de generación de energía y otros mercados con alto consumo de gas.
Los encuestados prevén que el precio promedio del gas natural en Henry Hub sea de 3,29 $/MMBtu a finales de 2026. A largo plazo, los ejecutivos esperan que los precios alcancen un promedio de 3,82 $/MMBtu dentro de dos años y de 4,28 $/MMBtu dentro de cinco años. El precio al contado promedio en Henry Hub fue de 2,97 $/MMBtu durante el período de la encuesta.
Aumenta la utilización de los equipos de servicio.
Las condiciones también mejoraron para las empresas de servicios petroleros, un sector que puede proporcionar un indicador de la demanda de equipos, mantenimiento y asistencia en campo.
El índice de utilización de equipos aumentó de 31,9 en el segundo trimestre a 41,9. Los márgenes operativos se mantuvieron positivos, aunque el índice descendió de 52,2 a 37,2, lo que indica que los márgenes continuaron expandiéndose, pero a un ritmo más lento. El índice de precios recibidos se mantuvo positivo en 16,3, por debajo de 24,5.
Al mismo tiempo, las presiones sobre los costes se mantuvieron elevadas.
El índice de costos de insumos para las empresas de servicios se situó en 60,4, una ligera disminución con respecto a los 64,4 del trimestre anterior. Las empresas de exploración y producción también informaron de aumentos continuos en los costos de exploración y desarrollo y en los gastos operativos de arrendamiento. Todos los índices de costos de la encuesta se mantuvieron por encima de sus promedios históricos. Reserva Federal de Dallas
Los plazos de entrega de los proveedores se alargaron aún más durante el trimestre. El índice general de plazos de entrega aumentó de 31,7 a 36,2, mientras que el de las empresas de exploración y producción se mantuvo especialmente alto, en 43,9. El índice de las empresas de servicios subió de 11,1 a 21,4.
Estos hallazgos podrían ser significativos para los operadores de compresión, los empaquetadores y los proveedores de equipos que ya lidian con largos plazos de entrega para motores, compresores, equipos eléctricos y otros componentes importantes.
Las prioridades de gasto difieren según el tamaño de la empresa.
La encuesta también reveló una marcada diferencia en la forma en que los grandes y pequeños productores esperan utilizar el efectivo adicional generado durante 2026.
Entre las grandes empresas de exploración y producción, el 50% afirmó que su principal uso del flujo de caja adicional sería la distribución de dividendos a los accionistas o propietarios. Los gastos de capital ocuparon el segundo lugar con un 21%.
Los productores más pequeños se mostraron más inclinados a reinvertir. Las inversiones de capital fueron la opción preferida entre las pequeñas empresas de exploración y producción (E&P), con un 31%, seguidas de la reducción de deuda, con un 23%.
Esta distinción podría ser importante para los proveedores de equipos, ya que es más probable que los productores más pequeños destinen el flujo de caja adicional a la perforación, los equipos de producción y la infraestructura, mientras que los operadores más grandes siguen haciendo hincapié en la disciplina financiera.
Las perspectivas de los productores y de los proveedores de servicios difieren.
A pesar del crecimiento continuo, el sentimiento varió significativamente en todo el sector.
El índice de perspectivas de exploración y producción (E&P) alcanzó los 50,0 puntos, mientras que el índice de perspectivas de las empresas de servicios fue de tan solo 4,6. La incertidumbre de los productores también fue sustancialmente mayor, con un índice de incertidumbre de E&P de 40,2 en comparación con 9,5 para las empresas de servicios.
Los comentarios de los encuestados señalaron la inestabilidad geopolítica, el aumento de los costos, la disponibilidad de crédito y la incertidumbre en torno a los precios de las materias primas como las principales preocupaciones.
Un encuestado del sector de exploración y producción afirmó que los costos de materiales y mano de obra seguían aumentando, mientras que la financiación mediante deuda se encarecía. Otro señaló que las restricciones en los préstamos bancarios dificultaban la competencia para los pequeños productores independientes.
Las empresas de servicios también mencionaron la presión derivada del aumento de los costos y los cambios en los patrones de demanda. Un encuestado afirmó que la construcción de centros de datos estaba provocando que algunas empresas desviaran recursos del sector energético, mientras que otro informó de la continua dificultad para atraer y retener trabajadores a pesar de los salarios iniciales relativamente altos.
El mercado laboral se fortalece
Las condiciones laborales mejoraron durante el trimestre. El índice general de empleo subió de 4,7 a 15,2, mientras que el índice de horas trabajadas aumentó de 11,8 a 20,0. El índice de salarios y prestaciones se mantuvo positivo en 23,2.
En conjunto, la encuesta apunta a un mercado energético que se mantiene activo, con una mayor producción de gas y una mayor utilización de los equipos, pero también con la presión continua de los costes, las limitaciones laborales y los plazos de entrega más largos de los equipos.
Para la industria de la compresión de gas, esta combinación sugiere una oportunidad de demanda continua junto con un entorno cada vez más difícil para el suministro de equipos y personal cualificado.
CONECTA CON EL EQUIPO

