
Traducido automáticamente por IA, leer el original
El crecimiento de la IA abre un nuevo mercado para la infraestructura de gas natural.
22 octubre 2026
Las limitaciones de la red eléctrica y las crecientes necesidades energéticas de los centros de datos están impulsando a los desarrolladores hacia gasoductos dedicados y la generación de gas natural detrás del contador.
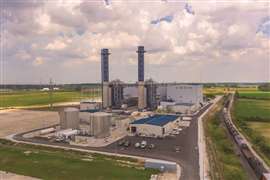 Williams está desarrollando centrales eléctricas de gas natural en New Albany, Ohio, para satisfacer la creciente demanda de electricidad de los centros de datos. Sus proyectos Socrates North y South tienen una capacidad combinada prevista de 400 MW. (Imagen: Williams)
Si bien la inteligencia artificial existe en el mundo digital, la infraestructura necesaria para respaldarla se está convirtiendo cada vez más en un negocio físico para la industria del gas natural.
A medida que los centros de datos se expanden tanto en tamaño como en número, los desarrolladores se enfrentan a un problema fundamental: necesitan enormes cantidades de electricidad fiable, y en muchas regiones la red eléctrica no puede suministrarla con la suficiente rapidez.
Esto está abriendo un mercado en crecimiento para los gasoductos, la generación in situ y la infraestructura de compresión y medición necesaria para suministrar combustible directamente a los grandes centros de datos.
“La IA puede ser digital, pero en realidad se basa en una infraestructura física”, afirmó Kyle Flanagan, gerente de integridad y cumplimiento de oleoductos del grupo de transporte y distribución de Greylock Energy. Greylock Energy es una empresa de exploración, producción y transporte de petróleo y gas natural respaldada por ArcLight Capital Partners. Greylock tiene su sede en Charleston, Virginia Occidental, con oficinas en Virginia Occidental, Pensilvania y Utah, y operaciones distribuidas por los Apalaches y las Montañas Rocosas.
Durante su intervención en la Convención GPA Midstream, Flanagan afirmó que Greylock está observando un creciente interés por parte de los promotores que evalúan la infraestructura de gas dedicada como alternativa o complemento a las conexiones tradicionales a la red eléctrica.
Según explicó, el ritmo de actividad es lo suficientemente significativo como para que los posibles proyectos de centros de datos generen ahora consultas para la empresa casi semanalmente.
Según Flanagan, para el sector de transporte y distribución de gas natural, este crecimiento representa una convergencia inusual entre la creciente demanda de gas natural y los clientes cuyas prioridades principales incluyen la fiabilidad y la rapidez de comercialización.
Una nueva carga enorme
Los centros de datos ya representan una parte significativa del consumo eléctrico de Estados Unidos, y las proyecciones apuntan a un crecimiento sustancial.
Según el Laboratorio Nacional Lawrence Berkeley, los centros de datos de EE. UU. consumieron aproximadamente 176 TWh de electricidad en 2023, lo que equivale a cerca del 4,4 % del consumo total de electricidad de EE. UU.
Según una actualización del laboratorio de 2026, se estima que los centros de datos podrían representar alrededor del 11,8 % del consumo eléctrico de EE. UU. para 2030. Dependiendo de las suposiciones sobre la implementación de servidores, la eficiencia, la refrigeración y otros factores, el rango proyectado es del 9,5 % al 15,3 %.
El auge de la inteligencia artificial es un factor determinante.
A diferencia de muchas instalaciones industriales, los centros de datos operan prácticamente de forma continua. Los servidores procesan consultas, entrenan modelos de IA, almacenan información y ofrecen resultados en tiempo real las 24 horas del día.
El equipo informático en sí representa la mayor carga energética, pero la refrigeración puede consumir otra parte significativa de la electricidad de una instalación. La demanda adicional proviene de las redes, el almacenamiento, la iluminación y otros sistemas auxiliares.
Y a medida que aumentan las necesidades informáticas, una de las formas más directas de incrementar la capacidad es simplemente instalar más servidores.
“Cuanto más grandes sean las instalaciones, más servidores tendrán”, dijo Flanagan. “Obviamente, consumirán más energía”.
Entre las empresas que impulsan esa expansión se encuentran algunas de las mayores compañías tecnológicas del mundo, como Amazon, Google, Meta y Microsoft.
Para las empresas de gas natural, sin embargo, la pregunta importante cada vez es más bien quién construye los centros de datos, y cómo esas instalaciones obtendrán suficiente electricidad para funcionar.
Cuando la red no puede moverse lo suficientemente rápido
Flanagan identificó las limitaciones de la red eléctrica como una de las principales razones por las que los desarrolladores de centros de datos están considerando soluciones directas de gas natural.
La conexión a la red eléctrica sigue siendo atractiva cuando se dispone de suficiente capacidad de generación y transmisión. Sin embargo, el aumento de la demanda energética a gran escala se está produciendo mucho más rápido que la capacidad de los sistemas de transmisión y de generación de nueva generación en algunos mercados.
“La red eléctrica no puede expandirse lo suficientemente rápido en este momento”, dijo Flanagan.
Esto crea un problema importante para los desarrolladores que pueden tener miles de millones de dólares invertidos en un campus de centros de datos, pero que no pueden permitirse el lujo de esperar años para tener suficiente capacidad de red.
La generación de energía a partir de gas natural ubicada en el centro de datos o en sus proximidades ofrece otra alternativa.
La generación de energía en las instalaciones de un cliente puede proporcionar electricidad exclusiva sin depender completamente de la red pública. Para los promotores, esto les permite controlar tanto la capacidad de generación como los plazos del proyecto.
También aborda otro requisito fundamental de los centros de datos: la fiabilidad.
Las instalaciones de IA y computación en la nube operan de forma continua, y una interrupción en el suministro eléctrico puede tener consecuencias importantes. La generación de energía a partir de gas natural proporciona energía gestionable que puede funcionar independientemente de las condiciones climáticas y puede diseñarse específicamente en función de la carga de una instalación.
“Quieren que funcione las 24 horas del día, los 7 días de la semana”, dijo Flanagan.
Según explicó, los promotores también obtienen la posibilidad de controlar su propia generación de energía en lugar de depender totalmente de las condiciones de la red eléctrica.
Los oleoductos pasan a formar parte de la selección del emplazamiento.
Este cambio está convirtiendo la infraestructura de gas natural en un componente cada vez más importante a la hora de seleccionar la ubicación de un centro de datos.
La proximidad tanto al suministro de gas como a la capacidad de los gasoductos puede hacer que una ubicación sea más atractiva, particularmente en regiones productoras con extensas redes de transmisión.
Flanagan señaló a Ohio y Texas como ejemplos.
La cuenca de los Apalaches proporciona grandes recursos de gas natural cerca de mercados de centros de datos en rápido desarrollo en Ohio y Virginia, mientras que Texas combina una importante producción de gas con un sector tecnológico en rápida expansión.
Pero tener un oleoducto cerca no significa necesariamente que habrá capacidad suficiente disponible cuando un centro de datos comience a operar.
Greylock se ha encontrado con desarrolladores que inicialmente identifican una conexión de canalización solo para descubrir que el sistema está completamente saturado cuando el proyecto avanza, dijo Flanagan.
Esto puede obligar a los desarrolladores a considerar una segunda o tercera opción de conexión, lo que podría aumentar la longitud del oleoducto, el costo y la complejidad del proyecto.
El largo ciclo de desarrollo de los grandes centros de datos hace que esto sea especialmente complicado.
Por ejemplo, un promotor inmobiliario podría identificar inicialmente un gasoducto a 24 kilómetros (15 millas) de un campus proyectado, solo para descubrir varios años después que la capacidad disponible ha desaparecido y que la siguiente conexión viable está a 32 kilómetros (20 millas) de distancia.
Algunos promotores también buscan dos conexiones de oleoducto para mejorar la fiabilidad del suministro de combustible.
“Cuanto más largos sean estos ciclos de desarrollo, más tendrán que recurrir a las opciones B, C o D”, dijo Flanagan.
Las empresas de transporte y almacenamiento de hidrocarburos se trasladan a la zona de medición.
Las grandes empresas del sector intermedio ya están entrando en el mercado.
El proyecto Socrates de Williams en New Albany, Ohio, ofrece un ejemplo particularmente visible.
Los proyectos Socrates North y South de la compañía fueron diseñados como dos instalaciones de generación de energía independientes, alimentadas con gas natural y con una capacidad de 200 MW cada una, para dar soporte al desarrollo de centros de datos en el área de Columbus.
Williams anunció en agosto que la primera fase de 200 MW de Socrates había entrado en funcionamiento menos de 18 meses después de su comercialización. La compañía está desarrollando una cartera más amplia de proyectos de energía a gas natural dirigidos al sector de centros de datos, que se encuentra en rápida expansión.
Pero Flanagan afirmó que la oportunidad va más allá de los mayores operadores de oleoductos del país.
Las empresas de transporte y almacenamiento de hidrocarburos de menor y mediano tamaño pueden desarrollar ramales dedicados más cortos que conecten oleoductos interestatales o intraestatales con campus de centros de datos individuales.
Estos proyectos pueden implicar oleoductos de tan solo unos pocos kilómetros, en lugar de grandes sistemas interestatales, lo que los hace potencialmente atractivos para los operadores regionales.
Greylock se ha centrado tradicionalmente en la recolección y la infraestructura de transporte asociada a la producción de gas natural. Flanagan afirmó que su actividad en gasoductos directos al usuario final se ha expandido a medida que los centros de datos y otros grandes consumidores de energía investigan cada vez más el suministro de gas dedicado.
La investigación típica comienza con un estudio preliminar de alto nivel para estimar las rutas y los costos de los oleoductos.
Muchos proyectos potenciales nunca llegan a avanzar más allá de ese punto.
Quienes lo hagan podrán realizar un estudio de viabilidad detallado que examine el trazado del oleoducto, los costos del acero, la capacidad disponible y los acuerdos comerciales. Solo después de que se hayan resuelto estos problemas, el proyecto comenzará a avanzar hacia la obtención de permisos, la firma de contratos y la adquisición de equipos de largo plazo.
Esta evolución ilustra tanto las oportunidades como la incertidumbre que rodean al mercado.
Es posible que los promotores estén dispuestos a invertir cantidades significativas en el estudio de la infraestructura de gas natural antes de decidir si un proyecto es viable, ya que la inversión en gasoductos sigue siendo relativamente pequeña en comparación con el coste multimillonario de un gran complejo de centros de datos.
Nuevos clientes, idioma diferente
Prestar servicios a empresas tecnológicas también supone un reto para los operadores de gas tradicionales.
Una de ellas es simplemente la comunicación.
Las empresas de oleoductos suelen hablar de capacidad en Mcf, MMcf/d o MMBtu. Los desarrolladores de centros de datos y las compañías eléctricas piensan en megavatios y gigavatios.
Esto crea oportunidades para malentendidos en torno a los volúmenes requeridos, las condiciones de operación y los cronogramas.
“A veces hay una falta de familiaridad con el gas natural, sus sistemas y sus equipos”, dijo Flanagan.
Esas diferencias pueden generar expectativas dispares en cuanto a capacidad, requisitos técnicos y plazos de construcción.
El entorno físico puede generar complicaciones adicionales.
Muchos centros de datos se están construyendo en las afueras de grandes áreas metropolitanas como Columbus, Ohio, y Dallas. Los nuevos oleoductos que dan servicio a estos emplazamientos pueden encontrarse con corredores densamente urbanizados, zonas de alto riesgo e infraestructura eléctrica ya existente.
Las líneas de transmisión de alto voltaje también pueden generar problemas de interferencia de corriente alterna que requieren medidas de mitigación en los oleoductos cercanos.
Por lo tanto, trazar una ruta para un ramal relativamente corto puede resultar considerablemente más complicado de lo que su longitud podría sugerir.
La infraestructura debe mantenerse al día.
El reto para la industria del gas será garantizar que su propia infraestructura no se convierta en el próximo cuello de botella.
Flanagan afirmó que el desarrollo de nuevos oleoductos de gran envergadura que atraviesen el país se ha vuelto cada vez más difícil, lo que pone mayor énfasis en la expansión de los sistemas existentes y en proyectos más cortos que conecten directamente la oferta con las nuevas cargas.
Las empresas de oleoductos deben anticiparse a la evolución de la demanda en lugar de esperar a que se agote la capacidad.
“Tenemos que seguir ampliando la infraestructura”, dijo. “Tenemos que ser muy proactivos y evitar los cuellos de botella”.
También existen desafíos comunitarios y regulatorios.
Los centros de datos están siendo objeto de un escrutinio cada vez mayor debido a su consumo de electricidad, sus necesidades de agua y sus efectos en las comunidades circundantes. En algunos lugares, según Flanagan, los proyectos propuestos se topan con la misma oposición del tipo "esto no en mi patio trasero" que ya se había dirigido a otros grandes proyectos energéticos e industriales.
La infraestructura de oleoductos asociada a esas instalaciones puede enfrentarse a problemas similares.
Esto hace que la comunicación temprana con las comunidades sea cada vez más importante a medida que los desarrolladores se adentran en áreas con poca experiencia previa en centros de datos o grandes proyectos de infraestructura de gas.
El gas adquiere mayor protagonismo en la IA.
El gas natural no es la única solución que se está considerando para el problema del suministro eléctrico en los centros de datos.
Las empresas tecnológicas están explorando la energía renovable, la generación nuclear, el almacenamiento de energía y otras alternativas. Varias han respaldado el desarrollo de pequeños reactores nucleares modulares o acuerdos relacionados con centrales nucleares ya existentes.
Pero el gas natural ofrece actualmente una combinación difícil de ignorar para los promotores: suministro nacional existente, tecnología de generación gestionable a gran escala y una extensa red de gasoductos.
Según estimaciones de la Agencia Internacional de Energía (AIE), citadas por el Centro de Investigación Pew, el gas natural suministró más del 40 % de la electricidad consumida por los centros de datos estadounidenses en 2024. La AIE también prevé que la generación de energía a partir de gas contribuirá sustancialmente al aumento de la demanda energética de los centros de datos hasta finales de la década.
Por lo tanto, la oportunidad para la industria del gas natural va más allá de la simple venta de moléculas adicionales.
Los nuevos centros de datos pueden requerir capacidad de recopilación y transmisión, ramales dedicados, regulación de presión, medición, compresión y operación y mantenimiento a largo plazo; infraestructura que puede permanecer en servicio durante décadas.
Para una industria acostumbrada a prestar servicios a centrales eléctricas, instalaciones industriales y sistemas de distribución locales, la IA representa una nueva clase de clientes potencialmente significativa.
“El gas natural no está reemplazando la red eléctrica, ni es la única solución”, dijo Flanagan. “Pero se está convirtiendo rápidamente en uno de los facilitadores más importantes de la IA”.
CONECTA CON EL EQUIPO