


Automatisch von KI übersetzt, Original lesen
Eine Umfrage der Federal Reserve Bank von Dallas zeigt eine stärkere Gasproduktion und angespanntere Servicebedingungen.

30 September 2026
Die Umfrage umfasst Energieunternehmen, die in Texas, im nördlichen Louisiana und im südlichen New Mexico tätig sind.
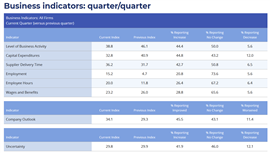
Die Erdgasproduktion beschleunigte sich im dritten Quartal, da die Öl- und Gasaktivitäten im elften Bezirk der Federal Reserve Bank of Dallas weiter zunahmen, obwohl steigende Kosten, längere Lieferzeiten der Lieferanten und stark unterschiedliche Prognosen zwischen Produzenten und Dienstleistungsunternehmen den Markt weiterhin prägten.
Der breite Geschäftsaktivitätsindex der Dallas Fed Energy Survey blieb im dritten Quartal mit 38,8 Punkten weiterhin solide positiv, nach 46,1 Punkten im zweiten Quartal. Der Rückgang deutet darauf hin, dass die Wirtschaftsaktivität zwar weiter zunahm, sich aber etwas verlangsamte.
Die Umfrage umfasst Energieunternehmen, die in Texas, im nördlichen Louisiana und im südlichen New Mexico tätig sind, darunter Explorations- und Produktionsunternehmen sowie Ölfeldserviceunternehmen.
Steigerungen der Erdgasproduktion
Bei den Explorations- und Produktionsunternehmen stieg der Erdgasproduktionsindex von 3,7 im zweiten Quartal auf 14,8. Auch der Ölproduktionsindex legte zu und kletterte von 15,0 auf 20,7.
Die höheren Gasmesswerte kommen zu einem Zeitpunkt, an dem sich Produzenten und Midstream-Unternehmen auf ein anhaltendes Wachstum bei den LNG-Exporten, der Stromerzeugungsnachfrage und anderen gasintensiven Märkten vorbereiten.
Die Befragten erwarten, dass die Erdgaspreise am Henry Hub Ende 2026 durchschnittlich bei 3,29 $/MMBtu liegen werden. Längerfristig gehen Führungskräfte davon aus, dass die Preise in zwei Jahren durchschnittlich 3,82 $/MMBtu und in fünf Jahren 4,28 $/MMBtu erreichen werden. Die Spotpreise am Henry Hub lagen im Umfragezeitraum durchschnittlich bei 2,97 $/MMBtu.
Die Auslastung der Servicegeräte steigt
Die Bedingungen verbesserten sich ebenfalls für Ölfeldserviceunternehmen, einen Sektor, der einen Hinweis auf die Nachfrage nach Ausrüstung, Wartung und Feldunterstützung geben kann.
Der Anlagenauslastungsindex stieg von 31,9 im zweiten Quartal auf 41,9. Die operative Marge blieb positiv, obwohl der Index von 52,2 auf 37,2 sank, was auf ein anhaltendes, aber langsameres Margenwachstum hindeutet. Der Index der erzielten Preise blieb mit 16,3 weiterhin positiv (Vorquartal: 24,5).
Gleichzeitig blieb der Kostendruck hoch.
Der Inputkostenindex für Dienstleistungsunternehmen lag bei 60,4 und damit leicht unter dem Wert des Vorquartals von 64,4. Auch die E&P-Unternehmen meldeten weiterhin steigende Kosten für Exploration und Erschließung sowie für den Betrieb von Pachtverträgen. Alle Kostenindizes der Umfrage lagen weiterhin über ihren historischen Durchschnittswerten. (Dallas Fed)
Die Lieferzeiten der Zulieferer verlängerten sich im Quartal weiter. Der Gesamtlieferzeitindex stieg von 31,7 auf 36,2, wobei der Wert für Explorations- und Produktionsunternehmen mit 43,9 weiterhin besonders hoch war. Der Index für Dienstleistungsunternehmen stieg von 11,1 auf 21,4.
Diese Erkenntnisse könnten für Kompressorenbetreiber, Verpackungsunternehmen und Ausrüstungslieferanten, die bereits mit langen Lieferzeiten für Motoren, Kompressoren, elektrische Geräte und andere wichtige Komponenten zu kämpfen haben, von Bedeutung sein.
Die Ausgabenprioritäten unterscheiden sich je nach Unternehmensgröße
Die Umfrage ergab außerdem einen deutlichen Unterschied darin, wie große und kleine Produzenten die im Laufe des Jahres 2026 generierten zusätzlichen Mittel verwenden wollen.
Von den großen Öl- und Gasförderunternehmen gaben 50 % an, dass sie zusätzliche Cashflows vorrangig für Ausschüttungen an Aktionäre oder Eigentümer verwenden würden. Investitionsausgaben rangierten mit 21 % an zweiter Stelle.
Kleinere Produzenten neigten eher zu Reinvestitionen. Investitionsausgaben waren mit 31 % die häufigste Option bei kleinen Explorations- und Produktionsunternehmen, gefolgt von Schuldenabbau mit 23 %.
Diese Unterscheidung könnte für Ausrüstungslieferanten wichtig sein, da kleinere Produzenten eher dazu neigen, zusätzliche Cashflows in Bohrungen, Produktionsanlagen und Infrastruktur zu investieren, während größere Betreiber weiterhin Wert auf Kapitaldisziplin legen.
Die Erwartungen der Hersteller und Dienstleister gehen auseinander.
Trotz des anhaltenden Wachstums waren die Stimmungslagen innerhalb der Branche sehr unterschiedlich.
Der E&P-Ausblicksindex erreichte 50,0, während der Ausblicksindex für Dienstleistungsunternehmen nur 4,6 betrug. Die Unsicherheit der Produzenten war ebenfalls deutlich höher: Der E&P-Unsicherheitsindex lag bei 40,2, verglichen mit 9,5 bei Dienstleistungsunternehmen.
Die Kommentare der Befragten wiesen auf geopolitische Instabilität, steigende Kosten, Kreditverfügbarkeit und Unsicherheit hinsichtlich der Rohstoffpreise als Hauptsorgen hin.
Ein Vertreter der Öl- und Gasindustrie gab an, dass die Material- und Lohnkosten weiter stiegen, während die Fremdfinanzierung teurer wurde. Ein anderer erklärte, dass die restriktivere Kreditvergabe der Banken es kleineren, unabhängigen Produzenten erschwerte, wettbewerbsfähig zu bleiben.
Dienstleistungsunternehmen nannten zudem den Druck durch höhere Kosten und veränderte Nachfragemuster als Gründe. Ein Befragter gab an, der Bau von Rechenzentren veranlasse einige Firmen, Ressourcen aus dem Energiesektor abzuziehen, während ein anderer trotz vergleichsweise hoher Einstiegsgehälter weiterhin Schwierigkeiten bei der Gewinnung und Bindung von Mitarbeitern berichtete.
Der Arbeitsmarkt stärkt sich
Die Beschäftigungslage verbesserte sich im Laufe des Quartals. Der Gesamtbeschäftigungsindex stieg von 4,7 auf 15,2, der Index der Beschäftigtenstunden von 11,8 auf 20,0. Der Index für Löhne und Sozialleistungen blieb mit 23,2 weiterhin positiv.
Zusammengenommen deuten die Ergebnisse der Studie auf einen weiterhin aktiven Energiemarkt hin, mit einer stärkeren Gasproduktion und höherer Anlagenauslastung, aber auch auf anhaltenden Druck durch Kosten, Arbeitskräftemangel und längere Lieferzeiten für Anlagen.
Für die Gaskompressionsindustrie deutet diese Kombination auf anhaltende Nachfragemöglichkeiten bei gleichzeitig zunehmend schwierigeren Rahmenbedingungen für die Bereitstellung von Ausrüstung und Fachkräften hin.
MIT DEM TEAM VERBINDEN

