
Automatisch von KI übersetzt, Original lesen
Das Wachstum der KI eröffnet einen neuen Markt für die Erdgasinfrastruktur.
22 Oktober 2026
Netzengpässe und der rasant steigende Strombedarf von Rechenzentren drängen Entwickler zu dedizierten Pipelines und dezentraler Erdgaserzeugung.
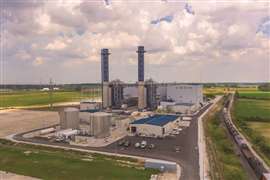 Williams entwickelt in New Albany, Ohio, erdgasbetriebene Kraftwerke, um den steigenden Strombedarf von Rechenzentren zu decken. Die Projekte Socrates North und South haben eine geplante Gesamtkapazität von 400 MW. (Bild: Williams)
Künstliche Intelligenz mag zwar in der digitalen Welt existieren, doch die Infrastruktur, die zu ihrer Unterstützung erforderlich ist, entwickelt sich für die Erdgasindustrie zunehmend zu einem physischen Geschäft.
Da Rechenzentren sowohl an Größe als auch an Anzahl zunehmen, stehen die Entwickler vor einem grundlegenden Problem: Sie benötigen enorme Mengen an zuverlässigem Strom, und in vielen Regionen kann das Stromnetz diesen nicht schnell genug bereitstellen.
Damit eröffnet sich ein wachsender Markt für Erdgasleitungen, Vor-Ort-Erzeugung und die Kompressions- und Messinfrastruktur, die benötigt wird, um Brennstoff direkt an große Rechenzentren zu liefern.
„KI mag zwar digital sein, basiert aber tatsächlich auf einer physischen Infrastruktur“, sagte Kyle Flanagan, Manager für Pipeline-Integrität und Compliance bei Greylock Energys Midstream-Gruppe. Greylock Energy ist ein Öl- und Erdgasunternehmen, das in den Bereichen Exploration, Produktion und Midstream tätig ist und von ArcLight Capital Partners unterstützt wird. Der Hauptsitz von Greylock befindet sich in Charleston, West Virginia, mit weiteren Niederlassungen in West Virginia, Pennsylvania und Utah sowie Produktionsstätten in den Appalachen und den Rocky Mountains.
Flanagan erklärte auf der GPA Midstream Convention, dass Greylock ein zunehmendes Interesse von Projektentwicklern feststellt, die eine dedizierte Gasinfrastruktur als Alternative oder Ergänzung zu herkömmlichen Netzanschlüssen in Betracht ziehen.
Das Tempo ist so hoch, dass potenzielle Rechenzentrumsprojekte mittlerweile fast wöchentlich Anfragen an das Unternehmen generieren, sagte er.
Für die Midstream-Branche, so Flanagan, stelle dieses Wachstum eine ungewöhnliche Konvergenz von steigender Erdgasnachfrage und Kunden dar, deren oberste Prioritäten Zuverlässigkeit und Markteinführungsgeschwindigkeit sind.
Eine enorme neue Last
Rechenzentren machen bereits einen erheblichen Anteil des US-amerikanischen Stromverbrauchs aus, und Prognosen deuten auf ein beträchtliches Wachstum hin.
Laut dem Lawrence Berkeley National Laboratory verbrauchten US-amerikanische Rechenzentren im Jahr 2023 schätzungsweise 176 TWh Strom, was etwa 4,4 % des gesamten US-amerikanischen Stromverbrauchs entspricht.
Laut einer Aktualisierung des Labors aus dem Jahr 2026 könnten Rechenzentren bis 2030 etwa 11,8 % des US-amerikanischen Stromverbrauchs ausmachen. Abhängig von Annahmen hinsichtlich Serverbereitstellung, Effizienz, Kühlung und anderen Faktoren liegt die prognostizierte Spanne zwischen 9,5 % und 15,3 %.
Der Aufstieg der künstlichen Intelligenz trägt maßgeblich dazu bei.
Im Gegensatz zu vielen Industrieanlagen arbeiten Rechenzentren praktisch rund um die Uhr. Server verarbeiten Anfragen, trainieren KI-Modelle, speichern Informationen und liefern Echtzeitergebnisse.
Die Computerhardware selbst stellt den größten Stromverbraucher dar, aber auch die Kühlung kann einen erheblichen Teil des Stromverbrauchs eines Gebäudes ausmachen. Zusätzlicher Bedarf entsteht durch Netzwerk, Speicher, Beleuchtung und andere Hilfssysteme.
Und mit steigenden Rechenanforderungen ist eine der direktesten Möglichkeiten zur Kapazitätserhöhung die Installation weiterer Server.
„Je größer die Anlage, desto mehr Server hat man“, sagte Flanagan. „Und natürlich verbraucht sie dann auch mehr Strom.“
Zu den Unternehmen, die diese Expansion vorantreiben, gehören einige der größten Technologieunternehmen der Welt, darunter Amazon, Google, Meta und Microsoft.
Für Erdgasunternehmen wird die wichtige Frage jedoch zunehmend nicht mehr, wer die Rechenzentren baut, sondern wie diese Einrichtungen genügend Strom für ihren Betrieb erhalten werden.
Wenn sich das Netz nicht schnell genug bewegen kann
Flanagan nannte Netzengpässe als einen der Hauptgründe, warum Rechenzentrumsentwickler direkte Erdgaslösungen in Betracht ziehen.
Der Anschluss an das Stromnetz bleibt attraktiv, solange ausreichend Erzeugungs- und Übertragungskapazitäten vorhanden sind. Das Wachstum großer Lasten schreitet jedoch deutlich schneller voran als die Übertragungskapazitäten, und in einigen Märkten können neue Erzeugungskapazitäten aufgebaut werden.
„Das Stromnetz kann derzeit nicht schnell genug ausgebaut werden“, sagte Flanagan.
Das stellt ein großes Problem für Entwickler dar, die möglicherweise Milliarden von Dollar in einen Rechenzentrumscampus investiert haben, es sich aber nicht leisten können, jahrelang auf ausreichende Netzkapazität zu warten.
Eine weitere Möglichkeit bietet die Erzeugung von Erdgas in oder in der Nähe des Rechenzentrums.
Die dezentrale Stromerzeugung ermöglicht die Versorgung einer Anlage mit eigenem Strom, ohne vollständig vom öffentlichen Stromnetz abhängig zu sein. Für Projektentwickler bietet dies die Möglichkeit, sowohl die Erzeugungskapazität als auch den Projektzeitplan zu steuern.
Es erfüllt auch eine weitere grundlegende Anforderung an Rechenzentren: Zuverlässigkeit.
KI- und Cloud-Computing-Anlagen arbeiten kontinuierlich, und eine Unterbrechung der Stromversorgung kann erhebliche Folgen haben. Erdgaskraftwerke liefern bedarfsgerecht abrufbare Energie, die unabhängig von den Wetterbedingungen funktioniert und präzise auf den Lastbedarf einer Anlage abgestimmt werden kann.
„Sie wollen eine 24/7-Laufzeit“, sagte Flanagan.
Er sagte, dass die Entwickler dadurch auch die Möglichkeit erhalten, ihre eigene Stromerzeugung zu steuern, anstatt sich vollständig auf die Netzbedingungen zu verlassen.
Pipelines werden Teil der Standortwahl
Diese Entwicklung führt dazu, dass die Erdgasinfrastruktur bei der Standortwahl für Rechenzentren eine immer wichtigere Rolle spielt.
Die Nähe zu Gasquellen und Pipelinekapazitäten kann einen Standort attraktiver machen, insbesondere in Förderregionen mit umfangreichen Transportnetzen.
Flanagan nannte Ohio und Texas als Beispiele.
Das Appalachenbecken bietet große Erdgasvorkommen in der Nähe von sich schnell entwickelnden Rechenzentrumsmärkten in Ohio und Virginia, während Texas eine bedeutende Gasproduktion mit einem schnell expandierenden Technologiesektor verbindet.
Das Vorhandensein einer Pipeline in der Nähe bedeutet jedoch nicht zwangsläufig, dass ausreichend Kapazität zur Verfügung steht, wenn ein Rechenzentrum seinen Betrieb aufnimmt.
Greylock habe schon Entwickler erlebt, die zunächst nur eine Pipeline-Verbindung identifizierten und dann feststellten, dass das System bereits vollständig belegt sei, wenn das Projekt voranschreite, sagte Flanagan.
Das kann die Projektentwickler dazu zwingen, eine zweite oder dritte Anschlussmöglichkeit in Betracht zu ziehen, was potenziell die Pipelinelänge, die Kosten und die Projektkomplexität erhöht.
Der lange Entwicklungszyklus großer Rechenzentren stellt dabei eine besondere Herausforderung dar.
Ein Projektentwickler könnte beispielsweise zunächst eine Gaspipeline in 15 Meilen Entfernung von einem geplanten Campus ausfindig machen, nur um einige Jahre später festzustellen, dass die verfügbaren Kapazitäten erschöpft sind und der nächste praktikable Anschluss 20 Meilen entfernt liegt.
Einige Projektentwickler streben zudem zwei Pipelineverbindungen an, um die Zuverlässigkeit der Treibstoffversorgung zu verbessern.
„Je länger diese Entwicklungszyklen sind, desto eher müssen sie auf Option B, C oder D zurückgreifen“, sagte Flanagan.
Midstream-Unternehmen bewegen sich hinter dem Zähler.
Große Midstream-Unternehmen drängen bereits in den Markt.
Williams' Socrates-Entwicklung in New Albany, Ohio, ist ein besonders anschauliches Beispiel.
Die Projekte Socrates North und South des Unternehmens wurden als zwei separate, mit Erdgas betriebene Kraftwerke mit einer Leistung von je 200 MW konzipiert, die die Entwicklung von Rechenzentren im Raum Columbus unterstützen sollen.
Williams erklärte im August, dass die erste 200-MW-Phase von Socrates weniger als 18 Monate nach der Kommerzialisierung in Betrieb genommen wurde. Das Unternehmen entwickelt ein breiteres Portfolio an erdgasbetriebenen Kraftwerksprojekten, die auf den schnell wachsenden Rechenzentrumssektor abzielen.
Flanagan sagte jedoch, dass sich die Möglichkeiten über die größten Pipelinebetreiber des Landes hinaus erstrecken.
Kleinere und mittelständische Midstream-Unternehmen können potenziell kürzere, dedizierte Seitenleitungen entwickeln, die Fernleitungen oder innerstaatliche Pipelines mit einzelnen Rechenzentrumsstandorten verbinden.
Bei diesen Projekten handelt es sich möglicherweise nur um wenige Kilometer lange Pipelines anstatt um große Fernstraßennetze, was sie für regionale Betreiber potenziell attraktiv macht.
Greylock konzentrierte sich traditionell auf die Sammel- und Transportinfrastruktur im Zusammenhang mit der Erdgasförderung. Flanagan erklärte, dass das Geschäft mit Pipelines, die direkt an Endverbraucher geliefert werden, ausgeweitet wurde, da Rechenzentren und andere große Energieverbraucher zunehmend dedizierte Gaslieferungen in Betracht ziehen.
Die typische Anfrage beginnt mit einer ersten Studie am Schreibtisch, in der die Trassenführung und die Kosten der Pipelines abgeschätzt werden.
Viele potenzielle Projekte kommen über diesen Punkt nie hinaus.
Diejenigen, die dies tun, können eine detaillierte Machbarkeitsstudie in Auftrag geben, die die Trassenführung der Pipeline, die Stahlkosten, die verfügbare Kapazität und die kommerziellen Vereinbarungen untersucht. Erst wenn diese Fragen geklärt sind, beginnt das Projekt mit den Genehmigungsverfahren, Vertragsabschlüssen und der Beschaffung von Ausrüstung mit langen Lieferzeiten.
Diese Entwicklung verdeutlicht sowohl die Chancen als auch die Unsicherheiten, die mit dem Markt verbunden sind.
Entwickler sind möglicherweise bereit, erhebliche Summen für die Untersuchung der Erdgasinfrastruktur auszugeben, bevor sie entscheiden, ob ein Projekt rentabel ist, da die Investition in die Pipeline im Vergleich zu den milliardenschweren Kosten eines großen Rechenzentrumscampus relativ gering ist.
Neue Kunden, andere Sprache
Die Belieferung von Technologieunternehmen stellt auch traditionelle Gasversorger vor Herausforderungen.
Zum einen geht es schlicht um Kommunikation.
Pipeline-Unternehmen sprechen üblicherweise von Kapazitäten in Mcf, MMcf/d oder MMBtu. Rechenzentrumsbetreiber und Energieunternehmen denken in Megawatt und Gigawatt.
Das schafft Raum für Missverständnisse hinsichtlich der erforderlichen Mengen, Betriebsbedingungen und Zeitpläne.
„Manchmal fehlt es an Vertrautheit mit Erdgas, den Systemen und der Ausrüstung“, sagte Flanagan.
Diese Unterschiede können zu uneindeutigen Erwartungen hinsichtlich Kapazität, technischer Anforderungen und Bauzeitplänen führen.
Die physische Umgebung kann weitere Komplikationen verursachen.
Viele Rechenzentren entstehen am Stadtrand von Großstädten wie Columbus, Ohio, und Dallas. Neue Pipelines, die diese Standorte versorgen, können auf dicht bebaute Gebiete, Gefahrenzonen und bestehende elektrische Infrastruktur stoßen.
Hochspannungsleitungen können auch Wechselstromstörungen verursachen, die an nahegelegenen Pipelines behoben werden müssen.
Die Verlegung einer relativ kurzen Abzweigung kann daher wesentlich komplizierter werden, als es die Länge vermuten lässt.
Die Infrastruktur muss Schritt halten.
Die Herausforderung für die Gasindustrie wird darin bestehen, sicherzustellen, dass ihre eigene Infrastruktur nicht zum nächsten Engpass wird.
Flanagan sagte, dass die Entwicklung großer neuer Fernleitungen immer schwieriger werde, weshalb der Schwerpunkt stärker auf dem Ausbau bestehender Systeme und kürzeren Projekten liege, die die Versorgung direkt mit den neuen Verbrauchern verbinden.
Pipeline-Unternehmen müssen vorausschauend handeln und frühzeitig erkennen, wo sich Nachfrage entwickelt, anstatt abzuwarten, bis die Kapazitäten erschöpft sind.
„Wir müssen die Infrastruktur weiter ausbauen“, sagte er. „Wir müssen wirklich proaktiv sein und Engpässe vermeiden.“
Es gibt auch Herausforderungen seitens der Gemeinschaft und der Regulierungsbehörden.
Rechenzentren geraten aufgrund ihres Stromverbrauchs, Wasserbedarfs und ihrer Auswirkungen auf die umliegenden Gemeinden zunehmend in die Kritik. Flanagan erklärte, dass geplante Projekte an manchen Standorten auf ähnlichen Widerstand stoßen wie andere große Energie- und Industrieprojekte, der sich zuvor gegen diese Projekte richtete.
Die mit diesen Anlagen verbundene Pipeline-Infrastruktur kann mit ähnlichen Problemen konfrontiert sein.
Deshalb wird die frühzeitige Kommunikation mit den Gemeinden immer wichtiger, wenn Entwickler in Gebiete vordringen, die bisher wenig Erfahrung mit Rechenzentren oder großen Gasinfrastrukturprojekten haben.
Gas spielt eine größere Rolle in der KI
Erdgas ist nicht die einzige Lösung, die für die Herausforderung der Stromversorgung von Rechenzentren in Betracht gezogen wird.
Technologieunternehmen verfolgen die Entwicklung erneuerbarer Energien, Kernenergie, Energiespeicherung und anderer Alternativen. Mehrere Unternehmen haben die Entwicklung kleiner modularer Kernreaktoren oder Vereinbarungen im Zusammenhang mit bestehenden Kernkraftwerken unterstützt.
Erdgas bietet derzeit jedoch eine Kombination, die für Projektentwickler schwer zu ignorieren ist: bestehende inländische Versorgung, großflächige, bedarfsgerechte Erzeugungstechnologie und ein umfangreiches Pipeline-Netz.
Laut Schätzungen der Internationalen Energieagentur (IEA), die vom Pew Research Center zitiert werden, deckte Erdgas im Jahr 2024 mehr als 40 % des Stromverbrauchs von US-amerikanischen Rechenzentren. Die IEA geht außerdem davon aus, dass die Stromerzeugung aus Gaskraftwerken bis zum Ende des Jahrzehnts einen wesentlichen Beitrag zum steigenden Strombedarf von Rechenzentren leisten wird.
Die Möglichkeiten für die Erdgasindustrie reichen daher weit über den bloßen Verkauf zusätzlicher Moleküle hinaus.
Neue Rechenzentren benötigen Sammel- und Übertragungskapazitäten, dedizierte Leitungen, Druckregulierung, Messung, Kompression sowie langfristigen Betrieb und Wartung – eine Infrastruktur, die unter Umständen jahrzehntelang in Betrieb bleibt.
Für eine Branche, die es gewohnt ist, Kraftwerke, Industrieanlagen und lokale Verteilungssysteme zu bedienen, stellt KI eine potenziell bedeutende neue Kundengruppe dar.
„Erdgas ersetzt weder das Stromnetz noch ist es die einzige Lösung“, sagte Flanagan. „Aber es entwickelt sich rasant zu einem der wichtigsten Wegbereiter für KI.“
MIT DEM TEAM VERBINDEN