



24 一月 2024
两项历史性交易推动增长
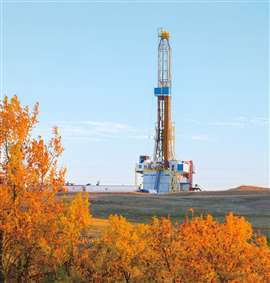 位于巴肯页岩层的赫斯公司油井现场。雪佛龙公司宣布将于2023年第四季度以530亿美元的全股票交易收购赫斯公司。据Enverus Intelligence Research (EIR)的数据显示,这笔交易推动了该季度并购交易的激增,创下历史新高。(图片:赫斯公司)
2023 年第四季度,上游并购活动达到 1440 亿美元,这是 Enverus Intelligence Research (EIR)(Enverus 的子公司)有史以来追踪到的最大季度。
据 EIR 称,第四季度推动 2023 年全年价值超过 1900 亿美元,也创下了纪录。
EIR在一份新闻稿中表示,推动价值飙升的是两笔历史性交易:埃克森美孚以650亿美元收购先锋自然资源公司,这是有史以来企业价值第三大的上游交易;雪佛龙以600亿美元收购赫斯公司,这是有史以来第四大交易。
Enverus高级副总裁安德鲁·迪特马尔表示:“石油和天然气行业正经历一场历史性的整合浪潮,堪比上世纪90年代末和本世纪初催生现代超级巨头的浪潮。在过去十年勘探投资减少,且美国主要页岩油气产区基本确定之后,并购已成为弥补储量下降、确保这些公司盈利上游业务长期发展的首选手段。此外,优质资源的买家数量也超过了卖家,从而推高了价格。”
2023年,上游并购活动主要集中在石油领域,原油交易额高达1860亿美元,而天然气收购交易额仅为60亿美元。最大的天然气交易直到年底才宣布,东京燃气于2023年12月以27亿美元收购了位于海恩斯维尔的洛克利夫能源公司。2024年,天然气并购总额已超过去年,切萨皮克能源公司与天然气同行西南能源公司合并,合并金额接近120亿美元,其中包括西南能源公司的债务。随着期待已久的美国液化天然气(LNG)产能提升计划即将启动,预计未来36个月内美国将新增100亿立方英尺/日的LNG出口能力,届时市场对天然气资产的兴趣可能会日益浓厚。这最终将缓解天然气价格低迷的局面,但生产商可能需要耐心等待。由于天然气储存量不断增加,产量依然强劲,2024 年大部分时间的天然气价格可能会与 2023 年充满挑战的市场价格持平或更低。
2023年,二叠纪盆地并购活动最为活跃,交易额达1030亿美元。其中包括埃克森美孚斥资650亿美元收购先锋公司,将二叠纪盆地打造为其全球投资组合的基石。西方石油公司也于2023年12月以120亿美元收购了私营企业CrownRock,进一步加大了对二叠纪盆地的投资。
“2023年,二叠纪盆地的交易势头强劲,无论是私募出售还是企业并购都十分活跃,”迪特马尔表示。“买家越来越愿意不惜一切代价扩大其在这个关键区域的影响力,未来钻井库存的价格也攀升至新高。虽然买家的兴趣依然浓厚,但我们不太可能在2024年看到类似的交易热潮再次出现,因为可供选择的优质收购目标已经减少。在这份缩减后的目标名单中,私营企业Endeavor Energy Resources名列前茅,极有可能促成2024年最大的一笔交易。”
EIA表示,虽然2023年是二叠纪盆地巨型交易之年,平均交易规模增长至近40亿美元(仅就已宣布的至少1亿美元的交易而言),但2024年可能会恢复到规模较小、资产规模较大的交易,且交易范围更广。
尽管增速较以往周期有所放缓,但私募资本仍在持续筹集和部署,如果价格合适,它们很可能对这些非核心资产感兴趣。过去两年,私募股权公司宣布了约20项新的投资承诺,这还不包括投资矿产和特许权使用费的机构。然而,这些公司的策略已经发生了变化。它们不再像以往那样购买前景看好的勘探区块,然后寄希望于在出售给上市运营商之前对其进行勘探验证,而是可能寻求以较低的价格收购相对成熟的资产,并为私人投资者创造收益。



与团队联系

