


美国出口增长推动全球液化天然气贸易创历史新高

14 七月 2026
美国能源信息署预测,随着全球市场调整应对卡塔尔供应中断和欧洲需求上升的问题,美国液化天然气出货量将进一步增长。
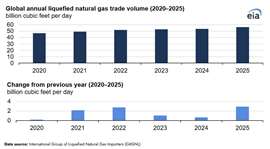
据美国能源信息署 (EIA) 称,受美国出口能力扩张和欧洲需求增长的推动,2025 年全球液化天然气贸易量将增长 5.4%,达到创纪录的 563 亿立方英尺/日。
美国能源信息署(EIA)援引其《天然气月报》的数据称,去年美国液化天然气(LNG)出口量增长26%,达到151亿立方英尺/日,增幅居所有出口国之首。美国LNG出口量占全球LNG出口总量的26%,高于2024年的21%。
该机构预计,随着更多液化产能投入使用,美国液化天然气出口将持续增长。美国能源信息署(EIA)在其《短期能源展望》中预测,2026年液化天然气出口量将增至174亿立方英尺/日,2027年将增至186亿立方英尺/日。
根据国际液化天然气进口商集团(GIIGNL)的数据,美国、卡塔尔和澳大利亚这三个世界最大的液化天然气出口国,到 2025 年合计供应了全球 63% 的液化天然气出口量,而前一年这一比例为 60%。
加拿大也于年内加入了液化天然气出口国的行列。自加拿大液化天然气公司(LNG Canada)于6月投产以来,该国平均每日出口0.3亿立方英尺液化天然气。
卡塔尔的动荡加剧了全球市场的紧张局势
美国能源信息署(EIA)表示,尽管全球液化天然气(LNG)贸易量在2025年创下历史新高,但自2月28日霍尔木兹海峡关闭以来,今年的贸易量有所放缓。此次海峡关闭限制了全球第二大LNG出口国卡塔尔的主要出口通道,导致全球约20%的LNG供应中断。
卡塔尔计划到 2025 年将液化天然气出口量提高 3%,达到 106 亿立方英尺/日。其中超过 80% 的出口量交付给了亚洲买家。
美国能源信息署(EIA)表示,卡塔尔天然气供应减少,导致亚洲买家与欧洲进口商在全球现货市场展开更激烈的竞争。欧洲各国正寻求液化天然气(LNG)以补充其天然气库存,目前欧洲天然气库存仍低于五年平均水平。
此次供应中断正值全球液化天然气行业持续扩张出口基础设施之际,尤其是在北美地区。随着买家对贸易流向变化做出反应,预计美国液化产能的持续增长将使美国成为日益重要的供应来源国。
其他几个主要出口国报告称,2025年的出货量有所下降。马来西亚、澳大利亚和挪威的液化天然气出口下降,部分原因是设施维护。俄罗斯液化天然气出口下降了8%,即0.4亿立方英尺/日,是出口国中降幅最大的,原因是欧盟因俄罗斯入侵乌克兰而实施的制裁影响了贸易。
欧洲液化天然气需求上升
到 2025 年,欧洲国家的液化天然气进口量将增加 29%,即 38 亿立方英尺/天,这是全球最大的区域增幅。
美国能源信息署 (EIA) 表示,欧洲七大液化天然气进口国在这一年中分别增加了 0.4 亿立方英尺/日至 0.6 亿立方英尺/日的进口量。
乌克兰-俄罗斯天然气过境协议于 2024 年底到期,减少了输往欧洲的管道天然气供应,增加了该地区对液化天然气的依赖。
相比之下,亚洲液化天然气进口量下降了4%,至357亿立方英尺/日。这一降幅主要受中国的影响,中国液化天然气进口量下降了15%,即15亿立方英尺/日,原因是中国增加了管道天然气进口和国内天然气产量。
其他市场的液化天然气需求也出现了显著变化。由于国内天然气供应短缺,埃及对进口液化天然气的需求增加,因此该国计划在2024年将液化天然气进口量从3亿立方英尺/日增加到12亿立方英尺/日。
巴林和塞内加尔于 2025 年接收了首批液化天然气货物,尽管两国平均进口量均低于 0.1 亿立方英尺/天。
除埃及、巴林和塞内加尔外,中东和非洲的液化天然气进口量与 2024 年相比基本保持不变。美洲的进口量下降了 0.3 亿立方英尺/日。



与团队联系

