



16 四月 2026
新增液化产能和输往墨西哥的管道流量增加推动两位数增长
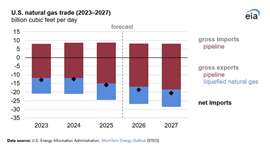
根据美国能源信息署最新发布的《短期能源展望》,受液化天然气 (LNG) 新增产能和管道运输量稳步增长的推动,美国天然气出口将在 2027 年前大幅增长。
美国能源信息署预测,2026年美国天然气净出口量将增长18%,达到187亿立方英尺/日,2027年将再增长10%,达到205亿立方英尺/日。预计这一增长主要得益于液化天然气出口的增长,因为多个大型项目将投入运营并提高产量。
预计到 2026 年,液化天然气出口量将增加 19 亿立方英尺/日,平均达到 170 亿立方英尺/日,2027 年还将进一步增长 9%(15 亿立方英尺/日)。管道出口量预计也将增长,2026 年增长 4%(4 亿立方英尺/日),次年再增长 2%(2 亿立方英尺/日)。
产能增加支撑前景
出口增长前景反映了美国液化天然气产能的激增。目前液化天然气出口产能峰值为183亿立方英尺/日,未来两年内将有多个项目投产。
在众多关键进展中,科珀斯克里斯蒂液化天然气项目三期工程预计将于2026年投产5-7号生产线,新增产能约6亿立方英尺/日;同时,金山口液化天然气项目也将投产其前两条生产线,新增产能14亿立方英尺/日。2027年,亚瑟港液化天然气项目一期工程(16亿立方英尺/日)、里奥格兰德液化天然气项目1号和2号生产线(14亿立方英尺/日)以及金山口项目最后一条生产线(7亿立方英尺/日)预计将带来更多产能。
美国能源信息署还指出,现有设施的产能有所增加,包括批准 Plaquemines LNG 和 Elba Island LNG 的许可出口量合计增加 0.6 Bcf/d。
全球动荡导致需求变化
这一展望也反映了全球格局的变化。美国能源信息署预计,在霍尔木兹海峡以外地区买家需求增加的推动下,美国液化天然气接收站2026年的利用率将略有提高。
经由霍尔木兹海峡的液化天然气运输中断——主要与卡塔尔有关——已影响到全球超过100亿立方英尺/日的供应,约占市场份额的20%。3月18日拉斯拉凡出口设施遭受的袭击进一步限制了产量,受损液化装置的修复预计需要数年时间。
预计这些因素将增强对美国液化天然气货物的需求,尤其是在欧洲。
根据美国能源信息署(EIA)的数据,2025年美国液化天然气对欧洲的出口量达到创纪录的103亿立方英尺/日,占总出口量的68%。意大利和波兰的增幅最大,而对亚洲的出口量下降至25亿立方英尺/日,占总出口量的16%。
受持续的贸易紧张局势影响,预计2025年对华出口量将从2024年的0.6亿立方英尺/日降至零,货物被重新导向其他市场。对埃及的出口量则大幅增长,翻了两番,达到1.2亿立方英尺/日,并带动了对其他地区出口量的增长。
对墨西哥的管道出口持续增长
预计管道天然气出口将继续为整体增长做出稳定贡献,到 2026 年将达到 98 亿立方英尺/日,到 2027 年将达到 100 亿立方英尺/日。这一增长主要与墨西哥发电和液化天然气出口对天然气的需求不断增长有关。
墨西哥的两个新的液化天然气出口项目——Energía Costa Azul LNG 和 Fast LNG Altamira FLNG2 设施——预计将在未来两年内投入运营,总产能约为 0.6 Bcf/d,并由美国管道天然气提供支持。
与此同时,随着加拿大新的液化天然气出口产能投入运营,以及阿巴拉契亚地区的天然气产量日益满足美国东北部的需求,预计到 2027 年,美国从加拿大通过管道进口的天然气将下降至 80 亿立方英尺/天。



与团队联系

