


Traduzido automaticamente por IA, leia o original
Reportagem especial: a indústria de GNL da Austrália
06 maio 2026
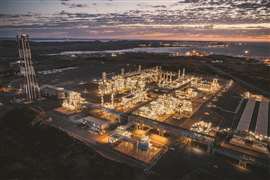 Pluto LNG é uma planta de gás natural liquefeito (GNL) operada pela Woodside Energy na Península de Burrup, Austrália Ocidental. (Imagem: Woodside Energy)
A Austrália é o segundo maior exportador mundial de GNL, tendo sido ultrapassada pelos EUA tanto em capacidade de liquefação quanto em exportações até 2023. De acordo com o Relatório Mundial de GNL de 2025 da União Internacional do Gás (IGU), a Austrália possuía 87,6 milhões de toneladas por ano (mtpa) de capacidade de liquefação no final de 2024 e exportou 81 mt ao longo daquele ano. Isso representa 19,7% das exportações globais de GNL em 2024, e a importância da contribuição do país para o comércio global do combustível está agora em evidência devido ao conflito no Oriente Médio e à consequente interrupção das operações de GNL do Catar.
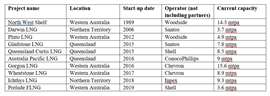
A Austrália possui 10 grandes instalações de liquefação, distribuídas pelo norte do país, na Austrália Ocidental, no Território do Norte e em Queensland. (Ver tabela) Estas instalações são abastecidas por consideráveis reservas de gás natural, grande parte localizada em alto-mar, mas também com reservas em terra, que incluem projetos de metano de leito de carvão (CBM), conhecido localmente como gás de carvão (CSG).
No entanto, a indústria de GNL está madura e novos investimentos são necessários para substituir as instalações antigas. Embora ainda existam alguns recursos de gás inexplorados, o desenvolvimento desses recursos apresenta seus próprios desafios e, no geral, o cenário para a indústria de GNL da Austrália é de manutenção, e não de crescimento significativo.
Além disso, mesmo com o país continuando a desempenhar um papel de liderança nas exportações globais de GNL, existem preocupações quanto à sua capacidade de atender à futura demanda interna de gás, especialmente na Costa Leste, onde se concentra grande parte da população. E, com a maioria dos recursos de gás da Austrália localizados longe dos centros de consumo e com a falta de infraestrutura para conectar a oferta à demanda, resolver esse problema não é simples.
É necessária mais infraestrutura de diversos tipos, incluindo armazenamento e gasodutos, e várias opções foram propostas. Além disso, houve alguns esforços iniciais para desenvolver capacidade de regaseificação na Costa Leste, partindo do pressuposto de que será mais fácil importar GNL – potencialmente até mesmo de outro terminal australiano – do que transportá-lo para a região por gasoduto.
Além do boom
Ainda há um volume considerável de atividades em andamento na indústria de GNL da Austrália, principalmente voltadas para projetos de reposição de capacidade. Isso inclui o projeto Barossa, do qual a primeira carga foi exportada em janeiro, desenvolvido para abastecer a instalação de GNL de Darwin. Enquanto isso, o projeto Scarborough, que tem como meta sua primeira carga de GNL para o quarto trimestre deste ano, envolve a modificação e expansão da instalação de GNL Pluto.
Além disso, existem outras propostas para colocar em operação novos projetos de gás que ainda não chegaram à fase de decisão final de investimento (FID). No entanto, mesmo as principais propostas representam um setor que já passou do seu auge.
“O mercado australiano de GNL teve seu auge há cerca de uma década ou mais”, disse Alex Munton, líder global de pesquisa de gás e GNL do Rapidan Energy Group, à CT2. Ele citou uma série de projetos que entraram em operação no final dos anos 2000 e início dos anos 2010, tanto na costa noroeste da Austrália quanto em terra firme em Queensland. “Nunca mais veremos nada parecido. Agora, o mercado está se estabilizando”, acrescentou.
“Existem recursos de gás que continuam sendo desenvolvidos para apoiar a indústria – a retomada do projeto Darwin LNG no início deste ano, o projeto Barossa”, continuou Munton. “Existem campos offshore que podem ser conectados à infraestrutura existente para sustentar sua vida útil. A Chevron tomou a decisão final de investimento em um projeto para estender a vida útil de Gorgon, a Woodside está adicionando uma unidade de liquefação em Pluto, o que proporcionará algum crescimento incremental. Mas, em geral, essas não são expansões significativas da capacidade australiana de GNL.”
Um panorama semelhante é apresentado pelo CEO da EnergyQuest, Rick Wilkinson, que declarou à CT2 que a indústria de GNL da Austrália "não está em trajetória de crescimento" em comparação com outros grandes fornecedores de GNL.
“A indústria australiana está aproveitando a infraestrutura existente para se manter competitiva”, disse Wilkinson. “Os dois projetos em fase de comissionamento, Scarborough e Barossa, estão ambos aproveitando a infraestrutura existente. O desenvolvimento do Browse LNG, planejado há muito tempo, deverá aproveitar a plataforma continental noroeste, caso chegue à decisão final de investimento (FID). A principal limitação para o GNL australiano é o acesso ao gás natural.”
Segundo Munton, existem diversos fatores que explicam o fato de que novos projetos não representarão expansões significativas da capacidade de GNL da Austrália. Ele citou os atrasos no avanço de certos projetos, como o Browse, em que várias empresas exploraram e posteriormente abandonaram os planos de desenvolvimento. A Woodside está atualmente trabalhando para levar o projeto à Decisão Final de Investimento (FID). Ele também mencionou o exemplo do projeto Greater Sunrise, cujos recursos são compartilhados pela Austrália e Timor-Leste.
“Quando você começa a analisar esses projetos, percebe que existem vários motivos pelos quais eles são difíceis”, disse Munton. “Tudo se resume a questões técnicas, à qualidade do gás, que impacta diretamente a viabilidade econômica do projeto, e esse tem sido o problema: trata-se de uma província de alto custo. É uma indústria altamente regulamentada do ponto de vista ambiental e, onde há recursos compartilhados, como no caso do Timor-Leste, isso acarreta um nível adicional de complexidade política. Ao juntar todos esses fatores, o resultado é que a Austrália encontrou algumas dificuldades em termos de crescimento contínuo.”
No entanto, isso não significa que as exportações australianas de GNL (Gás Natural Liquefeito) vão começar a diminuir, de acordo com Munton e Wilkinson.
“Aproveitar essa base [de projetos existentes] com suprimento adicional de gás para preencher a capacidade ociosa é uma posição competitiva que deve sustentar a atividade, mas pode limitar o crescimento”, disse Wilkinson. “Espere um futuro com capacidade sustentada baseada no preenchimento incremental da capacidade ociosa proveniente de campos de gás próximos.”
No entanto, o esgotamento dos recursos a montante resultou no encerramento de parte da capacidade de liquefação – a Woodside aposentou permanentemente um dos trens de liquefação em North West Shelf no ano passado.
“Os futuros projetos de desenvolvimento de gás podem apenas sustentar a utilização da capacidade existente, em vez de adicionar mais”, disse Munton.
Ato de equilíbrio
Para complicar ainda mais o cenário, a Austrália está tentando encontrar um equilíbrio entre ser uma grande exportadora de GNL e atender à demanda interna de gás. Existe um debate central sobre a quantidade de gás do país que deve ser exportada e a quantidade que deve ser consumida internamente, e será difícil definir um caminho que agrade a todos os envolvidos.
“O leste da Austrália tem visto os preços internos subirem de maneiras que criaram problemas – políticos – para os quais não há uma solução fácil”, disse Munton.
As tentativas de intervenção política incluem esquemas de reserva de gás – em que uma certa quantidade de gás deve ser destinada ao mercado interno – e tetos de preços do gás. Existem vários esquemas e mecanismos de reserva de gás em vigor, incluindo um na Austrália Ocidental que exige que a produção de gás equivalente a 15% da produção de GNL do estado seja reservada para o mercado interno. O governo federal australiano também está propondo a implementação de um esquema nacional, cujos detalhes ainda estão sendo definidos, mas que provavelmente exigirá que os exportadores reservem de 15% a 25% da produção de gás para o mercado interno.
Entretanto, de acordo com o Código do Mercado de Gás da Austrália, um teto emergencial para o preço do gás no atacado na Costa Leste expirou em 2023 e foi substituído por um preço "razoável", fixado em AUD 12 (US$ 8,60)/GJ, em linha com o teto emergencial, para orientar as negociações de contratos no atacado.
No entanto, a Comissão Australiana de Concorrência e Consumidores (ACCC) afirmou, no final de 2025, que as tentativas do governo australiano de fortalecer o fornecimento doméstico de gás, ao mesmo tempo que reduzia os preços, “não resultaram em uma melhoria significativa nos resultados do mercado”. De fato, algumas das mudanças políticas ameaçavam agravar o risco de uma escassez no fornecimento doméstico, alertou o órgão regulador da concorrência em um relatório.
“As intervenções políticas podem muitas vezes ter consequências não intencionais ou indesejadas ao restringir o investimento a montante, limitando assim o investimento necessário para aliviar os problemas de abastecimento”, disse Munton. “É uma questão complexa, porque o governo tem a obrigação de procurar soluções e analisá-las não apenas do ponto de vista da indústria, mas também do ponto de vista socioeconômico. E, frequentemente, esses interesses entram em conflito”, acrescentou.
“Não há gás suficiente para manter os preços baixos localmente e para que todos os projetos exportem em sua capacidade máxima”, disse Munton.
Wilkinson, por sua vez, observou que os sistemas de reserva de gás poderiam ter sido mais eficazes em outras circunstâncias. Isso também se aplica ao sistema de reserva de gás já estabelecido na Austrália Ocidental.
“A reserva de gás existe na Austrália Ocidental desde o início dos primeiros projetos de GNL em 1979”, disse Wilkinson. “Isso parece ter funcionado bem quando havia projetos novos e de grande porte com viabilidade econômica robusta. Mais recentemente, o número de novos projetos de GNL diminuiu e, agora, a oferta doméstica pode não ser suficiente para atender à demanda da Austrália Ocidental com o fechamento proposto de usinas termelétricas a carvão”, continuou ele.
Na Costa Leste, tentar implementar um esquema semelhante, mas em nível federal, pode se revelar ainda mais desafiador.
“Na costa leste, será difícil reservar gás natural para consumo interno proveniente dos projetos de GNL existentes e seus contratos básicos. Isso seria visto como um aumento do risco soberano da Austrália”, disse Wilkinson. “Isso é particularmente importante para o maior parceiro comercial da Austrália, a China, que obtém aproximadamente 20% de seu GNL de Queensland.”
No entanto, tudo indica que essa situação mudará por volta de 2035-36, quando os contratos atuais para exportação de GNL expirarem e novas licenças governamentais serão necessárias para exportar GNL.
“É improvável que esses gás sejam concedidos a menos que o mercado interno de gás esteja totalmente abastecido”, disse Wilkinson.
Desafios logísticos
Existem também desafios logísticos envolvidos na conexão do fornecimento de gás doméstico à demanda local, visto que os dois tendem a estar localizados a distâncias consideráveis um do outro.
“O problema para a Austrália é que a maior parte do gás está no remoto noroeste, e a maior parte da população está no sudeste – Sydney, Melbourne e assim por diante”, disse Munton. Dado o tamanho da Austrália, ele considera “proibitivo” construir grandes redes de gasodutos conectando essas duas regiões. “Consequentemente, a única maneira de monetizar as descobertas de gás na costa noroeste seria por meio das exportações de GNL”, afirmou.
Munton citou exemplos de bacias terrestres e operações de gás de xisto, mas estas podem apresentar seus próprios desafios, como a limitação de novos recursos ou restrições de mercado. E, como em outros aspectos da indústria, existe a possibilidade de apoio governamental para projetos de exploração e produção, mas não há consenso sobre se esse apoio é necessário e, em caso afirmativo, em que medida.
“Há todo esse debate”, disse Munton. “Os termos fiscais – deveriam ser melhorados para incentivar mais atividades a montante? Essa é uma questão que se arrasta há décadas. E, claro, também há a política ambiental, que talvez tenha sido um ponto ainda maior e um motivo de tensão entre a indústria e o governo.”
Para Munton, todos esses desafios deixam a indústria de gás australiana "praticamente na mesma situação de sempre, sem grandes perspectivas de mudança nos próximos anos".
Além disso, os planos para desenvolver oferta adicional são complicados pela incerteza sobre como será o mercado de gás a longo prazo, o que afeta o interesse em novos investimentos tanto em infraestrutura de exploração e produção quanto em infraestrutura de transporte e armazenamento.
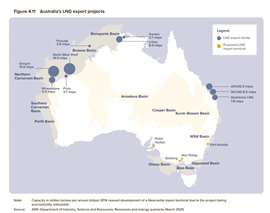
“Existe potencial para aumentar a produção de gás da sub-bacia de Beetaloo, da bacia de Taroom e da bacia de Otway”, disse Wilkinson. “No entanto, os contratos de longo prazo, com duração superior a 20 anos, para gasodutos parecem estar chegando ao fim, já que o mercado de gás até 2050 é incerto. Isso significa maior risco para os fornecedores de infraestrutura ou a necessidade de apoio governamental.”
De acordo com Wilkinson, os planos para expandir a capacidade dos oleodutos também podem ajudar a impulsionar a produção a montante e merecem atenção.
“O gasoduto crucial a ser monitorado é o gasoduto único (gasoduto do sudoeste de Queensland e gasoduto de Moomba a Sydney) que conecta o gás de Queensland aos mercados do sul de Sydney e Melbourne”, disse Wilkinson. “Os planos de expansão do Grupo APA são um desenvolvimento importante, mas isso pode não ser suficiente se os planos de expansão do armazenamento em Victoria não forem concretizados.”
Isso, por sua vez, ilustra a interdependência de vários tipos de infraestrutura de gás e a necessidade de expandi-la em paralelo.
“O fornecimento de gás em horários de pico, tanto sazonais quanto diários, será o ponto crítico a ser observado”, disse Wilkinson. “Isso significa que é necessário mais armazenamento de gás (a GB Energy tem um projeto em Gippsland em fase avançada de desenvolvimento), expansão de gasodutos, como proposto pelo Grupo APA, para levar mais gás do norte para os mercados do sul, e possivelmente projetos de regaseificação de GNL, que podem aumentar o fornecimento em horários de pico, bem como o volume de gás disponível no mercado.”
De fato, a Austrália deverá ver em breve seu primeiro projeto de regaseificação entrar em operação. O Terminal de Energia de Port Kembla, da Squadron Energy, já foi construído e o comissionamento em terra foi concluído. O projeto também inclui uma unidade flutuante de armazenamento e regaseificação (FSRU) e, com base em relatórios anteriores, deverá entrar em operação em 2027.
Outros projetos de regaseificação também estão sendo desenvolvidos, embora ainda estejam em estágios iniciais, sem atualizações de seus desenvolvedores desde 2025. Não obstante, eles constituem uma parte importante do panorama energético de longo prazo da Austrália, visto que seria mais rápido e menos complexo implantar FSRUs do que construir novos gasodutos no médio prazo.
De acordo com a última previsão de disponibilidade de gás natural da Operadora do Mercado de Energia Australiano (AEMO), divulgada em março, as condições de abastecimento a curto prazo melhoraram. A operadora do mercado agora prevê que os “riscos de escassez extrema em dias de pico” no sul da Austrália surgirão um ano depois do previsto anteriormente, em 2030, com a necessidade de novos investimentos em gás a partir dessa data.
“O aumento da oferta de gás nos horários de pico, os novos investimentos em infraestrutura e as previsões de redução do consumo melhoraram as expectativas de adequação do fornecimento de gás no curto prazo, até 2029”, afirmou Nicola Falcon, gerente geral executiva de projeto de sistemas da AEMO.
“Embora a perspectiva para o fornecimento de gás tenha melhorado ligeiramente, continua sendo importante que os projetos de produção, armazenamento e gasodutos já contratados e previstos sejam concluídos dentro do prazo, em paralelo com os desenvolvimentos no mercado de eletricidade”, continuou ela. “O setor está considerando uma série de projetos de fornecimento, armazenamento e transporte que atualmente são incertos e que, se concretizados, podem atrasar a previsão de déficits.”
Incertezas do exportador
Olhando para além desta década, existe uma incerteza adicional sobre o que os exportadores australianos de GNL devem esperar após o vencimento dos atuais contratos de exportação de longo prazo. De acordo com o Departamento Australiano de Indústria, Ciência e Recursos, havia 51 contratos de compra de GNL dos produtores do país em vigor em 2024. A maioria deles expira entre 2035 e 2040. A partir daí, as operadoras de GNL terão que decidir a melhor forma de proceder, com base em fatores como o interesse em novos contratos, a possível renovação de contratos de volume ou a busca por mais vendas no mercado à vista.
Munton citou o projeto North West Shelf, que recebeu aprovação federal no ano passado para continuar operando até 2070.
“Há muita vida útil nesses projetos”, disse Munton. “Mesmo que os contratos expirem, os projetos ainda estão produzindo, então cabe aos sócios investidores decidir o que é do seu interesse comercial em termos de comercialização desses volumes, e também quais são os termos dos contratos – se existem opções de prorrogação dentro dos contratos.”
Existem também outros pontos de incerteza, incluindo como será o panorama geral da demanda de gás a longo prazo. Há inúmeros fatores que influenciarão o comportamento da demanda, bem como vários fatores potencialmente restritivos, incluindo as políticas ambientais no contexto da transição energética.
Algumas reservas de gás da Austrália têm alto teor de dióxido de carbono (CO2), e a necessidade de considerar a captura e o armazenamento de carbono (CCS) pode ser imprescindível. A Chevron já opera uma instalação de CCS em seu projeto de GNL Gorgon, que, apesar de apresentar baixo desempenho, pode servir de exemplo de como as operadoras de GNL com alto teor de CO2 em seu gás de alimentação podem avançar.
“Isso reflete os problemas de qualidade do gás na Austrália”, disse Munton. “E Browse é um campo enorme, mas também com altíssimos níveis de CO2, então precisaria de uma solução semelhante”, continuou. “Acho que Gorgon demonstra o potencial disso, mas também destaca os desafios significativos, o que se torna uma restrição para o desenvolvimento futuro de gás, considerando o custo e a complexidade envolvidos em áreas onde seria necessário replicar essa solução, como em Browse.”
Apesar dos problemas com a qualidade do gás, dos desafios logísticos e das incertezas do mercado, os eventos recentes podem impulsionar a Austrália e seu papel no comércio global de GNL, em meio à interrupção da produção de GNL no Catar.
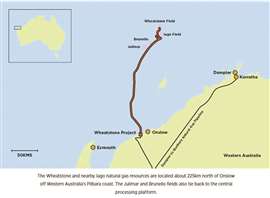
“Neste momento, com o Catar praticamente paralisado, a Austrália está fornecendo uma fonte incrivelmente importante de GNL, simplesmente por conta de sua grande participação no fornecimento global – essas 80 milhões de toneladas – mas isso nos lembra das fragilidades e dos riscos”, disse Munton. Ele citou o recente ciclone de março que danificou o projeto Wheatstone LNG da Chevron como um lembrete de que os riscos são abundantes para projetos de GNL em todo o mundo, mesmo em regiões caracterizadas por estabilidade política.
“Mas, mesmo assim, se as pessoas haviam se esquecido da importância estratégica do GNL australiano antes desses eventos recentes, agora fica abundantemente claro o quão crucial a Austrália é, dada a sua proximidade com os principais centros de demanda da Ásia, que é a principal diferença em relação aos EUA”, disse ele.
A Austrália combina proximidade geográfica com a Ásia, escala e estabilidade política, e "quando você junta esses três fatores, isso nos lembra da importância estratégica do GNL australiano para o mercado mundial", disse Munton.



ENTRE EM CONTACTO COM A EQUIPE

