


Le compagnie petrolifere e del gas rimangono tra i principali utilizzatori delle tecnologie CCUS.
25 agosto 2026
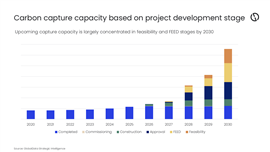
Secondo il rapporto di GlobalData Strategic Intelligence, "Carbon Capture and Storage", la cattura, l'utilizzo e lo stoccaggio del carbonio (CCUS) sono diventati un importante percorso di decarbonizzazione per i settori del petrolio e del gas, dell'energia, del cemento, dell'acciaio e altri settori difficili da ridurre.
Secondo il rapporto, a giugno 2026 oltre il 70% degli impianti di cattura del carbonio, sia operativi che in fase di realizzazione, era associato ad asset energetici, con le compagnie petrolifere e del gas che rimanevano attori chiave, nonostante molte avessero ridimensionato gli investimenti più ampi in tecnologie a basse emissioni di carbonio.
Il rapporto ha inoltre rivelato che diverse compagnie petrolifere e del gas continuano a dare priorità alla cattura, utilizzo e stoccaggio del carbonio (CCUS) laddove supporti le attività principali, tra cui GNL, raffinazione, produzione di idrogeno e operazioni a monte. Alcuni dei progetti chiave includono il cluster Ravenna di Eni, la rete di trasporto e stoccaggio di CO₂ sulla costa del Golfo di ExxonMobil e Northern Lights, di proprietà congiunta di Equinor, Shell e TotalEnergies, per lo sviluppo del trasporto e dello stoccaggio offshore di CO₂ in Norvegia.
"A giugno 2026, la base operativa di cattura del carbonio rimaneva modesta, con oltre 140 progetti a livello globale in diversi settori e una capacità cumulativa di 62 milioni di tonnellate all'anno (mtpa)", ha osservato Ravindra Puranik, analista del settore petrolifero e del gas presso GlobalData. "Il settore energetico rappresentava la maggior parte di questa capacità. Tuttavia, la maggior parte della futura capacità di cattura rimane concentrata nelle fasi di fattibilità e di progettazione preliminare (FEED) dello sviluppo dei progetti."
L'attuale fase del mercato CCUS riflette il fatto che il settore ha superato la fase pilota, ma molti progetti devono ancora superare gli ostacoli commerciali, normativi e infrastrutturali necessari per la costruzione e la messa in funzione. La disponibilità di gasdotti, rotte di trasporto e centri di stoccaggio di CO₂ condivisi sarà fondamentale per ridurre i rischi di questi progetti e migliorare la redditività degli investimenti nella cattura.
Nonostante la solida pipeline di progetti per la cattura, lo stoccaggio e l'utilizzo della CO₂ (CCUS), il rapporto indica che il prossimo decennio sarà probabilmente caratterizzato da una realizzazione selettiva piuttosto che da un'espansione uniforme. Molti progetti annunciati rimangono esposti a rischi di finanziamento, inflazione dei costi, incertezza normativa e ritardi nell'ottenimento di contratti a lungo termine per l'acquisto o lo stoccaggio della CO₂. Senza infrastrutture di trasporto e capacità di stoccaggio adeguate, la CO₂ catturata non può essere sequestrata in modo permanente su larga scala, il che può rallentare o limitare lo sviluppo dei progetti di cattura. È improbabile che le aziende portino avanti gli impianti di cattura senza un percorso affidabile per lo stoccaggio della CO₂.
Puranik ha concluso: "Il credito d'imposta statunitense 45Q, il sistema ETS dell'Unione Europea e il meccanismo di tariffazione del carbonio canadese supportano la redditività economica del progetto. Tuttavia, gli elevati costi di capitale e di esercizio, l'inadeguatezza delle infrastrutture di trasporto e stoccaggio della CO₂, i ritardi nelle autorizzazioni, le responsabilità a lungo termine e lo scetticismo del pubblico rimangono fattori critici per la diffusione su larga scala della cattura e stoccaggio della CO₂ (CCUS)."



CONTATTA IL TEAM

