


Traduit automatiquement par IA, lire l'original
Une enquête de la Réserve fédérale de Dallas révèle une production de gaz plus forte et des conditions de service plus strictes.

30 septembre 2026
L'enquête porte sur les entreprises énergétiques opérant au Texas, dans le nord de la Louisiane et dans le sud du Nouveau-Mexique.
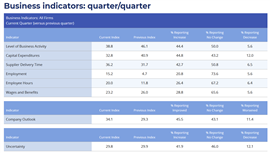
La production de gaz naturel s'est accélérée au cours du troisième trimestre, l'activité pétrolière et gazière continuant de se développer dans le onzième district de la Réserve fédérale de Dallas, même si la hausse des coûts, l'allongement des délais d'approvisionnement et les perspectives très différentes entre les producteurs et les sociétés de services ont continué de façonner le marché.
L'indice d'activité économique global de l'enquête de la Réserve fédérale de Dallas sur l'énergie est resté nettement positif à 38,8 au troisième trimestre, contre 46,1 au deuxième trimestre. Ce recul indique que l'activité a continué de progresser, bien qu'à un rythme légèrement plus lent.
L'enquête porte sur les entreprises énergétiques opérant au Texas, dans le nord de la Louisiane et dans le sud du Nouveau-Mexique, y compris les sociétés d'exploration et de production et les sociétés de services pétroliers.
gains de production de gaz naturel
Parmi les sociétés d'exploration et de production, l'indice de production de gaz naturel a progressé à 14,8, contre 3,7 au deuxième trimestre. L'indice de production de pétrole a également augmenté, passant de 15,0 à 20,7.
Cette hausse des prix du gaz intervient alors que les producteurs et les entreprises du secteur intermédiaire se préparent à une croissance continue des exportations de GNL, de la demande de production d'électricité et d'autres marchés à forte intensité de gaz.
Les personnes interrogées prévoient que le prix moyen du gaz naturel au Henry Hub s'établira à 3,29 $/MMBtu fin 2026. À plus long terme, les dirigeants anticipent un prix moyen de 3,82 $/MMBtu d'ici deux ans et de 4,28 $/MMBtu d'ici cinq ans. Le prix au comptant au Henry Hub s'est établi en moyenne à 2,97 $/MMBtu durant la période de l'enquête.
L'utilisation des équipements de service augmente
La situation s'est également améliorée pour les sociétés de services pétroliers, un secteur qui peut donner une indication de la demande en matière d'équipements, de maintenance et d'assistance sur le terrain.
L'indice d'utilisation des équipements a progressé à 41,9, contre 31,9 au deuxième trimestre. Les marges opérationnelles sont restées positives, malgré un léger recul de l'indice, passé de 52,2 à 37,2, signe d'une progression plus lente. L'indice des prix de revient est demeuré positif à 16,3, contre 24,5 au trimestre précédent.
Dans le même temps, les pressions sur les coûts sont restées élevées.
L'indice des coûts des intrants pour les sociétés de services s'est établi à 60,4, en légère baisse par rapport aux 64,4 du trimestre précédent. Les sociétés d'exploration et de production ont également fait état d'une hausse continue des coûts de prospection et de développement ainsi que des frais d'exploitation des baux. Tous les indices de coûts de l'enquête sont restés supérieurs à leurs moyennes historiques. Réserve fédérale de Dallas
Les délais de livraison des fournisseurs se sont encore allongés au cours du trimestre. L'indice global des délais de livraison est passé de 31,7 à 36,2, tandis que celui des entreprises d'exploration et de production est resté particulièrement élevé à 43,9. L'indice des sociétés de services a quant à lui progressé de 11,1 à 21,4.
Ces résultats pourraient avoir une importance considérable pour les opérateurs de compresseurs, les conditionneurs et les fournisseurs d'équipements qui doivent déjà faire face à de longs délais de livraison pour les moteurs, les compresseurs, les équipements électriques et autres composants majeurs.
Les priorités en matière de dépenses varient selon la taille de l'entreprise.
L’enquête a également révélé une différence marquée dans la manière dont les grands et les petits producteurs prévoient d’utiliser les liquidités supplémentaires générées en 2026.
Parmi les grandes sociétés d'exploration et de production, 50 % ont indiqué que leur principal usage des flux de trésorerie supplémentaires serait le versement de dividendes aux actionnaires ou aux propriétaires. Les dépenses d'investissement arrivent en deuxième position, avec 21 %.
Les petits producteurs étaient davantage enclins à réinvestir. Les dépenses d'investissement représentaient le choix privilégié des petites entreprises d'exploration et de production (31 %), suivies par la réduction de la dette (23 %).
Cette distinction pourrait être importante pour les fournisseurs d'équipements, car les petits producteurs seraient plus enclins à consacrer leurs flux de trésorerie supplémentaires au forage, aux équipements de production et aux infrastructures, tandis que les grands opérateurs continueraient de privilégier la discipline en matière de capital.
Les perspectives des producteurs et des prestataires de services divergent.
Malgré une croissance continue, le sentiment général variait considérablement au sein du secteur.
L'indice des perspectives des sociétés d'exploration et de production a atteint 50,0, tandis que celui des sociétés de services n'était que de 4,6. L'incertitude des producteurs était également nettement plus élevée, l'indice d'incertitude des sociétés d'exploration et de production s'établissant à 40,2 contre 9,5 pour les sociétés de services.
Les commentaires des personnes interrogées ont mis en évidence l'instabilité géopolitique, la hausse des coûts, la disponibilité du crédit et l'incertitude entourant les prix des matières premières comme principales préoccupations.
Un répondant du secteur de l'exploration et de la production a indiqué que les coûts des matières premières et de la main-d'œuvre continuaient d'augmenter tandis que le financement par emprunt devenait plus onéreux. Un autre a déclaré que le resserrement des conditions de crédit bancaire rendait la concurrence plus difficile pour les petits producteurs indépendants.
Les sociétés de services ont également évoqué la pression exercée par la hausse des coûts et l'évolution de la demande. Un répondant a indiqué que la construction de centres de données incitait certaines entreprises à réorienter leurs ressources du secteur de l'énergie, tandis qu'un autre a fait état de difficultés persistantes à recruter et à fidéliser du personnel malgré des salaires d'embauche relativement élevés.
Le marché du travail se renforce
Les conditions d'emploi se sont améliorées au cours du trimestre. L'indice global de l'emploi est passé de 4,7 à 15,2, tandis que l'indice des heures travaillées a progressé de 11,8 à 20,0. L'indice des salaires et avantages sociaux est resté positif à 23,2.
Dans l'ensemble, l'enquête révèle un marché de l'énergie qui reste dynamique, avec une production de gaz plus importante et un taux d'utilisation des équipements plus élevé, mais aussi une pression constante due aux coûts, aux contraintes de main-d'œuvre et à l'allongement des délais de livraison des équipements.
Pour l'industrie de la compression de gaz, cette situation laisse présager une demande continue, malgré un environnement de plus en plus difficile pour l'approvisionnement en équipements et en personnel qualifié.
ENTREZ EN CONTACT AVEC L'ÉQUIPE

