


Traduit automatiquement par IA, lire l'original
Rapport : Le GNL entre dans une nouvelle phase de croissance

13 juillet 2026
L’industrie mondiale du gaz naturel liquéfié (GNL) abordait l’année 2026 en position de force exceptionnelle. Les échanges ont atteint un niveau record, les investissements dans de nouvelles capacités d’exportation se sont accélérés et les promoteurs ont approuvé la plus importante vague de projets de liquéfaction depuis six ans. Pourtant, quelques mois plus tard, un conflit au Moyen-Orient a rappelé à l’industrie que la sécurité énergétique demeure aussi importante que les fondamentaux du marché.
Selon le rapport mondial sur le GNL 2026 de l'Union internationale du gaz (IGU), les échanges mondiaux de GNL ont atteint un niveau record de 436,98 millions de tonnes (Mt) en 2025, soit une hausse de 6,3 % par rapport à l'année précédente. La capacité de liquéfaction a augmenté de 30,1 millions de tonnes par an (Mtpa), tandis que les promoteurs ont approuvé 68,4 Mtpa de nouveaux projets de liquéfaction, le deuxième total annuel le plus élevé jamais enregistré.
Pour les entreprises du secteur de la compression du gaz naturel, ce rapport révèle une réalité bien plus complexe que les seuls volumes de GNL. Chaque nouvelle unité de liquéfaction, chaque extension de gazoduc, chaque installation flottante de GNL (FLNG), chaque terminal de regazéification et chaque méthanier génère une demande en compresseurs, turbines à gaz, moteurs électriques, joints d'étanchéité, vannes, systèmes de contrôle et services après-vente à long terme.
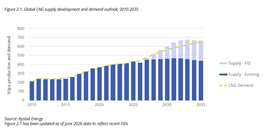
Bien que l'instabilité géopolitique ait perturbé les marchés à court terme, le rapport conclut que la trajectoire de croissance à long terme du GNL reste intacte, la capacité mondiale de liquéfaction devant dépasser 700 Mt d'ici 2030 grâce aux projets déjà en exploitation ou en construction.
Les États-Unis consolident leur position de puissance du GNL
L'évolution la plus significative pour l'industrie de la compression est peut-être la croissance continue des États-Unis.
Les États-Unis ont exporté 110,74 Mt de GNL en 2025, conservant ainsi leur place de premier exportateur mondial de GNL. Les installations américaines ont contribué à hauteur de 22,3 Mt à l'augmentation de 25,7 Mt des exportations mondiales de GNL enregistrée cette année-là, surpassant largement tous les autres pays producteurs.
Cette croissance reflète le démarrage et l'accélération des grands projets de la côte du Golfe, notamment :
- GNL de Plaquemines
- Corpus Christi Étape 3
- Golden Pass LNG (première centrale GNL début 2026)
- Extensions supplémentaires sur des friches industrielles
Le rapport souligne également que l'Amérique du Nord représente désormais le principal vecteur de développement futur du GNL, avec une capacité proposée de 650 Mtpa avant décision finale d'investissement, dont 384 Mtpa aux États-Unis. Bien que seule une partie de ces projets se concrétise, leur ampleur illustre le rôle central qu'occupe l'Amérique du Nord dans l'approvisionnement mondial en GNL.
Si les volumes d'échanges ont établi un nouveau record, la statistique la plus importante pour les fournisseurs d'équipements était peut-être la reprise des approbations de projets.
Les développeurs ont approuvé une capacité de liquéfaction de 68,4 Mtpa en 2025, soit la meilleure année depuis 2019. Sur la période 2021-2025, environ 206 Mtpa ont reçu des décisions d'investissement finales, soit environ le double du volume approuvé au cours des cinq années précédentes.
Parmi les plus importantes approbations de l'année, on peut citer :
- GNL de Woodside, Louisiane
- Calcasieu Pass 2 GNL
- Phase 2 du projet Port Arthur LNG
- Rio Grande LNG Phase 2
- Trains de milieu de gamme Corpus Christi 8-9
En dehors de l'Amérique du Nord, les projets Coral North FLNG au Mozambique et Southern Energy FLNG en Argentine ont également progressé, illustrant la poursuite des investissements dans la liquéfaction en mer.
Étant donné que la plupart des installations de GNL fonctionnent pendant plusieurs décennies, elles créent également des opportunités à long terme sur le marché de l'après-vente, notamment en matière de révisions, de pièces de rechange, de mises à niveau et de surveillance numérique.
Le GNL flottant continue de mûrir
L'une des observations les plus importantes du rapport est la maturation continue de la technologie du GNL flottant.
La capacité opérationnelle des unités flottantes de liquéfaction de gaz naturel (FLNG) a atteint 16,6 Mtpa fin 2025 sur huit installations, avec la mise en service de Tortue/Ahmeyim FLNG et la décision finale d'investissement pour Coral North FLNG. Au total, environ 172 Mtpa de capacité de liquéfaction proposée sont désormais liées à des développements flottants.
Pour les fabricants de compresseurs, les installations flottantes présentent des défis d'ingénierie uniques.
Contrairement aux installations terrestres, les systèmes offshore doivent offrir une fiabilité élevée malgré des contraintes de poids et d'encombrement très strictes, tout en opérant dans des environnements marins corrosifs. Les équipements doivent également résister aux mouvements du navire et minimiser les besoins de maintenance, car les interventions en mer sont considérablement plus coûteuses que les réparations à terre.
Ces exigences ont stimulé le développement continu de compresseurs centrifuges compacts, de compresseurs à vis, de joints d'étanchéité à gaz sec, de systèmes de contrôle intégrés et de technologies de maintenance prédictive.
Les échanges commerciaux ont considérablement évolué au cours de l'année 2025.
Bien que l'Asie soit restée la première région importatrice mondiale de GNL, l'Europe s'est une fois de plus imposée comme destination d'équilibrage du marché.
Les importations européennes de GNL ont augmenté de 26,1 Mt, les pays ayant reconstitué leurs capacités de stockage et compensé la baisse des approvisionnements russes par gazoduc. Parallèlement, les importations chinoises ont diminué de près de 9 Mt, en raison de l'augmentation de la production nationale et des importations par gazoduc.
L'évolution des flux commerciaux a renforcé l'importance de l'Europe en tant que destination pour les cargaisons flexibles du bassin atlantique.
Pour les fournisseurs d'infrastructures intermédiaires, les investissements continus de l'Europe dans les terminaux de réception de GNL, les installations de stockage et les usines de regazéification soutiennent une demande soutenue de compresseurs utilisés dans la manutention des gaz d'évaporation, la récupération des vapeurs et les opérations des terminaux.
La regazéification se développe dans le monde entier
Les infrastructures de réception ont continué à se développer presque aussi rapidement que les capacités d'exportation.
La capacité mondiale de regazéification a atteint 1 113,5 Mtpa en 2025 après la mise en service de 20 projets répartis sur 13 marchés. Treize étaient des terminaux de réception entièrement nouveaux, tandis que sept représentaient des extensions d'installations existantes.
La Chine est restée le marché à la plus forte croissance, tandis que l'Europe, l'Afrique et le Moyen-Orient ont également augmenté leurs capacités de manière significative.
Les unités flottantes de stockage et de regazéification (FSRU) ont continué à gagner des parts de marché en raison de leur coût d'investissement relativement faible et de leurs délais de déploiement plus courts.
La capacité opérationnelle de regazéification flottante a atteint 216,1 Mtpa sur 55 projets, représentant près d'un cinquième de la capacité mondiale de regazéification.
De nombreuses économies émergentes choisissent les FSRU comme première solution d'importation de GNL, créant ainsi des opportunités supplémentaires pour les fournisseurs de compresseurs desservant les marchés maritimes et offshore.
Les évolutions technologiques transforment les installations de GNL
Le rapport met en lumière plusieurs tendances technologiques ayant des implications directes pour les fabricants de compresseurs.
L'une d'elles est l'adoption croissante de la liquéfaction par entraînement électrique.
Là où l'électricité bas carbone est disponible, les développeurs intègrent de plus en plus de systèmes de compression à entraînement électrique. Ces entraînements électriques éliminent les émissions de combustion associées aux turbines à gaz, tout en réduisant les pertes de méthane et la consommation de gaz d'alimentation. Au Canada et dans certaines régions des États-Unis, cette approche est de plus en plus privilégiée.
Dans le même temps, la capture et le stockage du carbone (CSC) continuent de passer de la phase de démonstration au déploiement commercial.
Plusieurs développeurs de GNL prévoient désormais des systèmes intégrés de captage du carbone, nécessitant des équipements supplémentaires de compression, de déshydratation et de transport du CO₂. Des installations existantes comme Hammerfest LNG et Gorgon LNG ont démontré l'efficacité de cette approche, tandis que de nouveaux projets continuent d'intégrer le CSC dans leur conception.



ENTREZ EN CONTACT AVEC L'ÉQUIPE

