


Traduit automatiquement par IA, lire l'original
Les compagnies pétrolières et gazières demeurent des acteurs clés de l'adoption du captage, de l'utilisation et du stockage du carbone (CUS).
25 août 2026
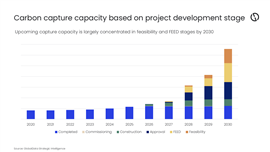
Le captage, l'utilisation et le stockage du carbone (CUSC) sont devenus une voie importante de décarbonation pour le pétrole et le gaz, l'énergie, le ciment, l'acier et d'autres industries difficiles à décarboner, selon le rapport Strategic Intelligence de GlobalData intitulé « Capture et stockage du carbone ».
En juin 2026, plus de 70 % des installations de captage de carbone opérationnelles et à venir, en nombre d'installations, étaient associées à des actifs énergétiques, les sociétés pétrolières et gazières restant des acteurs clés, même si beaucoup ont réduit leurs investissements plus larges dans les technologies à faibles émissions de carbone, indique le rapport.
Le rapport révèle également que plusieurs compagnies pétrolières et gazières continuent de privilégier le captage, l'utilisation et le stockage du CO₂ (CUS) lorsqu'il soutient leurs activités principales, notamment le GNL, le raffinage, la production d'hydrogène et l'exploration-production. Parmi les projets clés figurent le complexe Ravenna d'Eni, le réseau de transport et de stockage de CO₂ d'ExxonMobil sur la côte du Golfe du Mexique et Northern Lights, un projet détenu conjointement par Equinor, Shell et TotalEnergies, visant à développer le transport et le stockage de CO₂ en mer en Norvège.
« En juin 2026, le parc de captage de carbone opérationnel restait modeste, avec plus de 140 projets à travers le monde, répartis dans de multiples secteurs, pour une capacité cumulée de 62 millions de tonnes par an (Mtpa) », a indiqué Ravindra Puranik, analyste pétrole et gaz chez GlobalData. « Le secteur de l’énergie représentait la majeure partie de cette capacité. Toutefois, la plupart des capacités de captage futures restent concentrées aux stades d’étude de faisabilité et d’ingénierie préliminaire (FEED) du développement des projets. »
La phase actuelle du marché du captage, de l'utilisation et du stockage du CO₂ (CCUS) témoigne du dépassement du stade des projets pilotes, mais de nombreux projets doivent encore franchir les obstacles commerciaux, réglementaires et infrastructurels nécessaires à leur construction et à leur mise en service. La disponibilité de pipelines de CO₂ partagés, de voies de transport et de plateformes de stockage sera essentielle pour réduire les risques liés à ces projets et améliorer la rentabilité des investissements dans le captage.
Malgré un solide portefeuille de projets de captage, d'utilisation et de stockage du CO₂ (CCUS), la décennie sera probablement marquée par une mise en œuvre sélective plutôt que par une expansion uniforme, indique le rapport. De nombreux projets annoncés restent exposés aux risques de financement, à l'inflation des coûts, à l'incertitude réglementaire et aux retards dans l'obtention de contrats d'achat ou de stockage de CO₂ à long terme. Sans infrastructures de transport et de stockage suffisantes, le CO₂ capté ne peut être séquestré durablement à grande échelle, ce qui peut ralentir, voire limiter, le développement des projets de captage. Il est peu probable que les entreprises développent des installations de captage sans disposer d'une voie fiable pour stocker le CO₂.
Puranik a conclu : « Le crédit d’impôt américain 45Q, le système d’échange de quotas d’émission de l’Union européenne et le mécanisme de tarification du carbone du Canada soutiennent la rentabilité des projets. Toutefois, les coûts d’investissement et d’exploitation élevés, l’insuffisance des infrastructures de transport et de stockage du CO₂, les retards d’obtention des permis, la responsabilité à long terme et le scepticisme du public demeurent des obstacles majeurs au déploiement massif du captage, de l’utilisation et du stockage du carbone (CUS). »



ENTREZ EN CONTACT AVEC L'ÉQUIPE

