


Traducido automáticamente por IA, leer el original
Informe: El GNL entra en una nueva fase de crecimiento.

13 julio 2026
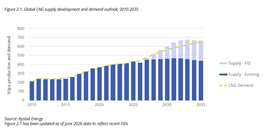
La industria mundial del gas natural licuado (GNL) inició 2026 en una posición de excepcional fortaleza. El comercio alcanzó un máximo histórico, la inversión en nueva capacidad de exportación se aceleró y los desarrolladores aprobaron la mayor oleada de proyectos de licuefacción en seis años. Sin embargo, apenas unos meses después, el conflicto en Oriente Medio recordó a la industria que la seguridad energética sigue siendo tan importante como los fundamentos del mercado.
Según el Informe Mundial de GNL 2026 de la Unión Internacional del Gas (IGU), el comercio mundial de GNL alcanzó un récord de 436,98 millones de toneladas (Mt) en 2025, un 6,3 % más que el año anterior. La capacidad de licuefacción se expandió en 30,1 millones de toneladas anuales (Mtpa), mientras que los desarrolladores aprobaron 68,4 Mtpa de nuevos proyectos de licuefacción, el segundo total anual más alto jamás registrado.
Para las empresas que prestan servicios a la industria de compresión de gas natural, el informe ofrece una perspectiva más amplia que la que proporcionan únicamente los volúmenes de GNL. Cada nueva planta de licuefacción, ampliación de gasoductos, instalación flotante de GNL (FLNG), terminal de regasificación y buque metanero representa una demanda de compresores, turbinas de gas, motores eléctricos, sellos, válvulas, controles y servicios posventa a largo plazo.
Si bien la inestabilidad geopolítica ha perturbado los mercados a corto plazo, el informe concluye que la trayectoria de crecimiento a largo plazo del GNL permanece intacta, y se prevé que la capacidad mundial de licuefacción supere los 700 millones de toneladas para 2030 en el marco de proyectos que ya están en funcionamiento o en construcción.
Estados Unidos consolida su posición como potencia en GNL.
Quizás el avance más significativo para la industria de la compresión sea el continuo auge de Estados Unidos.
Estados Unidos exportó 110,74 millones de toneladas de GNL durante 2025, manteniendo su posición como el mayor exportador mundial de GNL. Las instalaciones estadounidenses representaron 22,3 millones de toneladas del aumento de 25,7 millones de toneladas en las exportaciones mundiales de GNL durante ese año, superando con creces a cualquier otro país productor.
Ese crecimiento refleja la puesta en marcha y el desarrollo de importantes proyectos en la Costa del Golfo, entre los que se incluyen:
- Minas de Plaquen GNL
- Corpus Christi Etapa 3
- Golden Pass LNG (primera producción de GNL a principios de 2026)
- Ampliaciones adicionales en terrenos contaminados
El informe también señala que Norteamérica representa actualmente la mayor cartera de proyectos futuros de desarrollo de GNL, con una capacidad propuesta de 650 millones de toneladas anuales (Mtpa) previa a la decisión final de inversión, incluyendo 384 Mtpa en Estados Unidos. Si bien solo una parte de estos proyectos se llevará a cabo, su magnitud ilustra la importancia que ha adquirido Norteamérica para el suministro mundial de GNL.
Si bien el volumen de operaciones comerciales alcanzó un nuevo récord, quizás la estadística más importante para los proveedores de equipos fue el resurgimiento de las aprobaciones de proyectos.
Los promotores aprobaron una capacidad de licuefacción de 68,4 millones de toneladas anuales durante 2025, el mejor año desde 2019. Durante el período 2021-2025, se aprobaron decisiones de inversión finales para aproximadamente 206 millones de toneladas anuales, lo que representa casi el doble del volumen aprobado durante el quinquenio anterior.
Entre las aprobaciones más importantes del año se encuentran:
- GNL de Woodside, Luisiana
- Paso de Calcasieu 2 GNL
- Fase 2 del puerto de GNL de Port Arthur
- Rio Grande LNG Fase 2
- Trenes de escala media de Corpus Christi 8-9
Fuera de Norteamérica, los proyectos Coral North FLNG en Mozambique y Southern Energy FLNG en Argentina también avanzaron, lo que pone de manifiesto la continua inversión en la licuefacción en alta mar.
Dado que la mayoría de las instalaciones de GNL operan durante varias décadas, también generan oportunidades de mercado a largo plazo que incluyen revisiones, repuestos, actualizaciones y monitoreo digital.
El GNL flotante continúa madurando.
Una de las observaciones más significativas del informe es la continua maduración de la tecnología de GNL flotante.
La capacidad operativa de FLNG alcanzó los 16,6 millones de toneladas anuales a finales de 2025 en ocho instalaciones, con la entrada en servicio de Tortue/Ahmeyim FLNG y la decisión final de inversión para Coral North FLNG. En total, aproximadamente 172 millones de toneladas anuales de capacidad de licuefacción propuesta están ahora vinculadas a proyectos flotantes.
Para los fabricantes de compresores, las instalaciones flotantes presentan desafíos de ingeniería únicos.
A diferencia de las plantas terrestres, los sistemas marinos deben ofrecer una alta fiabilidad con severas limitaciones de peso y espacio, operando además en entornos marinos corrosivos. Los equipos también deben soportar el movimiento de la embarcación y minimizar los requisitos de mantenimiento, ya que las intervenciones en alta mar son considerablemente más costosas que las reparaciones en tierra.
Estos requisitos han impulsado el desarrollo continuo de compresores centrífugos compactos, compresores de tornillo, sellos de gas seco, sistemas de control integrados y tecnologías de mantenimiento predictivo.
Los patrones comerciales cambiaron significativamente durante 2025.
Si bien Asia siguió siendo la mayor región importadora de GNL del mundo en general, Europa emergió una vez más como el destino de equilibrio del mercado.
Las importaciones europeas de GNL aumentaron en 26,1 millones de toneladas, ya que los países reabastecieron sus reservas y compensaron la disminución de los suministros rusos a través de gasoductos. Mientras tanto, las importaciones a China disminuyeron en casi 9 millones de toneladas, lo que refleja el aumento de la producción nacional y las importaciones por gasoducto.
Los cambios en los flujos comerciales reforzaron la importancia de Europa como destino para las mercancías flexibles de la cuenca atlántica.
Para los proveedores de infraestructura de transporte y almacenamiento de gas natural licuado (GNL), la continua inversión de Europa en terminales de recepción de GNL, instalaciones de almacenamiento y plantas de regasificación respalda la demanda sostenida de compresores utilizados en el manejo de gases de evaporación, la recuperación de vapores y las operaciones de las terminales.
La regasificación se expande a nivel mundial.
La infraestructura receptora continuó expandiéndose casi al mismo ritmo que la capacidad de exportación.
La capacidad global de regasificación alcanzó los 1.113,5 millones de toneladas anuales durante 2025 tras la puesta en marcha de 20 proyectos en 13 mercados. Trece de ellos fueron terminales de recepción completamente nuevas, mientras que siete representaron ampliaciones de instalaciones existentes.
China siguió siendo el mercado de mayor crecimiento, mientras que Europa, África y Oriente Medio también añadieron una capacidad significativa.
Las unidades flotantes de almacenamiento y regasificación (FSRU, por sus siglas en inglés) continuaron ganando cuota de mercado debido a su coste de capital relativamente bajo y a sus plazos de instalación más cortos.
La capacidad operativa de regasificación flotante alcanzó los 216,1 millones de toneladas anuales en 55 proyectos, lo que representa casi una quinta parte de la capacidad mundial de regasificación.
Muchas economías emergentes están optando por las unidades flotantes de almacenamiento y regasificación (FSRU) como su primera solución de importación de GNL, lo que crea oportunidades adicionales para los proveedores de compresores que prestan servicios a los mercados marítimos y offshore.
Los cambios tecnológicos transforman las instalaciones de GNL.
El informe destaca varias tendencias tecnológicas con implicaciones directas para los fabricantes de compresores.
Una de ellas es la creciente adopción de la licuefacción mediante accionamiento eléctrico.
Los desarrolladores están incorporando sistemas de compresión accionados eléctricamente donde se dispone de electricidad fiable y con bajas emisiones de carbono. Los accionamientos eléctricos eliminan las emisiones de combustión asociadas a las turbinas de gas, a la vez que reducen las pérdidas de metano y el consumo de gas de alimentación. Los proyectos en Canadá y algunas zonas de Estados Unidos se decantan cada vez más por este enfoque.
Al mismo tiempo, la captura y el almacenamiento de carbono (CCS) continúa avanzando desde la fase de demostración hacia su implementación comercial.
Varios desarrolladores de GNL planean ahora sistemas integrados de captura de carbono que requieren equipos adicionales de compresión, deshidratación y transporte de CO₂. Instalaciones existentes como Hammerfest LNG y Gorgon LNG han demostrado la eficacia de este enfoque, mientras que los proyectos más recientes siguen incorporando la captura y almacenamiento de carbono (CCS) en sus diseños.



CONECTA CON EL EQUIPO

