


Automatisch von KI übersetzt, Original lesen
Umfrage der Federal Reserve Bank von Dallas: Energieaktivität steigt sprunghaft an, aber das Wachstum bei Erdgas bleibt verhalten

24 Juni 2026
Ergebnisse des zweiten Quartals veröffentlicht
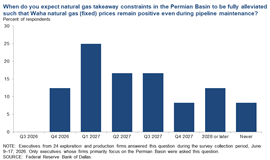
Die Geschäftstätigkeit im US-amerikanischen Öl- und Gassektor hat sich im zweiten Quartal deutlich beschleunigt. Laut der jüngsten Energieumfrage der Federal Reserve Bank von Dallas wurden die Investitionen in höhere Anlagen, verbesserte Margen im Bereich der Ölfelddienstleistungen und höhere Rohstoffpreise als Treiber dieser Entwicklung angeführt. Das Wachstum der Erdgasproduktion blieb jedoch trotz des zunehmenden Optimismus hinsichtlich der LNG-Exporte und der langfristigen Nachfrageerwartungen moderat.
Der Index für die Geschäftstätigkeit im Rahmen der Umfrage stieg von 21,0 im ersten Quartal auf 46,1 im zweiten Quartal und erreichte damit den höchsten Stand seit Mitte 2022. Dieser Anstieg ist darauf zurückzuführen, dass Energieunternehmen die verschärften geopolitischen Spannungen im Zusammenhang mit dem Iran und der Straße von Hormus bewältigen mussten, gleichzeitig aber von einem stärkeren Cashflow und sich verbessernden Marktbedingungen profitierten.
Trotz des verbesserten Geschäftsumfelds blieb die Erdgasproduktion weitgehend unverändert. Der Erdgasproduktionsindex lag im zweiten Quartal bei 3,7 und damit im Wesentlichen unverändert gegenüber dem Vorquartal, während die Ölproduktion deutlichere Zuwächse verzeichnete.
Mehrere Produzenten hoben die LNG-Exporte als wichtige langfristige Stütze für den Gasmarkt hervor. Ein Befragter merkte an, dass „der Anstieg der Exporte von verflüssigtem Erdgas enorm hilfreich ist“, obwohl die Produzenten weiterhin mit Rohstoffpreisschwankungen und geopolitischer Unsicherheit zu kämpfen haben.
Die Investitionsausgaben stiegen im Quartal deutlich an. Der Investitionsausgabenindex kletterte von 21,2 auf 40,9, wobei fast die Hälfte der Befragten erhöhte Ausgaben meldete. Gleichzeitig blieben die Unternehmen hinsichtlich längerfristiger Investitionspläne vorsichtig, und der erwartete Investitionsausgabenindex für das nächste Jahr blieb unverändert.
Für Unternehmen, die sich mit Infrastrukturen zur Erdgasverdichtung, -gewinnung und -verarbeitung befassen, war eine der bemerkenswertesten Erkenntnisse die Rückkehr der Kosteninflation entlang der gesamten Lieferkette.
Bei Ölfeldserviceunternehmen schnellte der Inputkostenindex von 34,9 auf 64,4 in die Höhe, während sich die Lieferzeiten der Zulieferer deutlich verlängerten. Mehr als ein Drittel der Befragten berichtete von längeren Vorlaufzeiten für Ausrüstung und Materialien, was darauf hindeutet, dass Lieferkettenengpässe die Feldoperationen trotz allgemeiner Verbesserungen der wirtschaftlichen Lage weiterhin beeinträchtigen.
Dienstleistungsunternehmen berichteten zudem von einer zunehmenden Verknappung von Ausrüstung und Arbeitskräften. Mehrere Befragte gaben an, dass die Beschaffung von Mietgeräten und Außendienstleistungen immer schwieriger werde, während der Wettbewerb um erfahrene Teams mit der steigenden Aktivität im Perm-Becken zunehme.
„Der erhöhte Cashflow bedeutet mehr Bohrungen“, kommentierte ein Produzent, während ein anderer feststellte, dass die Dienstleister angesichts der höheren Aktivität wieder an Preissetzungsmacht gewinnen.
Die Umfrage verdeutlichte zudem die wachsende Kluft zwischen den Bedingungen von Produzenten und Dienstleistungsunternehmen. Explorations- und Produktionsunternehmen verzeichneten einen positiven Ausblickindex von 48,2, während Ölfeldserviceunternehmen trotz verbesserter Margen und Auslastungsraten vorsichtig blieben und einen Ausblickindex von -4,4 angaben.
Die Befragten erwarten, dass die Erdgaspreise am Henry Hub bis Ende 2026 durchschnittlich bei 3,36 $/MMBtu liegen werden, innerhalb von zwei Jahren auf 3,75 $/MMBtu und innerhalb von fünf Jahren auf 4,14 $/MMBtu steigen. Diese Erwartungen deuten darauf hin, dass die Marktteilnehmer die langfristige Gasnachfrage weiterhin positiv bewerten, insbesondere mit der Inbetriebnahme zusätzlicher LNG-Exportkapazitäten.
Für den Midstream-Sektor deutet die Studie auf einen Markt hin, der durch ein stetiges Erdgaswachstum und nicht durch einen rasanten Produktionsanstieg gekennzeichnet ist. Obwohl die Produzenten weiterhin vorsichtig sind, was größere zukünftige Ausgabensteigerungen angeht, stützen ein stärkerer Cashflow, die steigende LNG-Nachfrage und ein angespannter Dienstleistungsmarkt die Investitionen entlang der gesamten Erdgas-Wertschöpfungskette.



MIT DEM TEAM VERBINDEN

