


Automatisch von KI übersetzt, Original lesen
Sonderbericht: Australiens LNG-Industrie
06 Mai 2026
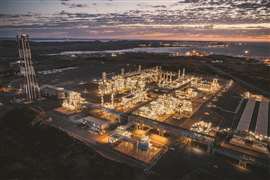 Pluto LNG ist eine Flüssigerdgas-Anlage (LNG), die von Woodside Energy auf der Burrup-Halbinsel in Westaustralien betrieben wird. (Bild: Woodside Energy)
Australien ist der zweitgrößte LNG-Exporteur der Welt, nachdem es bis 2023 sowohl bei der Verflüssigungskapazität als auch bei den Exporten von den USA überholt wurde. Laut dem Welt-LNG-Bericht 2025 der Internationalen Gasunion (IGU) verfügte Australien Ende 2024 über eine Verflüssigungskapazität von 87,6 Millionen Tonnen pro Jahr (mtpa) und exportierte im Laufe dieses Jahres 81 mt. Dies entspricht 19,7 % der weltweiten LNG-Exporte im Jahr 2024. Die Bedeutung des australischen Beitrags zum globalen Handel mit diesem Brennstoff rückt nun aufgrund des Konflikts im Nahen Osten und der daraus resultierenden Beeinträchtigung der LNG-Aktivitäten Katars in den Fokus.
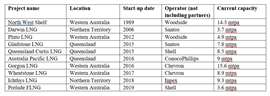
Australien verfügt über 10 große Verflüssigungsanlagen, die sich über den Norden des Landes in Westaustralien, dem Nordterritorium und Queensland verteilen. (Siehe Tabelle) Diese Anlagen basieren auf beträchtlichen Erdgasreserven, wobei sich ein Großteil dieses Gases vor der Küste befindet, aber auch Onshore-Reserven, zu denen Kohleflözgasprojekte (CBM) gehören, die lokal als Kohleflözgas (CSG) bekannt sind.
Die LNG-Industrie ist jedoch ausgereift, und neue Investitionen sind notwendig, um veraltete Anlagen zu ersetzen. Zwar gibt es noch unerschlossene Gasvorkommen, doch deren Erschließung ist mit eigenen Herausforderungen verbunden. Insgesamt steht die australische LNG-Industrie daher eher vor dem Abschluss bestehender Verträge als vor einem signifikanten Wachstum.
Obwohl Australien weiterhin eine führende Rolle im globalen LNG-Export spielt, bestehen Bedenken hinsichtlich seiner Fähigkeit, den künftigen Inlandsbedarf an Gas zu decken, insbesondere an der Ostküste, wo ein Großteil der Bevölkerung konzentriert ist. Da sich die meisten australischen Gasvorkommen weit entfernt von den Verbrauchszentren befinden und es an der nötigen Infrastruktur mangelt, um Angebot und Nachfrage zu verbinden, ist die Lösung dieses Problems nicht einfach.
Es wird mehr Infrastruktur verschiedener Art benötigt, darunter Speicher und Pipelines, und es wurden bereits verschiedene Optionen vorgeschlagen. Darüber hinaus gab es erste Bemühungen, Regasifizierungskapazitäten an der Ostküste aufzubauen, basierend auf der Annahme, dass der Import von LNG – möglicherweise sogar von einem anderen australischen Terminal – einfacher sein wird als der Transport in die Region per Pipeline.
Jenseits des Booms
In der australischen LNG-Industrie herrscht weiterhin reges Treiben, vor allem im Bereich der Nachlieferung bestehender Projekte. Dazu gehört das Barossa-Projekt, dessen erste Ladung im Januar exportiert wurde und das die LNG-Anlage in Darwin versorgen soll. Das Scarborough-Projekt, dessen erste LNG-Lieferung für das vierte Quartal dieses Jahres geplant ist, umfasst die Modernisierung und Erweiterung von Pluto LNG.
Darüber hinaus gibt es weitere Vorschläge zur Inbetriebnahme neuer Gasprojekte, die noch nicht die Phase der endgültigen Investitionsentscheidung (FID) erreicht haben. Allerdings repräsentieren selbst die größten Projekte eine Branche, deren Boomzeiten vorbei sind.
„Australisches LNG erlebte seinen Boom vor etwa zehn Jahren“, erklärte Alex Munton, Leiter der globalen Gas- und LNG-Forschung bei Rapidan Energy Group, gegenüber CT2. Er verwies auf eine Reihe von Projekten, die Ende der 2000er und Anfang der 2010er Jahre in Betrieb gingen, sowohl vor der Küste Nordwestaustraliens als auch an Land in Queensland. „So etwas wird es nie wieder geben. Der Markt stagniert derzeit“, fügte er hinzu.
„Es gibt weiterhin Gasvorkommen, die zur Unterstützung der Branche erschlossen werden – die Wiederinbetriebnahme von Darwin LNG Anfang des Jahres, das Barossa-Projekt“, fuhr Munton fort. „Es gibt Offshore-Felder, die an die bestehende Infrastruktur angeschlossen werden können, um ihre Lebensdauer zu verlängern. Chevron hat die endgültige Investitionsentscheidung für ein Projekt zur Verlängerung der Laufzeit von Gorgon getroffen, Woodside erweitert Pluto um eine zusätzliche Verarbeitungsanlage, was ein gewisses Wachstum ermöglichen wird. Im Großen und Ganzen handelt es sich dabei jedoch nicht um wesentliche Erweiterungen der australischen LNG-Kapazitäten.“
Ein ähnliches Bild zeichnet Rick Wilkinson, CEO von EnergyQuest, der gegenüber CT2 erklärte, dass sich die australische LNG-Industrie im Vergleich zu anderen großen LNG-Lieferanten „nicht auf einem Wachstumspfad“ befinde.
„Die australische Industrie nutzt bestehende Brownfield-Infrastruktur, um wettbewerbsfähig zu bleiben“, sagte Wilkinson. „Die beiden Projekte Scarborough und Barossa, die derzeit in Betrieb genommen werden, nutzen beide bestehende Infrastruktur. Das lang geplante Browse-LNG-Projekt wird voraussichtlich das North West Shelf nutzen, sofern es die endgültige Investitionsentscheidung (FID) erreicht. Der limitierende Faktor für australisches LNG ist der Zugang zu Erdgas als Rohstoff.“
Laut Munton gibt es verschiedene Gründe dafür, dass neue Projekte die australische LNG-Kapazität nicht wesentlich erhöhen werden. Er verwies auf Verzögerungen bei Projekten wie Browse, wo verschiedene Unternehmen Erkundungs- und anschließend Entwicklungspläne verwarfen. Woodside arbeitet derzeit daran, das Projekt bis zur endgültigen Investitionsentscheidung (FID) voranzutreiben. Er nannte außerdem das Beispiel des Projekts Greater Sunrise, dessen Ressourcen von Australien und Osttimor gemeinsam genutzt werden.
„Wenn man sich diese Projekte genauer ansieht, gibt es verschiedene Gründe für die Schwierigkeiten“, sagte Munton. „Es liegt an technischen Problemen und der Gasqualität, die sich letztendlich auf die Wirtschaftlichkeit der Projekte auswirkt. Und genau das ist das Problem: Es ist eine teure Region. Die Branche ist aus Umweltsicht stark reguliert, und bei gemeinsam genutzten Ressourcen, wie beispielsweise mit Osttimor, kommt noch eine zusätzliche politische Komplexität hinzu. All diese Faktoren zusammengenommen haben dazu geführt, dass Australien in Bezug auf weiteres Wachstum an seine Grenzen gestoßen ist.“
Dies bedeutet jedoch nicht, dass die australischen LNG-Exporte zurückgehen werden, so Munton und Wilkinson.
„Die Nutzung dieser bestehenden Anlagenbasis durch zusätzliche Gasvorkommen zur Kapazitätserweiterung verschafft uns eine wettbewerbsfähige Position, die die Aktivitäten zwar aufrechterhalten, aber das Wachstum möglicherweise begrenzen wird“, sagte Wilkinson. „Wir können zukünftig mit einer nachhaltigen Kapazität rechnen, die auf der schrittweisen Erweiterung der Gasvorkommen aus nahegelegenen Gasfeldern basiert.“
Die Erschöpfung der vorgelagerten Ressourcen hat jedoch dazu geführt, dass einige Verflüssigungsanlagen stillgelegt wurden – Woodside hat im vergangenen Jahr eine der Verflüssigungsanlagen am North West Shelf endgültig außer Betrieb genommen.
„Zukünftige Gasprojekte werden möglicherweise nur die bestehende Kapazität auslasten, anstatt neue Kapazitäten hinzuzufügen“, sagte Munton.
Balanceakt
Erschwerend kommt hinzu, dass Australien versucht, ein Gleichgewicht zwischen seiner Rolle als bedeutender LNG-Exporteur und der Deckung des inländischen Gasbedarfs zu finden. Im Kern der Debatte steht die Frage, wie viel Gas des Landes exportiert und wie viel im Inland verbraucht werden soll. Es wird schwierig sein, einen Weg zu finden, mit dem alle Beteiligten zufrieden sind.
„In Ost-Australien sind die Inlandspreise so stark gestiegen, dass dies zu politischen Problemen geführt hat, für die es keine einfache Lösung gibt“, sagte Munton.
Zu den versuchten politischen Interventionen gehören Gasreservierungsprogramme – bei denen eine bestimmte Gasmenge für den Inlandsmarkt reserviert werden muss – und Gaspreisobergrenzen. Es gibt verschiedene Gasreservierungsprogramme und -mechanismen, darunter eines in Westaustralien, das vorschreibt, dass 15 % der LNG-Produktion des Bundesstaates für den Inlandsmarkt reserviert werden müssen. Die australische Bundesregierung plant ebenfalls ein nationales Programm, dessen Details noch ausgearbeitet werden. Es würde jedoch voraussichtlich Exporteure verpflichten, 15–25 % ihrer Gasproduktion für den Inlandsmarkt zu reservieren.
Unterdessen lief gemäß dem australischen Gasmarktkodex im Jahr 2023 eine Notfallpreisobergrenze für Gasgroßhandelsverkäufe an der Ostküste aus und wurde durch einen „angemessenen“ Preis von 12 AUD (8,60 USD)/GJ ersetzt, der im Einklang mit der Notfallobergrenze festgelegt wurde, um die Großhandelsvertragsverhandlungen zu stabilisieren.
Die australische Wettbewerbs- und Verbraucherschutzkommission (ACCC) erklärte jedoch Ende 2025, dass die Bemühungen der australischen Regierung, die inländische Gasversorgung zu stärken und gleichzeitig die Preise zu senken, „keine wesentliche Verbesserung der Marktlage“ bewirkt hätten. Im Gegenteil, einige der politischen Änderungen drohten, das Risiko eines Versorgungsengpasses im Inland zu verschärfen, warnte die Wettbewerbsbehörde in einem Bericht.
„Politische Eingriffe können oft unbeabsichtigte oder unerwünschte Folgen haben, indem sie Investitionen in vorgelagerte Bereiche einschränken. Dadurch werden die Investitionen begrenzt, die zur Behebung der Versorgungsprobleme notwendig wären“, sagte Munton. „Es ist eine schwierige Situation, denn die Regierung ist verpflichtet, nach Lösungen zu suchen und diese nicht nur aus industrieller, sondern auch aus sozioökonomischer Sicht zu betrachten. Und häufig stehen diese Interessen im Konflikt miteinander“, fügte er hinzu.
„Es gibt nicht genug Gas, um die Preise vor Ort niedrig zu halten und gleichzeitig alle Projekte mit voller Kapazität exportieren zu lassen“, sagte Munton.
Wilkinson merkte seinerseits an, dass Gasreservierungssysteme unter anderen Umständen möglicherweise effektiver gewesen wären. Dies gilt auch für das etablierte Gasreservierungssystem in Westaustralien.
„Gasreserven gibt es in Westaustralien bereits seit dem Beginn der ersten LNG-Projekte im Jahr 1979“, sagte Wilkinson. „Dies hat sich bewährt, solange es neue, große Projekte mit solider Wirtschaftlichkeit gab. In jüngster Zeit ist die Zahl neuer LNG-Projekte zurückgegangen, und nun könnte die inländische Versorgung den Bedarf in Westaustralien aufgrund der geplanten Stilllegung von Kohlekraftwerken nicht decken“, fuhr er fort.
An der Ostküste könnte sich der Versuch, ein ähnliches System auf Bundesebene umzusetzen, als noch schwieriger erweisen.
„An der Ostküste wird es schwierig sein, Erdgas aus den bestehenden LNG-Projekten und deren Rahmenverträgen zu sichern. Dies würde als Erhöhung des australischen Länderrisikos gewertet“, sagte Wilkinson. „Das ist besonders wichtig für Australiens größten Handelspartner China, der rund 20 % seines LNG aus Queensland bezieht.“
Dies dürfte sich jedoch um 2035/36 ändern, wenn die derzeitigen Rahmenverträge für den Export von LNG auslaufen und neue Genehmigungen der Regierung für den Export von LNG erforderlich sein werden.
„Diese werden voraussichtlich nicht vergeben, solange der inländische Gasmarkt nicht vollständig versorgt ist“, sagte Wilkinson.
Logistische Herausforderungen
Auch die Verbindung der inländischen Gasversorgung mit der lokalen Nachfrage birgt logistische Herausforderungen, da sich beide in der Regel in beträchtlicher Entfernung voneinander befinden.
„Das Problem für Australien ist, dass sich der Großteil des Gases im abgelegenen Nordwesten befindet, während der Großteil der Bevölkerung im Südosten – in Sydney, Melbourne und so weiter – konzentriert ist“, sagte Munton. Angesichts der Größe Australiens hält er den Bau großer Pipeline-Netze, die diese beiden Regionen verbinden, für „unerschwinglich“. „Folglich ist die einzige Möglichkeit, die Gasfunde vor der Nordwestküste wirtschaftlich zu nutzen, der Export von Flüssigerdgas“, sagte er.
Munton nannte Beispiele für Onshore-Becken und CSG-Förderanlagen, doch diese können mit eigenen Herausforderungen verbunden sein, wie etwa begrenzten neuen Ressourcen oder Marktbeschränkungen. Wie in anderen Bereichen der Branche besteht auch hier die Möglichkeit staatlicher Förderung für Upstream-Projekte, jedoch kein Konsens darüber, ob diese notwendig ist und, falls ja, in welchem Umfang.
„Da gibt es diese ganze Debatte“, sagte Munton. „Die fiskalischen Rahmenbedingungen – sollten sie verbessert werden, um mehr Anreize für vorgelagerte Aktivitäten zu schaffen? Das ist ein Thema, das sich schon seit Jahrzehnten hinzieht. Und dann natürlich noch die Umweltpolitik, die vielleicht ein wichtigeres Thema und ein Spannungsfeld zwischen Industrie und Regierung ist.“
Für Munton bedeuten all diese Herausforderungen, dass sich die australische Gasindustrie „weitgehend in derselben Lage befindet wie bisher, ohne große Aussicht auf Veränderung in den kommenden Jahren“.
Darüber hinaus werden Pläne zur Erschließung zusätzlicher Fördermengen durch die Unsicherheit darüber erschwert, wie sich der Gasmarkt langfristig entwickeln wird, was sich auf die Bereitschaft zu neuen Investitionen in die Upstream- und Midstream-Infrastruktur auswirkt.
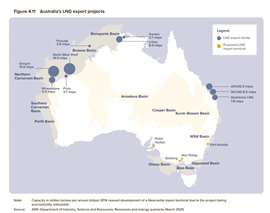
„Es besteht Potenzial, mehr Gas aus dem Beetaloo-Teilbecken, dem Taroom-Graben und dem Otway-Becken zu fördern“, sagte Wilkinson. „Allerdings scheinen die Zeiten langfristiger Pipelineverträge mit Laufzeiten von über 20 Jahren dem Ende zuzugehen, da der Gasmarkt bis 2050 unklar ist. Dies bedeutet ein erhöhtes Risiko für Infrastrukturbetreiber oder die Notwendigkeit staatlicher Unterstützung.“
Laut Wilkinson könnten auch Pläne zum Ausbau der Pipelinekapazitäten dazu beitragen, die vorgelagerte Produktion anzukurbeln, und es lohnt sich, sie im Auge zu behalten.
„Die entscheidende Pipeline, die es zu beobachten gilt, ist die einzige Pipeline (die South West Queensland Pipeline und die Moomba-Sydney-Pipeline), die Queensland-Gas mit den südlichen Märkten Sydney und Melbourne verbindet“, sagte Wilkinson. „Die Expansionspläne der APA Group sind eine wichtige Entwicklung, reichen aber möglicherweise nicht aus, wenn die geplanten Speichererweiterungen in Victoria nicht realisiert werden.“
Dies verdeutlicht wiederum die gegenseitige Abhängigkeit verschiedener Arten von Gasinfrastruktur und die Notwendigkeit, diese alle parallel auszubauen.
„Die saisonalen und täglichen Spitzengasmengen werden die entscheidenden Faktoren sein, die es zu beobachten gilt“, sagte Wilkinson. „Das bedeutet, dass mehr Gasspeicher benötigt werden (GB Energy hat ein Projekt in Gippsland in fortgeschrittener Entwicklungsphase), erweiterte Pipelines, wie von der APA Group vorgeschlagen, um mehr Gas aus dem Norden in die südlichen Märkte zu transportieren, und möglicherweise LNG-Regasifizierungsprojekte, die sowohl die Spitzenversorgung als auch das Gasvolumen auf dem Markt erhöhen können.“
Australien wird in Kürze sein erstes Regasifizierungsprojekt in Betrieb nehmen. Das Energieterminal Port Kembla von Squadron Energy ist fertiggestellt und die Inbetriebnahme an Land abgeschlossen. Zum Projekt gehört auch eine schwimmende Speicher- und Regasifizierungseinheit (FSRU), die laut früheren Berichten voraussichtlich 2027 in Betrieb gehen wird.
Andere Regasifizierungsprojekte werden ebenfalls vorangetrieben, befinden sich jedoch noch in einem früheren Entwicklungsstadium und wurden seit 2025 nicht mehr von ihren Entwicklern aktualisiert. Dennoch stellen sie einen wichtigen Bestandteil der langfristigen Energiestrategie Australiens dar, da der Einsatz von FSRUs mittelfristig schneller und weniger komplex wäre als der Bau neuer Pipelines.
Laut dem jüngsten Gasversorgungsausblick des australischen Energiemarktbetreibers (AEMO), der im März veröffentlicht wurde, haben sich die kurzfristigen Versorgungsbedingungen verbessert. Der Marktbetreiber rechnet nun damit, dass „Risiken extremer Spitzenlastengpässe“ in Südaustralien erst ein Jahr später als bisher prognostiziert, nämlich im Jahr 2030, auftreten werden. Ab diesem Zeitpunkt sind neue Investitionen in die Gasversorgung erforderlich.
„Die erhöhte Gasversorgung an Spitzentagen, neue Investitionen in die Infrastruktur und die reduzierten Verbrauchsprognosen haben die Erwartungen hinsichtlich der Gasversorgungssicherheit bis 2029 verbessert“, erklärte Nicola Falcon, Executive General Manager für Systemdesign bei AEMO.
„Obwohl sich die Aussichten für die Gasversorgung leicht verbessert haben, ist es weiterhin wichtig, dass die bereits zugesagten und geplanten Projekte zur Gasförderung, -speicherung und zum Pipelinebau termingerecht abgeschlossen werden, parallel zu den Entwicklungen am Strommarkt“, fuhr sie fort. „Die Branche prüft derzeit eine Reihe von Versorgungs-, Speicher- und Transportprojekten, deren Realisierung noch ungewiss ist. Sollten diese Projekte realisiert werden, könnten sich die prognostizierten Engpässe verzögern.“
Unsicherheiten der Exporteure
Mit Blick auf die Zeit nach diesem Jahrzehnt herrscht zusätzliche Unsicherheit darüber, was Australiens LNG-Exporteure nach dem Auslaufen der bestehenden langfristigen Exportverträge erwarten können. Laut dem australischen Ministerium für Industrie, Wissenschaft und Ressourcen bestanden im Jahr 2024 51 Verträge zum Kauf von LNG von australischen Produzenten. Die meisten dieser Verträge laufen zwischen 2035 und 2040 aus. Anschließend müssen die LNG-Betreiber entscheiden, wie sie am besten vorgehen. Dabei spielen Faktoren wie das Interesse an neuen Verträgen, die mögliche Neuvergabe von Mengen oder der Versuch, mehr auf dem Spotmarkt zu verkaufen, eine Rolle.
Munton verwies auf das Projekt North West Shelf, das im vergangenen Jahr die Genehmigung der Bundesregierung erhielt, bis 2070 weiter betrieben zu werden.
„Diese Projekte haben noch viel Potenzial“, sagte Munton. „Auch wenn die Verträge auslaufen, produzieren die Projekte weiterhin. Daher liegt es an den Kapitalpartnern zu entscheiden, was in ihrem wirtschaftlichen Interesse liegt, diese Mengen zu vermarkten, und auch, wie die Vertragsbedingungen aussehen – ob es Verlängerungsoptionen in den Verträgen gibt.“
Es bestehen auch andere Unsicherheitsfaktoren, unter anderem hinsichtlich der langfristigen Entwicklung der Gasnachfrage. Zahlreiche Faktoren beeinflussen das Nachfrageverhalten, und verschiedene potenzielle Einschränkungen, darunter die Umweltpolitik im Kontext der Energiewende, spielen eine Rolle.
Einige australische Gasreserven weisen einen hohen Kohlendioxidgehalt (CO₂) auf, weshalb der Einsatz von CO₂-Abscheidung und -Speicherung (CCS) erforderlich sein kann. Chevron betreibt bereits eine CCS-Anlage in seinem Gorgon-LNG-Projekt, die zwar mit Leistungsproblemen zu kämpfen hatte, aber dennoch als Beispiel dafür dienen kann, wie LNG-Betreiber mit hohem CO₂-Gehalt im Rohgas zukünftig vorgehen könnten.
„Das spiegelt die Probleme mit der Gasqualität in Australien wider“, sagte Munton. „Das Browse-Feld ist zwar riesig, weist aber auch einen sehr hohen CO₂-Gehalt auf, weshalb dort eine ähnliche Lösung nötig wäre“, fuhr er fort. „Gorgon zeigt zwar das Potenzial dafür auf, verdeutlicht aber auch die erheblichen Herausforderungen. Diese stellen eine Einschränkung für die zukünftige Gasförderung dar, da die Kosten und die Komplexität in Gebieten, in denen das System repliziert werden müsste, wie beispielsweise in Browse, eine Herausforderung darstellen.“
Trotz der Probleme mit der Gasqualität, den logistischen Herausforderungen und den Unsicherheiten am Markt könnten die jüngsten Ereignisse jedoch angesichts der Produktionsausfälle bei LNG in Katar einen Aufschwung für Australien und seine Rolle im globalen LNG-Handel bedeuten.
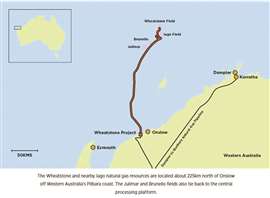
„Da Katar derzeit praktisch vollständig stillsteht, ist Australien aufgrund seines großen Anteils am globalen Angebot – 80 Millionen Tonnen – eine unglaublich wichtige LNG-Lieferquelle. Doch man wird sich der Fragilität und der Risiken bewusst“, sagte Munton. Er verwies auf den Zyklon im März, der Chevrons Wheatstone-LNG-Projekt beschädigte, und betonte, dass LNG-Projekte weltweit Risiken bergen, selbst in politisch stabilen Regionen.
„Sollten die Menschen vor diesen jüngsten Ereignissen die strategische Bedeutung des australischen LNG vergessen haben, so ist jetzt überdeutlich geworden, wie wichtig Australien angesichts seiner Nähe zu den wichtigsten Nachfragezentren Asiens ist – das ist der Hauptunterschied zu den USA“, sagte er.
Australien vereint die geografische Nähe zu Asien, Größe und politische Stabilität, und „wenn man diese drei Faktoren zusammennimmt, wird einem bewusst, wie strategisch wichtig australisches LNG für den Weltmarkt ist“, sagte Munton.



MIT DEM TEAM VERBINDEN

