
Automatisch von KI übersetzt, Original lesen
Dallas Fed: Öl- und Gasaktivitäten schwächeln leicht, trüben Ausblick für 2026
17 Dezember 2025
Geopolitik, Regulierungen, Preisvolatilität erwähnt
Laut der Dallas Fed Energy Survey ging die Aktivität im Öl- und Gassektor im vierten Quartal 2025 leicht zurück, wobei Führungskräfte weiterhin von einer schwachen Lage und erhöhter Unsicherheit berichteten.
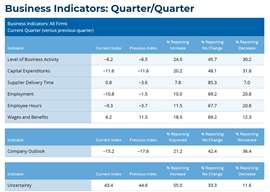
Der Geschäftsaktivitätsindex, der umfassendste Indikator für die Lage der Energieunternehmen im elften Bezirk, blieb mit -6,2 Punkten negativ und nahezu unverändert. Der Unternehmensausblick verbesserte sich zwar leicht von -17,6 Punkten im dritten Quartal auf -15,2 Punkte, verblieb aber weiterhin im pessimistischen Bereich und signalisierte anhaltende Vorsicht sowohl bei Betreibern als auch bei Dienstleistungsunternehmen. Der Unsicherheitsindex für den Ausblick blieb mit 43,4 Punkten hoch.
Führungskräfte nannten eine Mischung aus geopolitischen Risiken, regulatorischem Druck und Rohstoffpreisschwankungen als Schlüsselfaktoren für ihre kurzfristigen Entscheidungen. Ein Befragter brachte die Stimmung prägnant auf den Punkt: „Es gibt eine Reihe von Problemen, die unser Geschäft beeinflussen. Erstens die erhöhte Unsicherheit aufgrund staatlicher Maßnahmen und geopolitischer Entwicklungen. Zweitens die kurzfristige Dynamik des globalen Ölmarktes.“
Die Daten wurden vom 3. bis 11. Dezember erhoben. Antworten kamen von 131 Energieunternehmen, die im elften Distrikt tätig sind, der Texas, den Norden Louisianas und den Süden New Mexicos umfasst.
Die Produktion bleibt stabil, während die Gewinnmargen sinken.
Die Öl- und Gasproduktion blieb im Quartal nahezu unverändert. Bei den Explorations- und Produktionsunternehmen blieb der Ölproduktionsindex zwar negativ, verbesserte sich aber von -8,6 im dritten Quartal auf -3,4. Der Erdgasproduktionsindex erreichte den neutralen Bereich und stieg von -3,2 auf 0.
Während sich die Fördermenge stabilisiert hat, setzen sinkende Preise die Wirtschaftlichkeit in einigen Fördergebieten zunehmend unter Druck. „Die fallenden Ölpreise machen viele unserer Bohrungen unwirtschaftlich“, sagte ein Manager und unterstrich damit die wachsende Sensibilität gegenüber Preisschwankungen nach mehreren Jahren steigender Kosten.
Gleichzeitig äußerten Führungskräfte Bedenken hinsichtlich der Datentransparenz und der Marktsignalisierung. „Die US-Ölproduktionsdaten können unmöglich korrekt sein“, kommentierte ein Befragter und brachte damit seine Skepsis darüber zum Ausdruck, ob die offiziellen Zahlen die aktuellen Bedingungen vor Ort vollständig erfassen.
Die Kosten stiegen im vierten Quartal weiter an, wenn auch langsamer als zu Jahresbeginn. Der Inputkostenindex für Ölfeldserviceunternehmen sank von 34,8 auf 24,4. Bei Explorations- und Produktionsunternehmen blieb der Index für Explorations- und Entwicklungskosten zwar positiv, ging aber deutlich von 22,0 auf 5,7 zurück. Auch die Betriebskosten für Pachtverträge verringerten sich und sanken von 36,9 auf 28,4.
Trotz der Abschwächung betonten Führungskräfte, dass der strukturelle Kostendruck weiterhin besteht. „Die tatsächlichen Branchenkosten steigen weiterhin“, sagte ein Befragter und nannte Lohnkosten, Materialkosten und die Einhaltung gesetzlicher Vorschriften als anhaltende Kostentreiber.
Zölle wurden häufig als zusätzliche Belastung genannt. Insbesondere Ölfeldserviceunternehmen wiesen darauf hin, dass Stahlzölle die Bohrlochkosten in die Höhe treiben und die Wirtschaftlichkeit von Projekten erschweren, gerade in einer Zeit, in der die Betreiber bei der Kapitalverwendung selektiver vorgehen.
Ölfeldserviceunternehmen verzeichneten im vierten Quartal bei den meisten Indikatoren eine leichte Verschlechterung. Der Anlagenauslastungsindex blieb mit -12,2 nahezu unverändert, während der operative Margenindex mit -31,7 weiterhin deutlich negativ war, was auf eine anhaltende Margenverknappung hindeutet. Die erzielten Preise für Dienstleistungen sanken leicht auf -30,0.
Führungskräfte im Dienstleistungssektor beschrieben ein von Vorsicht und geringer Neuaktivität geprägtes Umfeld. „Das Aktivitätsniveau sinkt weiterhin“, sagte ein Befragter. Ein anderer merkte an, dass die Konsolidierung zwar weitgehend abgeschlossen sei, sich dies aber noch nicht in einer stärkeren Nachfrage niedergeschlagen habe: „Fusionen und Übernahmen scheinen sich verlangsamt zu haben, und die Anzahl der Bohranlagen hat sich nach Abschluss der Optimierungsmaßnahmen stabilisiert.“
Mehrere Unternehmen berichteten von wachsendem Interesse außerhalb des Perm-Beckens, da die Betreiber ihre Kapitalallokation neu bewerten. Angesichts der zunehmenden Kosten für Flächen im Perm-Becken gaben einige Dienstleistungsunternehmen an, dass gasreiche Projekte wie das Haynesville-Becken wieder verstärktes Interesse weckten.
Die Beschäftigungslage schwächt sich ab, die Einstellungspläne werden gedämpft.
Die Lage am Arbeitsmarkt verschlechterte sich im vierten Quartal. Der Gesamtbeschäftigungsindex fiel von -1,5 im dritten Quartal auf -10,8, während der Gesamtarbeitszeitindex von -3,7 auf -9,3 zurückging. Die Löhne und Sozialleistungen blieben zwar positiv, gaben aber von 11,5 auf 6,2 nach.
Mit Blick auf das Jahr 2026 gaben 57 Prozent der Führungskräfte an, dass sie erwarten, dass die Beschäftigung in ihren Unternehmen unverändert bleibt, wobei etwas mehr Befragte eher mit einem Rückgang als mit einem Anstieg rechnen.
Die Erwartungen hinsichtlich der Investitionsausgaben waren uneinheitlich. Während 37 Prozent der Führungskräfte für 2026 einen Rückgang der Investitionsausgaben gegenüber 2025 erwarten, gehen weitere 37 Prozent von einem Anstieg aus. Die Antworten variierten deutlich je nach Unternehmensart und -größe. Große Öl- und Gasunternehmen gaben am häufigsten an, dass die Ausgaben in etwa auf dem Niveau von 2025 bleiben würden, während kleinere Unternehmen eher mit moderaten Steigerungen rechneten. Fast die Hälfte der Führungskräfte im Bereich Ölfeldservice erwartet einen Rückgang der Investitionsausgaben.
„Kapitaleffizienz und Rendite bestimmen unsere Investitionsentscheidungen“, sagte ein Manager. „Sollte sich die Wirtschaftslage verschlechtern, werden die Bohr- und Fertigstellungsarbeiten im Jahr 2026 eingestellt.“
Die Preisaussichten hängen von geopolitischen Faktoren und der Gasnachfrage ab.
Die Befragten erwarten, dass der durchschnittliche Preis für West Texas Intermediate (WTI) Ende 2026 bei 62 US-Dollar pro Barrel liegen wird, wobei die Schätzungen zwischen 50 und 82 US-Dollar variieren. Längerfristig prognostizieren die Befragten einen WTI-Preis von 69 US-Dollar pro Barrel in zwei Jahren und 75 US-Dollar pro Barrel in fünf Jahren. Zum Vergleich: Der durchschnittliche WTI-Spotpreis lag im Erhebungszeitraum bei 59,00 US-Dollar pro Barrel.
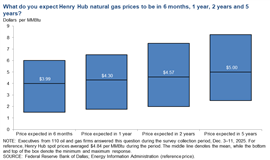
Es wird erwartet, dass die Erdgaspreise am Henry Hub Ende 2026 im Durchschnitt bei 4,19 US-Dollar pro MMBtu liegen werden, innerhalb von zwei Jahren auf 4,57 US-Dollar pro MMBtu und innerhalb von fünf Jahren auf 5,00 US-Dollar pro MMBtu steigen werden.
Viele Führungskräfte äußerten sich zunehmend zuversichtlich hinsichtlich der langfristigen Gasmarktentwicklung, angetrieben durch LNG-Exporte und den steigenden Strombedarf von Rechenzentren und KI-Anwendungen. „Die Angebots- und Nachfragesituation bei Erdgas steuert endlich auf eine Aufwärtsphase zu“, sagte ein Befragter. Ein anderer fügte hinzu: „Die verstärkte Nutzung von KI hat einen entsprechenden Bedarf an großen Rechenzentren zur Folge. Für deren Betrieb wird zusätzliche Energie benötigt.“
Dennoch bleibt die geopolitische Unsicherheit groß. Mehrere Befragte wiesen auf die potenziellen Auswirkungen einer Rückkehr russischer Öllieferungen auf die Weltmärkte hin. „Sollte es der US-Regierung gelingen, den Ukraine-Konflikt zu beenden und die Sanktionen gegen Russland aufgehoben werden, dürfte es 2026 zu einem Überangebot auf den Ölmärkten kommen“, sagte ein Manager.

MIT DEM TEAM VERBINDEN