


Automatisch von KI übersetzt, Original lesen
Bericht: LNG tritt in die nächste Wachstumsphase ein

13 Juli 2026
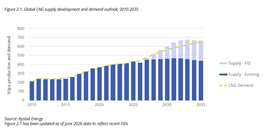
Die globale Flüssigerdgasindustrie (LNG) startete aus einer außergewöhnlich starken Position ins Jahr 2026. Der Handel erreichte einen Rekordwert, die Investitionen in neue Exportkapazitäten nahmen rasant zu, und Projektentwickler genehmigten die größte Welle von Verflüssigungsprojekten seit sechs Jahren. Doch nur wenige Monate später erinnerte der Konflikt im Nahen Osten die Branche daran, dass Energiesicherheit nach wie vor genauso wichtig ist wie die fundamentalen Marktentwicklungen.
Laut dem Welt-LNG-Bericht 2026 der Internationalen Gasunion (IGU) erreichte der globale LNG-Handel im Jahr 2025 einen Rekordwert von 436,98 Millionen Tonnen (Mt), ein Plus von 6,3 % gegenüber dem Vorjahr. Die Verflüssigungskapazität stieg um 30,1 Millionen Tonnen pro Jahr (Mtpa), während Projektentwickler neue Verflüssigungsprojekte mit einer Kapazität von 68,4 Mtpa genehmigten – der zweithöchste jemals verzeichnete Jahreswert.
Für Unternehmen der Erdgasverdichtungsindustrie liefert der Bericht ein umfassenderes Bild als nur die reinen LNG-Mengen. Jede neue Verflüssigungsanlage, jede Pipelineerweiterung, jede schwimmende LNG-Anlage (FLNG), jedes Regasifizierungsterminal und jeder LNG-Tanker generiert Bedarf an Kompressoren, Gasturbinen, Elektromotoren, Dichtungen, Ventilen, Steuerungen und langfristigen Kundendienstleistungen.
Während geopolitische Instabilität die kurzfristigen Märkte beeinträchtigt hat, kommt der Bericht zu dem Schluss, dass der langfristige Wachstumskurs von LNG intakt bleibt. Die globale Verflüssigungskapazität wird bis 2030 voraussichtlich 700 Mio. Tonnen übersteigen, basierend auf bereits in Betrieb befindlichen oder im Bau befindlichen Projekten.
Die USA festigen ihre Position als LNG-Kraftzentrum
Die wohl bedeutendste Entwicklung für die Kompressionsindustrie ist der anhaltende Aufstieg der Vereinigten Staaten.
Die USA exportierten im Jahr 2025 110,74 Mio. Tonnen LNG und behaupteten damit ihre Position als weltweit größter LNG-Exporteur. Amerikanische Anlagen trugen mit 22,3 Mio. Tonnen zum Anstieg der globalen LNG-Exporte um 25,7 Mio. Tonnen bei und übertrafen damit alle anderen Förderländer deutlich.
Dieses Wachstum spiegelt den Start und die Hochlaufphase großer Projekte an der Golfküste wider, darunter:
- Plaquemines LNG
- Corpus Christi Phase 3
- Golden Pass LNG (erste LNG-Lieferung Anfang 2026)
- Weitere Erweiterungen auf Brachflächen
Der Bericht stellt außerdem fest, dass Nordamerika mit einer geplanten Kapazität von 650 Mio. Tonnen pro Jahr (Mtpa) vor der endgültigen Investitionsentscheidung, davon 384 Mio. Tonnen pro Jahr in den Vereinigten Staaten, mittlerweile die größte Pipeline für zukünftige LNG-Entwicklungen darstellt. Obwohl letztendlich nur ein Teil dieser Projekte realisiert wird, verdeutlicht das Ausmaß, welch zentrale Rolle Nordamerika für die globale LNG-Versorgung eingenommen hat.
Während das Handelsvolumen einen neuen Rekord aufstellte, war die vielleicht wichtigere Statistik für die Ausrüstungslieferanten die Wiederbelebung der Projektgenehmigungen.
Die Projektentwickler genehmigten im Jahr 2025 eine Verflüssigungskapazität von 68,4 Mio. Tonnen pro Jahr – das stärkste Jahr seit 2019. Im Zeitraum 2021–2025 wurden endgültige Investitionsentscheidungen für rund 206 Mio. Tonnen pro Jahr getroffen – etwa doppelt so viel wie im vorherigen Fünfjahreszeitraum.
Zu den größten Genehmigungen des Jahres zählten:
- Woodside Louisiana LNG
- Calcasieu Pass 2 LNG
- Port Arthur LNG Phase 2
- Rio Grande LNG Phase 2
- Corpus Christi Midscale Züge 8-9
Außerhalb Nordamerikas wurden auch die Projekte Coral North FLNG in Mosambik und Southern Energy FLNG in Argentinien vorangetrieben, was die anhaltenden Investitionen in die Offshore-Verflüssigung unterstreicht.
Da die meisten LNG-Anlagen über mehrere Jahrzehnte in Betrieb sind, ergeben sich auch langfristige Aftermarket-Möglichkeiten in den Bereichen Überholung, Ersatzteile, Modernisierung und digitale Überwachung.
Schwimmende LNG-Anlagen entwickeln sich weiter.
Eine der wichtigsten Erkenntnisse des Berichts ist die kontinuierliche Weiterentwicklung der schwimmenden LNG-Technologie.
Die operative FLNG-Kapazität erreichte bis Ende 2025 16,6 Mio. Tonnen pro Jahr (Mtpa) verteilt auf acht Anlagen. Tortue/Ahmeyim FLNG nahm den Betrieb auf, und für Coral North FLNG wurde die endgültige Investitionsentscheidung getroffen. Insgesamt sind nun rund 172 Mio. Tonnen pro Jahr an geplante Verflüssigungskapazität an schwimmende Anlagen angebunden.
Für Kompressorenhersteller stellen schwimmende Anlagen besondere technische Herausforderungen dar.
Im Gegensatz zu Onshore-Anlagen müssen Offshore-Systeme trotz strenger Gewichts- und Platzbeschränkungen in korrosiven Meeresumgebungen höchste Zuverlässigkeit gewährleisten. Die Ausrüstung muss zudem Schiffsbewegungen standhalten und den Wartungsaufwand minimieren, da Offshore-Einsätze deutlich teurer sind als Reparaturen an Land.
Diese Anforderungen haben die kontinuierliche Weiterentwicklung von kompakten Zentrifugalkompressoren, Schraubenkompressoren, Trockengasdichtungen, integrierten Steuerungssystemen und vorausschauenden Wartungstechnologien vorangetrieben.
Die Handelsmuster haben sich im Laufe des Jahres 2025 deutlich verändert.
Obwohl Asien insgesamt die größte LNG-Importregion der Welt blieb, erwies sich Europa erneut als ausgleichendes Ziel auf dem Markt.
Die europäischen LNG-Importe stiegen um 26,1 Mio. Tonnen, da die Länder ihre Speicher wieder auffüllten und die rückläufigen russischen Pipeline-Lieferungen kompensierten. Gleichzeitig sanken die Importe nach China um fast 9 Mio. Tonnen, was auf eine gestiegene inländische Produktion und Pipeline-Importe zurückzuführen ist.
Die sich verändernden Handelsströme unterstrichen die Bedeutung Europas als Zielort für flexible Güter aus dem Atlantikraum.
Für Anbieter von Midstream-Infrastruktur sichert Europas kontinuierliche Investition in LNG-Empfangsterminals, Speichereinrichtungen und Regasifizierungsanlagen eine anhaltende Nachfrage nach Kompressoren, die bei der Handhabung von Verdampfungsgasen, der Dampfrückgewinnung und dem Terminalbetrieb eingesetzt werden.
Regasifizierung breitet sich weltweit aus
Die Empfangsinfrastruktur wurde fast genauso schnell ausgebaut wie die Exportkapazität.
Die weltweite Regasifizierungskapazität erreichte im Jahr 2025 1.113,5 Mio. Tonnen pro Jahr, nachdem 20 Projekte in 13 Märkten in Betrieb genommen wurden. Dreizehn davon waren komplett neue Empfangsterminals, während sieben Erweiterungen bestehender Anlagen darstellten.
China blieb der größte Wachstumsmarkt, während Europa, Afrika und der Nahe Osten ebenfalls signifikante Kapazitätserweiterungen verzeichneten.
Schwimmende Speicher- und Regasifizierungseinheiten (FSRUs) konnten aufgrund ihrer vergleichsweise niedrigen Investitionskosten und kürzeren Einsatzzeiten weiterhin Marktanteile gewinnen.
Die operative schwimmende Regasifizierungskapazität erreichte 216,1 Mio. Tonnen pro Jahr in 55 Projekten und entspricht damit fast einem Fünftel der globalen Regasifizierungskapazität.
Viele Schwellenländer entscheiden sich für FSRUs als erste Lösung für den LNG-Import, wodurch sich zusätzliche Möglichkeiten für Kompressorenlieferanten ergeben, die den Schiffs- und Offshore-Markt bedienen.
Technologische Veränderungen verändern LNG-Anlagen
Der Bericht hebt mehrere Technologietrends hervor, die direkte Auswirkungen auf Kompressorenhersteller haben.
Zum einen ist da die zunehmende Verbreitung elektrisch betriebener Verflüssigungsanlagen.
Entwickler setzen vermehrt auf elektrisch betriebene Kompressionssysteme, wo zuverlässiger, CO₂-armer Strom verfügbar ist. Elektrische Antriebe eliminieren die Verbrennungsemissionen von Gasturbinen und reduzieren gleichzeitig Methanverluste und den Erdgasverbrauch. Projekte in Kanada und Teilen der USA bevorzugen diesen Ansatz zunehmend.
Gleichzeitig schreitet die Entwicklung der Kohlenstoffabscheidung und -speicherung (CCS) von Demonstrationsprojekten hin zur kommerziellen Anwendung voran.
Mehrere LNG-Entwickler planen mittlerweile integrierte CO₂-Abscheidungssysteme, die zusätzliche Ausrüstung zur CO₂-Kompression, -Entwässerung und zum -Transport erfordern. Bestehende Anlagen wie Hammerfest LNG und Gorgon LNG haben diesen Ansatz bereits demonstriert, während neuere Projekte die CO₂-Abscheidung und -Speicherung (CCS) weiterhin in ihre Planungen integrieren.



MIT DEM TEAM VERBINDEN

